
ホーチミン市における監査サービスは、財務情報の透明性を確保し、ベトナムの現行法規制を遵守する上で重要な役割を果たしている。 独立監査法第67/2011/QH12号 最新の指導法令に加え、主要経済圏で事業を展開する企業は、常に厳格な税務監査や法令遵守リスクによる圧力に直面している。
主要都市における投資環境の力強い発展には、経済主体が強固な内部統制システムを維持することが不可欠です。ホーチミン市における監査サービスは、国家管理機関への定期的な財務報告書の提出という法的要件を満たすだけでなく、資本の流れを最適化するための戦略的な経営ツールとしても機能します。
ベトナムにおける企業監査に関する包括的なガイド。
ホーチミン市における監査サービスとはどのようなもので、その法的性質はどのようなものですか?
ホーチミン市における監査サービスとは、資格を有する監査人および監査法人が財務諸表を調査・評価するために行う専門的な活動です。このサービスの法的根拠は、独立監査法、会計法、およびベトナムの監査基準制度に基づいています。
このプロセスにより、財務諸表に不正または誤謬による重大な虚偽表示がないことを合理的に保証できます。規制当局は、企業の納税義務および法令遵守状況を確認するために監査結果を参考にします。
なぜ大都市の企業は、財務リスクに特に注意を払う必要があるのでしょうか?
南部経済圏には、複雑な商取引と高いキャッシュフロー率を伴う多数の企業が集中している。企業は、請求書、不当な経費、課税対象収益と会計数値の不一致などに関する問題に容易に巻き込まれてしまう。
厳格な管理が行われない場合、税金の滞納や延滞金はキャッシュフローに深刻なダメージを与える可能性があります。専門家による積極的なレビューは、規制当局が正式な監査を実施する前に、経営陣が抜け穴を早期に発見するのに役立ちます。
不正確な財務報告には、どのような潜在的なリスクと罰則がありますか?
会計・監査分野における行政制裁に関する政令に基づき、誤りを含む財務報告書や提出期限を過ぎた監査報告書は、厳しい行政罰の対象となります。罰金額は、法律で定められた違反の程度や報告書の提出遅延期間に応じて変動します。
金銭的な罰則に加え、企業は銀行融資の拒否、取引先からの信用失墜、そして包括的な税務調査のリスクにも直面する可能性があります。長年にわたる誤りは連鎖反応を引き起こし、独立した監査法人を雇う費用をはるかに上回る是正費用が発生することもあります。
その他の記事はこちら: ホーチミン市で評判が良くプロフェッショナルな監査サービス会社トップ10
ホーチミン市における標準化された監査サービス手順
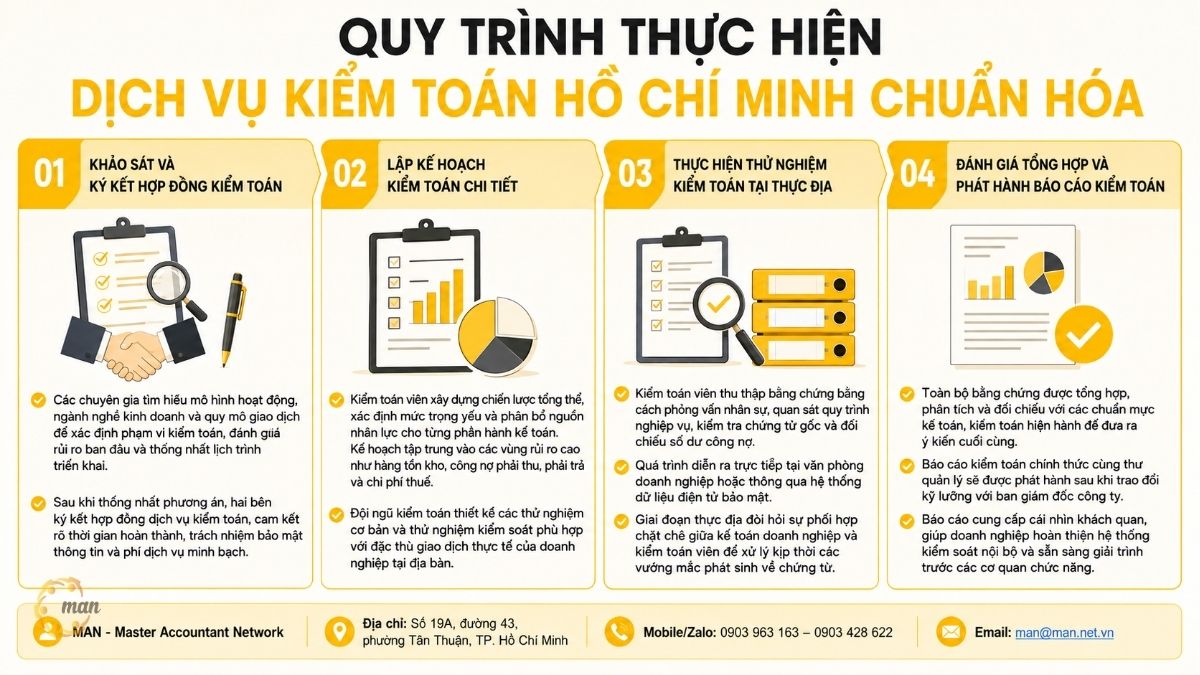
ステップ1:監査契約書を調査し、署名する。
専門家は、クライアントのビジネスモデル、業界、取引規模に関する調査を実施します。この段階では、監査の範囲を決定し、初期リスクを評価し、具体的な実施スケジュールについて合意することができます。
計画に合意した後、両当事者はホーチミン市の監査サービス契約に署名した。この契約では、完了時期、情報機密保持義務、および透明性のあるサービス料金が明確に定められていた。
ステップ 2: 詳細な監査計画を作成します。
監査人は、全体的な監査戦略を策定し、重要性のレベルを決定し、特定の会計分野にリソースを配分します。詳細な計画では、在庫、売掛金および買掛金、税金費用などのリスクの高い分野に重点を置きます。
監査チームは、当該企業の地域における具体的な事業取引に適した実証テストおよび内部統制テストを設計する。
ステップ3:現地監査テストを実施する。
監査人は、従業員への聞き取り調査、業務プロセスの観察、原本書類の精査、買掛金および売掛金残高の照合などによって監査証拠を収集します。このプロセスは、企業のオフィスで直接行うか、安全な電子データシステムを通じて行います。
MANの見解では、現場調査段階では、発生するあらゆる文書関連の問題に迅速に対処するために、企業会計担当者と監査担当者との緊密な連携が不可欠である。
ステップ4:監査報告書の総合評価と発行
すべての証拠は収集、分析され、現行の会計基準および監査基準と比較検討された上で最終的な意見が導き出されます。正式な監査報告書および経営陣への書簡は、会社の取締役会との十分な協議を経て発行されます。
本報告書は客観的な視点を提供し、企業が内部統制システムを改善し、規制当局への説明責任を果たすための準備を支援する。
その他の記事はこちら: 評判の高い監査法人:MANのトップ15の主要企業とソリューション
内部財務管理と独立監査の方法の比較表。
両手法の違いを明確にするために、企業は客観性、リスク検出能力、コスト管理効果に関する以下の比較表を参照することができる。
| 比較基準 | 内部自己管理 | 独立した監査サービスを依頼する。 |
| 客観性 | 身長が低く、内圧に弱い。 | 独立監査人による評価では、高い。 |
| 税務リスクの特定 | 慣れ親しんだ視点による制約 | 包括的かつ最新の法的規制。 |
| 銀行との信頼関係 | 中くらい | 非常に高い、信用基準を満たしている。 |
| 長期的なコスト最適化 | 多額の税金ペナルティを課されるリスクがあります。 | 厳格な管理と早期のエラー防止。 |
MAN(マスター・アカウンタント・ネットワーク)が提供する最適な財務管理ソリューション
複雑な税務および監査問題に対する包括的なソリューション。
多くの企業は、会計記録と年次税務申告書の数字の不一致に苦慮している。30年の経験を持つMANの専門家は、この不一致は多くの場合、控除対象経費に関するガイドラインの誤った適用に起因すると指摘している。
MAN(Master Accountant Network)のソリューションは、各経費項目を詳細にレビューし、請求書の合法性を検証し、移転価格リスク(存在する場合)を評価することを含みます。このプロセスにより、企業はデータを標準化し、規制当局による税務調査の対象となるリスクを最小限に抑えることができます。
ホーチミン市における監査サービスについて、柔軟なサービスパッケージと透明性の高い参考価格表をご用意しています。
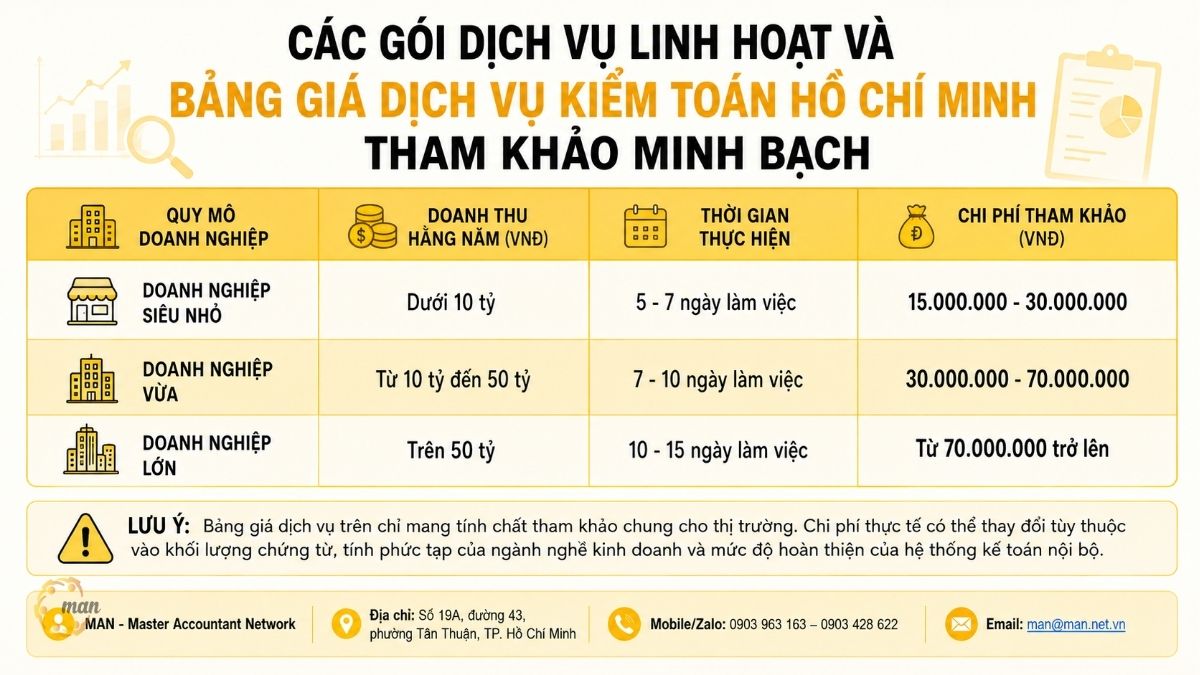
MANは、零細企業から大企業まで、さまざまなビジネスモデルに対応した多様な監査サービスパッケージを提供しています。
| 事業規模 | 年間収益(ベトナムドン) | 実行時間 | 推定費用(VND) |
| 小規模企業 | 100億未満 | 5~7営業日 | 15.000.000 – 30.000.000 |
| 中規模企業 | 100億から500億 | 7~10営業日 | 30.000.000 – 70.000.000 |
| 大企業 | 500億以上 | 10~15営業日 | 70,000,000以降 |
注:上記のサービス料金表は、一般的な市場参考価格です。実際の費用は、文書の量、事業分野の複雑さ、および社内会計システムの網羅性によって異なる場合があります。
信頼性、専門能力、および守秘義務への取り組みを示す証拠。
MANのサービス品質は、財務省発行の公認会計士(CPA)資格および税理士資格を有する専門家チームによって証明されています。500社を超えるお客様が長年にわたり当社と提携し、毎年サービスをご利用いただいています。
MANは、明確に定義された法的サービス契約に基づき、顧客の財務情報の絶対的な機密保持を徹底しています。紛争や税務上の説明など、あらゆる状況において、企業の正当な権利を保護するために、常に専門家としての責任を最優先に考えています。
主要分野の専門家ネットワークを通じて、全国にサービスを提供しています。
MANのホーチミン市監査サービスは、市内および周辺地域のお客様をサポートする体制を整えています。当社の専門家チームは、1区、7区、トゥドゥック市、ビンズオン省など、主要な場所に拠点を置いています。
MANは常駐スタッフを配置することで、申請を迅速に受け付け、タイムリーな現地調査を実施し、緊急のビジネス上の要望に最も効果的に対応することができます。
経験豊富な監査担当者による専門的な視点と実践的な教訓。
ベトナム企業がよく犯す間違いについての考察。
実際には、監査の結果、多くの企業が高額取引における非現金支払書類を適切に保管していないことが明らかになっています。さらに、長期前払費用の不適切な配分や、未回収売掛金に対する引当金の不足も、限定付意見の監査理由となります。
経営者は収益にばかり目を向け、入力書類の正当性を確認することを怠りがちです。その結果、税務調査の際に多くの経費が否認され、企業は多額の罰金や追徴課税を課される事態に陥ります。
専門家による最適な業務遂行技術とキャリアアドバイス。
リスクを最小限に抑えるため、主任会計士は売掛金の照合と監査を実施すべきである。
会計年度末まで待つのではなく、四半期ごとに在庫確認を行うことを推奨します。経済契約や電子請求書を積極的に見直すことで、調整が必要な異常を早期に発見できます。
監査担当者と協力する際、企業は機密事項について詳細な説明文書を準備しておくべきです。透明性を確保し、積極的に情報を提供することで、監査時間を短縮し、報告書の期日通りの発行を確実にすることができます。
実例研究:ビンズオン省にある製造会社の財務記録を救出する。
ビンズオン省にある中規模製造会社は、前年度監査法人による財務報告書に複数の例外事項があったため、銀行から融資申請を却下されるリスクに直面している。同社はまた、複雑な倉庫管理システムと著しく不正確な製品原価計算データも抱えている。
MAN社の専門家チームは迅速に対応し、臨時の在庫調査、原材料の原産地追跡、会計基準に準拠した原価計算方法の再構築を実施しました。わずか10営業日で財務諸表の標準化が完了し、例外事項が解消されたことで、同社は生産拡大のための融資を無事に受けることができました。
結論する
ホーチミン市における監査サービスは、企業が財務基盤を強化し、情報の透明性を確保し、現行の法令を厳格に遵守するための重要なソリューションです。標準化された監査プロセスへの投資は、差し迫った事務手続き上の問題を解決するだけでなく、不安定な経済環境下における企業の持続可能な発展の機会を切り開きます。
貴社が税務および法務リスク管理に関する深い知識を持つ信頼できる監査パートナーをお探しなら、ぜひMAN(マスター・アカウンタント・ネットワーク)にご連絡ください。30年以上の経験を持つ専門家チームが、貴社の発展段階を通して、財務価値の維持、保護、最適化をサポートいたします。
その他のサービス
MAN – マスターアカウンタントネットワークのサービス連絡先情報
- 住所: No. 19A、ストリート 43、タントゥアン区、ホーチミン市
- モバイル/Zalo: 0903 963 163 – 0903 428 622
- Eメール: man@man.net.vn
- Googleビジネスプロフィール: MAN – Master Accountant NetworkのGoogleビジネスプロフィールを見る
- LinkedInの創設者: 専門家の Le Hoang Tuyen 氏の LinkedIn プロフィールをご覧ください。
制作および専門的なコンテンツレビューの責任者: Mr. レ・ホアン・トゥエン – MAN(Master Accountant Network)の創設者兼CEO。ベトナム公認会計士(CPA Vietnam)資格を持ち、会計、監査、税務、企業財務コンサルティングにおいて30年以上の経験を有する。
ホーチミン市における監査サービスに関するよくある質問
ホーチミン市では、すべての企業に監査サービスの実施が義務付けられていますか?
ホーチミン市では、すべての企業に義務付けられているわけではないが、独立監査法に規定されているとおり、外資系企業、上場企業、信用機関、国有企業に対して監査サービスが義務付けられている。
企業は監査を受ける前にどのような書類を準備する必要がありますか?
企業は、試算表、年次財務諸表、電子請求書、売掛金照合表、現金および在庫棚卸報告書などを含む、詳細な会計システムを準備する必要があります。
監査の完了には通常どのくらいの時間がかかりますか?
完了までの期間は、企業の文書の規模と量によって異なりますが、通常は監査人が必要なすべての文書を受け取った日から5~15営業日です。
独立監査の費用を決定する要因は何ですか?
監査費用は、監査対象企業の収益規模、総資産、年間取引件数、および会計システムの複雑さに基づいて算出されます。
MANは南部地域のどのエリアをサポートしていますか?
MANは、経験豊富な専門家チームを通じて、ホーチミン市、ビンズオン省、ドンナイ省、および近隣の省を中心に、全国規模で監査サービスを提供しています。






