今年、企業が財務諸表を作成するにあたり、最新の独立監査費用は大きな懸念事項となっている。ベトナムの法律によれば、適切な監査法人を選ぶことは、法令遵守を確保するだけでなく、将来の税務監査から生じるリスクを最小限に抑えることにもつながる。
監査サービス市場の変動性の高さから、経営陣は最新の価格動向を明確に把握しておくことが不可欠です。最新の独立監査料金を常に把握しておくことで、調達部門と取締役会は予算を積極的に計画し、価格を容易に比較し、事業にとって最適な協力体制を構築するための意思決定を行うことができます。
独立監査費用に関する最新の注目点の概要。
最新の独立監査報酬とは、企業が財務諸表の監査と意見表明を行うために、独立監査法人に支払うサービス料のことです。
この手数料は、義務的な監査の対象となる企業、または任意監査を必要とする企業を含む、あらゆる種類の企業に適用されます。企業は、予算を策定し、法的期限に従って監査契約を適時に締結するために、会計年度末までにこの手数料を確定する必要があります。
各種業種向け独立監査サービスの最新参考価格表。
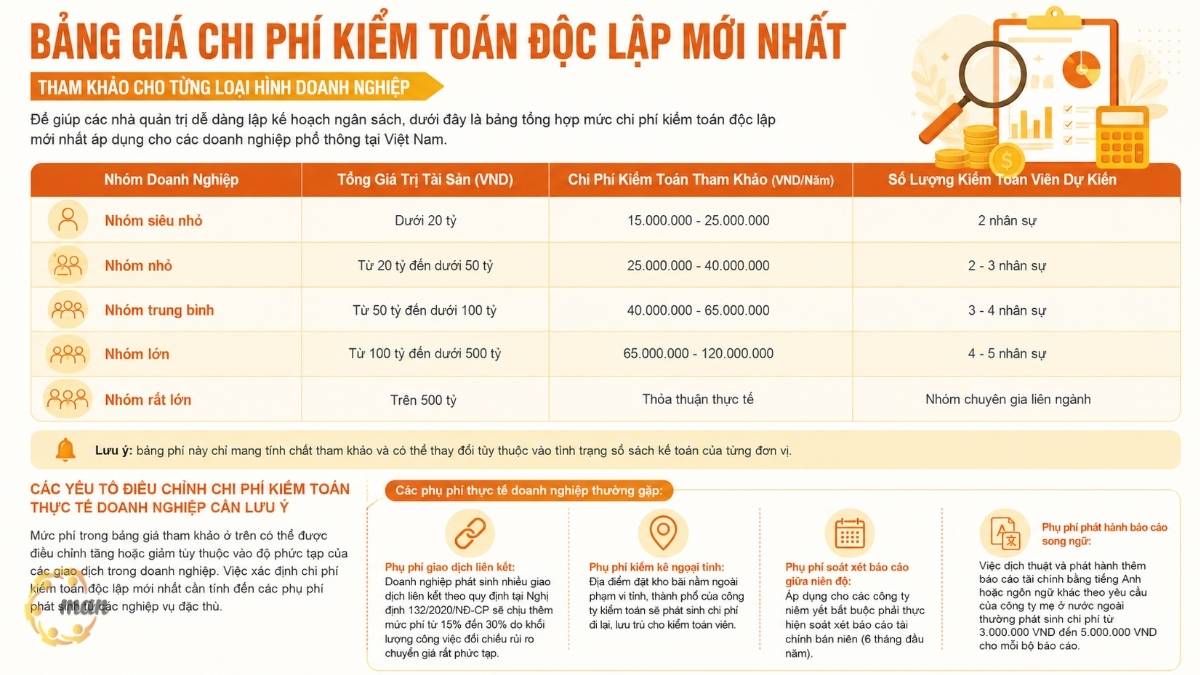
c を支援するために経営者は簡単に予算を計画できます。以下は、ベトナムの一般的な企業に適用される最新の独立監査費用の概要表です。
| ビジネスグループ | 総資産額(ベトナムドン) | 参考監査費用(ベトナムドン/年) | 監査担当者の予想人数 |
| マイクログループ | 200億以下 | 15.000.000 – 25.000.000 | スタッフ2名 |
| 少人数グループ | 200億から500億未満へ | 25.000.000 – 40.000.000 | スタッフ2~3名 |
| 平均グループ | 500億から1000億未満へ | 40.000.000 – 65.000.000 | スタッフ3~4名 |
| 大人数 | 1000億ドルから5000億ドル未満へ | 65.000.000 – 120.000.000 | スタッフ4~5名 |
| 非常に大きなグループ | 5000億以上 | 実際の合意 | 学際的な専門家グループ |
この料金表は参考用であり、各事業体の会計記録によって変更される場合がありますのでご注意ください。
実際の事業監査費用を調整する際に考慮すべき要素。
上記料金表に記載されている料金は、取引の複雑さによって増減する場合があります。最新の独立監査費用を算出するには、特定の種類の取引から生じる追加料金を考慮する必要があります。
企業がよく直面する一般的な追加費用:
- アフィリエイト取引手数料政令132/2020/ND-CPに規定されているように、多数の関連当事者間取引を行う企業は、移転価格リスク調整プロセスの複雑さのため、15%から30%の範囲で追加料金が発生します。
- 州外在庫に対する追加料金倉庫の所在地が監査法人の所在する州または市外にある場合、監査員の旅費および宿泊費が発生します。
- 中間報告書レビューの追加料金これは、半期(最初の6か月)の財務諸表の見直しが義務付けられている上場企業に適用されます。
- 二言語レポートの発行には追加料金がかかります。海外の親会社からの要請に応じて、追加の財務報告書を英語またはその他の言語に翻訳して発行する場合、通常、報告書1件あたり300万ベトナムドンから500万ベトナムドンの費用が発生します。
独立監査報酬に関する最新の法的規制は何ですか?
どの組織が毎年独立監査人を雇用することが義務付けられていますか?
によると 2011年独立監査法 政令17/2012/ND-CPによれば、特定の業種に属する企業は年次財務諸表監査が義務付けられています。これらの企業は、国家管理機関からの厳しい法的制裁を回避したい場合、監査を恣意的に省略することはできません。
独立監査人の雇用が義務付けられている組織グループには、以下のものが含まれます。
- 外国直接投資(FDI)企業これは、資本規模や事業分野に関わらず、ベトナムで事業を展開するすべての外国直接投資企業に適用されます。
- 信用および金融機関これには、商業銀行、金融会社、リース会社、人民信用基金、マイクロファイナンス機関などが含まれる。
- 保険組織これには、生命保険会社、損害保険会社、再保険会社、および保険仲介会社が含まれます。
- 公開会社、上場企業一般に証券を発行する企業、証券取引機関。
- 国有企業: 国が設立資本の100%以上または支配株を保有する企業。
- 国家プロジェクトを実施する企業グループAおよびBのプロジェクト実施主体は、法的規制に従って公的投資資金を活用する。
- によると 法令90/2025/ND-CP2025年度から、 大規模ビジネスグループ 以下の3つの基準のうち少なくとも2つを満たす場合、年次財務諸表監査は義務付けられます。 総資産が1,000億ベトナムドン以上。, 総収益が3,000億ベトナムドン以上。または、社会保険料を納付している従業員の平均人数が200人以上である場合。
このリストを理解することで、経営者は最新の独立監査費用を調査する前に、自社の法的義務を明確に把握することができます。
企業が監査報告書を提出しなかった場合、どのような法的リスクと罰則が科せられるのでしょうか?
財務諸表の監査が義務付けられているにもかかわらず、期限内に監査を実施しなかった企業は、厳しい行政罰に処せられます。会計および独立監査分野における行政罰に関する政令41/2018/ND-CPには、これらの違反に関する詳細な規定が定められています。
具体的な罰則と法的リスク:
- 4,000万ベトナムドンから5,000万ベトナムドンの罰金が科せられます。これは、監査済みの財務諸表および監査報告書を、指定された期限内に所轄の国家機関に提出しなかった場合に適用されます。
- 税金還付申請が却下されました。有効な監査報告書がない場合、税務当局は付加価値税(VAT)の還付申請または法人所得税の還付申請を受け付けません。
- 銀行融資へのアクセスが限られている。ベトナムのほとんどの金融機関は、企業が独立監査済みの財務諸表を提出できない場合、融資の実行を拒否したり、信用限度額を引き下げたりする。
- ブランドイメージの低下税務当局のリスク管理システムにおいて高リスクと分類された企業は、現地調査や監査の頻度が増加する。
- 操業停止のリスク公開企業や上場企業の場合、監査報告書の提出が遅れると、株式が警告、管理、または取引停止の対象となる可能性があります。
最新の独立監査報酬体系は、どのような実務的な要素で構成されているのでしょうか?
チャート 独立監査費用 最新の料金体系には、すべての企業に適用される固定料金はありません。サービス料金は、サービスの複雑さに基づいて算出されます。 監査プロセス そして、各ユニット固有の運用特性。
このコストを構成する主な要因は以下のとおりです。
- 総資産および総収益これらは、企業の規模とレビューが必要な文書の量を判断するための、最も基本的な2つの指標です。
- 銀行口座数と取引件数複数の銀行口座を持ち、取引量が多い企業では、監査人が確認書を送付したり、書類を照合したりするためにかなりの時間を費やす必要がある。
- 在庫規模と保管場所遠く離れた複数の倉庫で在庫確認を行うと、出張費が発生し、現場に必要な監査員の数も増加する。
- 子会社および関連会社の数複雑な事業モデルを持つ企業は、連結財務諸表監査を必要とし、そのためにはグループ会社間の取引を照合・消去するための高度な技術が求められる。
- 内部統制システムの品質内部統制システムが効果的であれば、監査人は詳細なテスト手順の数を減らすことができ、それによって独立監査のコスト削減に貢献できる。
- 会計記録の状況会計記録の不備、原本の紛失、あるいは多数の明らかな誤りは、監査人の作業時間を延長させ、サービスの総コストを増加させる。
- 事業の性質不動産、建設、鉱業といった高リスク産業は、一般的な商業・サービス産業に比べて、常に複雑な監査手続きを必要とする。
独立監査サービスの調査および価格設定のプロセスはどのようなものですか?
ステップ1:情報を収集し、事業の初期リスク評価を実施する。
最新の独立監査費用見積もりプロセスは、監査法人がクライアントに関する基本情報を受け取ることから始まります。企業は、監査法人が総合的な評価を実施できるよう、当年度の未監査財務諸表、または前年度の監査済み財務諸表を提供する必要があります。
監査人がこの段階で重点的に調査する分野は以下のとおりです。
- 所有構造に関する情報(外国直接投資企業か国内企業か)。
- 企業の経営部門と経理部門の組織図。
- 関連当事者および関連当事者との間で発生した取引の一覧。
- 当該事業部門で現在有効な会計方針(通達200/2014/TT-BTCまたは通達133/2016/TT-BTC)。
潜在的なリスクの予備評価は、監査法人が文書の複雑さを判断するのに役立ち、ひいてはプロジェクトに必要な人員数を算出するための基礎となる。
ステップ2:当該部署の会計システムの現地調査を実施する。
初期評価の後、独立監査法人は通常、現地訪問または企業の最高会計責任者との直接面談を実施します。その目的は、内部統制システムと会計書類の完全性についてより深く理解することです。
現地調査の内容は以下のとおりです。
- 入力および出力請求書と関連書類の継続性と完全性を確認する。
- 実際の支出承認プロセスと在庫管理プロセスを評価する。
- 経理担当者に、その年に発生した具体的な取引について聞き取り調査を行う。
- 企業内における情報技術および会計ソフトウェアの導入レベルを判断する。
企業の会計システムが適切に運用され、文書化が明確であれば、監査リスクは低くなります。逆に、帳簿に多数の明らかな誤りがある場合、監査人がデータを処理するのにかかる時間が長くなり、その結果、企業にとって最新の独立監査にかかる費用が増加すると予想されます。
ステップ3:予備的な監査計画を作成し、正式な見積書を送付する。
調査結果に基づき、監査チームリーダーは詳細な作業計画を作成し、関与する人員数と推定完了時間を決定します。この計画は、事業部門が顧客にとって最も適切かつ最新の独立監査費用を算出するための技術的な基礎となります。
顧客に送付される正式な価格見積書の主な内容は以下のとおりです。
- サービス範囲監査対象が特定の会計年度の財務諸表であることを明記する。
- 実行時間調査開始から報告書公表までの詳細なタイムライン。
- 予定されているスタッフレビューを担当する監査人およびパートナーの一覧。
- サービス料最新の独立監査の総費用には、付加価値税およびその他の付随費用は含まれていません。
- 支払い条件支払いは通常、2~3回の分割払いとなります。
この文書は、当社のサービス調達部門が市場の他の見積もりと比較する際の基準となるものです。
ステップ4:現地調査を実施し、報告書の草案を作成する。
両当事者が費用に合意し、賃貸契約書に署名すれば、契約は成立します。 独立監査監査チームは直接企業のオフィスに出向き、監査業務を実施します。現地監査の手順には、書類の確認と比較、在庫棚卸の立会い、債務確認書の送付などが含まれます。
監査チームがクライアントのオフィスで行う主な業務は以下のとおりです。
- 期首残高を前年度の監査済み財務諸表と比較してください。
- 収益、費用、売上原価などの主要項目について、裏付けとなる書類を詳細に確認してください。
- 決算日における現金、在庫、固定資産の棚卸し作業に立ち会い、監督する。
- 会社の取引銀行、顧客、仕入先に対し、それぞれ独立した確認書を送付する。
- 税法、社会保険規則、その他関連する法的規定への遵守状況を確認する。
監査チームは、十分な監査証拠を収集した後、取締役会と必要な修正仕訳について協議します。監査済みの財務諸表の草案は、両者が財務諸表の数値について最終的な合意に達する前に、会社に送付され、レビューが行われます。
ステップ5:監査文書を最終化し、公式報告書を発行する。
この最終段階では、独立監査法人の取締役会メンバーが、監査チームのすべての作業ファイルを審査します。この独立した審査により、すべての監査手続きがベトナムの現行監査基準に準拠していることが確認されます。
申請書の記入手順は以下のとおりです。
- 提供された情報を確認する、会社の取締役会からの署名入り説明書を入手してください。
- 監査チームと会社の経理部門との間の意見の相違は、徹底的に解決する。
- 契約書に明記された部数だけ、公式の独立監査報告書に署名と捺印を行う。
- 監査報告書を、内部統制の弱点を概説した経営陣への書簡(もしあれば)とともに会社に提出してください。
品質管理チェックが完了した後、正式な監査報告書に署名、捺印の上、契約で合意された数量で事業者に送付されます。事業者はこの報告書を、税務当局、計画投資局、その他関係機関に期限内に提出します。
異なる監査法人サブグループにおける最新の独立監査費用の比較表。
独立監査の費用は、企業が監査法人を選ぶ際の重要な基準となります。しかし、監査法人の規模、顧客基盤、実施方法、専門サポートのレベルなどによって、料金は大きく異なります。以下の表は、現在利用可能な各監査法人グループの費用と得られる価値を企業が容易に比較するのに役立ちます。
| 比較機能 | 国際的に有名な4大監査法人 | ティア2監査法人グループ | 評判の良い国内監査法人グループ(MANなど) |
| 顧客セグメンテーション | 多国籍企業、大手上場企業 | 中規模上場企業 | 外国直接投資企業、中規模および大規模民間企業 |
| 最新の独立監査報酬率 | 非常に高い(通常2億ベトナムドン以上) | 高価格帯(通常8,000万~1億8,000万ベトナムドン) | 妥当かつ最適な価格(通常2500万~8000万ベトナムドン) |
| ベトナムにおける税務リスクの理解度 | 国際規格に基づく概要 | かなり良い | 長年にわたり地元に精通した専門家チームのおかげで、非常に洞察に富んだ内容となっています。 |
| 対応時間とサポート時間 | 事務手続きは複雑で、対応に時間がかかります。 | 中くらい | 迅速で柔軟な、24時間365日の直接サポート。 |
MAN(マスター・アカウンタント・ネットワーク)の包括的な監査ソリューションは、コスト最適化に役立ちます。
MANの専門家チームは、30年以上の経験を有しています。
選択をする際に 独立監査サービス企業は常に、データ検証を行うだけでなく、解決策を提案できるパートナーを求めています。MAN(Master Accountant Network)には、ベトナム市場で30年以上の実務経験を持つ監査専門家チームが在籍しています。
MANの専門家チームの際立った強み:
- 当社の監査チームは、ベトナム公認会計士(CPA Vietnam)資格に加え、その他の権威ある国際資格(ACCA、CPA Australia)を保有しています。
- ベトナムの税制政策と、絶えず変化する税務リスク管理規制に関する深い理解。
- 現代の監査手法は、企業の時間を節約するために、重大なリスクを評価することに重点を置いている。
- 内部統制システムの改善に関する助言を行い、監査プロセス中に企業が業務プロセスを標準化できるよう支援する能力。
MANの監査担当者は長年の経験に基づき、企業の内部統制システムの欠陥を迅速に特定します。私たちは、最新の独立監査費用を最適化するには、企業にとっての付加価値、すなわち実際の税務監査前に完全な安心感を提供することが不可欠であることを理解しています。
MANは、データセキュリティと法的責任に対する強いコミットメントを示しています。
企業にとって、財務データは非常に貴重で、極めて機密性の高い資産である。 独立監査人を雇用する そのためには、業務プロセス全体を通して、そして契約終了後も、情報機密性に関して両当事者間の最大限の信頼関係が不可欠となる。
MAN(マスター・アカウンタント・ネットワーク)の機密保持と責任への取り組み:
- 絶対的な情報セキュリティ顧客のすべての会計データおよび事業情報は、安全なサーバーシステムに保存され、監査目的のみに使用されます。
- 明確な法的責任MANは、監査意見の正確性および客観性について、法的および規制上の責任を全面的に負います。
- 報酬ポリシーMAN監査チームの主観的なミスにより技術的なエラーが発生した場合、企業に生じた物的損害を補償することを約束します。
- 監査後のデータ説明に関するサポート。MANの専門家チームは、税務当局や独立検査チームに対し、監査報告書のデータを詳細に説明する際に、企業を常にサポートします。
MAN(マスター・アカウンタント・ネットワーク)は、機密保持に関する専門的な会計および監査倫理基準を厳守することを約束します。同時に、公式報告書に記載された監査意見について常に法的責任を負い、第三者からの攻撃に対して企業の正当な権利を保護します。
監査サービスは、ホーチミン市の1区と7区からビンズオン省まで、全国でご利用いただけます。
企業ニーズの高まりに応えるため、MANは全国規模で独立監査サービスを提供しています。特に、多くの海外直接投資企業や大規模工業団地が集中する南部地域の主要経済圏へのサービス提供に重点を置いています。
MANの専門家チームは、ビンズオン省とドンナイ省にある顧客の工場やオフィスに直接出向き、迅速な調査や在庫確認を行う準備が常に整っています。この強力な現地拠点体制により、企業は監査員の出張費や宿泊費を削減でき、最新の独立監査費用を最適化することができます。
事例研究:MANがビンズオン省の外国直接投資(FDI)企業における重大な税務リスクにどのように対処したか。
昨年末、ビンズオン省VSIP工業団地にある外資系製造会社が、MAN(マスター会計士ネットワーク)に懸念を表明した。同社は税務調査を受ける予定だったが、過去3年間の会計記録に売上原価と在庫に関する重大な差異が見られたという。
一般的な低価格の監査サービスを選択した場合、限定付意見付きの監査報告書を受け取るだけで、解決策の提案は一切行われません。そこで、同社の取締役会は、最新かつ最もリーズナブルな独立監査費用を支払い、30年以上の経験を持つMAN社の専門家チームを招聘することを決定しました。
MAN専門家チームによる実際の処理手順:
- 現状の簡単な概観監査チームは、同社のERPシステムにおいて、期末仕掛品在庫の原価配分に関する計算式が誤っていることを発見した。
- 高度な技術処理経理部門に対し、通達200/2014/TT-BTCの規定に従って、誤った会計仕訳を遡及的に修正するよう指示する。
- 確定申告書を作成してください。過去の年度の法人所得税申告書を作成し、詳細な説明書を準備して、ビンズオン省の税務当局に提出してください。
- 現地検査のサポート監査専門家を配置し、税務調査チームに対し、調査期間全体を通して技術的なデータを直接説明する。
その結果、同社は今年初めに実施された税務調査において、推定12億ベトナムドンの税金ペナルティを回避することができました。これは、同社がMANのような評判の高い企業に支払った最新の独立監査費用が、財務保護において非常に効果的な投資であることを明確に示しています。
専門家の意見:税務上のミスと監査コストを最適化する方法
なぜ低価格は必ずしも安全な監査サービスを意味するとは限らないのでしょうか?
多くの企業は、最新の独立監査費用を調べる際に、知名度の低い監査法人からの極端に低い見積もりを優先する傾向があります。しかし、MAN(Master Accountant Network)の見解では、これは深刻な財務上の損失につながる可能性のある誤りです。
超低価格の監査サービスに伴う潜在的なリスク:
- 物理的な検査手順を削減する。監査人は現地での在庫確認や債務確認書の送付を行わなかったため、重大な誤りが見落とされた。
- 経験の浅い人員を配置するこのプロジェクトは、専門資格を持たない監査アシスタントやインターンに割り当てられることが多く、主任監査人の綿密な監督なしに直接実施される。
- 限定付意見付きの監査報告書を発行する。低価格の代理店は、企業が根本原因を特定してデータを修正するのを支援する代わりに、最も簡単な解決策、つまり、すべての法的リスクを企業に転嫁するための資格のある意見書を発行することを選択することが多い。
- 事後監査の説明は一切認められません。税務当局が調査を行い、数字に疑問を呈した場合、低価格の監査会社はしばしば協力を拒否したり、説明のために法外な追加料金を企業に要求したりする。
低価格の監査サービスは、現場作業時間を大幅に短縮し、経験豊富な監査員を文書審査に当たらせないことが多い。その結果、重大な税務上の誤りが見過ごされ、税務当局による現場調査で多額の罰金が科せられることになり、監査によるコスト削減額の何倍にも達するケースが少なくない。
MANが提供する、企業が税務調査前に税務リスクを軽減するための専門的なアドバイス。
最新の独立監査の費用を最適化しつつ、報告書の品質を確保するためには、企業は監査チームが作業を開始する前に、いくつかの準備措置を積極的に講じることができます。これにより、監査日数を短縮し、サービス費用を直接的に削減することができます。
企業が会計処理の準備として取るべき積極的な対策をいくつかご紹介します。
- 売掛金の照合を完了してください。監査期間開始前に、主要な顧客および仕入先すべてに対し、売掛金および買掛金の照合明細書を作成し、送付/回収する。
- 資産目録を作成する。決算日時点の現金、在庫、固定資産に関する在庫計画と実際の在庫データの概要を作成してください。
- 会計書類の体系化すべての購入・販売請求書、税関申告書、銀行書類を時系列順に整理し、体系的に保管してください。
- 事前に配分表を作成してください。固定資産の減価償却、長期および短期の前払費用の配分、および給与計算に関する詳細なスプレッドシートを作成してください。
- ビジネス関連の法的文書を作成する。事業登録証明書、取締役会議事録、およびその年に発生した主要な経済契約書をまとめて準備してください。
30年の経験を持つMANの専門家は、企業は会計年度末までに仕入先との買掛金および売掛金の照合を完了すべきだと指摘しています。さらに、定期的な在庫確認を積極的に実施し、請求書や書類を時系列順に整理し、コスト配分スプレッドシートを作成することで、監査プロセスを円滑かつ効率的に進めることができます。
結論する
最新の独立監査費用は、企業が年間財務戦略において慎重に検討する必要のある、必要かつ法的に義務付けられた投資です。料金体系と費用構成要素を理解することで、企業は適切な監査パートナーを積極的に選択し、ベトナムにおける複雑な税務監査リスクから財務システムを保護することができます。
30年以上の経験を誇る専門家チームを擁するMAN(マスター・アカウンタント・ネットワーク)のソリューションは、いつでもお客様のビジネスをサポートする準備ができています。MANに今すぐお問い合わせいただければ、無料の予備調査レポートと、お客様のビジネス規模と特定のニーズに最適化された最新の独立監査費用見積もりをご提供いたします。
MAN – マスターアカウンタントネットワークのサービス連絡先情報
- 住所: No. 19A、ストリート 43、タントゥアン区、ホーチミン市
- モバイル/Zalo: 0903 963 163 – 0903 428 622
- Eメール: man@man.net.vn
- Googleビジネスプロフィール: MAN – Master Accountant NetworkのGoogleビジネスプロフィールを見る
- LinkedInの創設者: 専門家の Le Hoang Tuyen 氏の LinkedIn プロフィールをご覧ください。
制作および専門的なコンテンツレビューの責任者: Mr. レ・ホアン・トゥエン – MAN(Master Accountant Network)の創設者兼CEO。ベトナム公認会計士(CPA Vietnam)資格を持ち、会計、監査、税務、企業財務コンサルティングにおいて30年以上の経験を有する。
MAN(Master Accountant Network)は、会計、監査、税務の分野において、現行の法令に準拠し、専門基準を遵守した、透明性のある最新の専門情報を提供することに尽力しています。
最新の独立監査報酬に関するよくある質問
最新の独立監査費用には、通常どのような費用が含まれますか?
最新の独立監査費用には、通常、専門監査サービス料、依頼件数に基づく報告書発行料、および付加価値税(VAT)が含まれます。さらに、契約内容によっては、監査チームの企業訪問時の旅費および宿泊費が含まれる場合と含まれない場合があります。
より安い料金を求めて、監査法人を毎年変更するのは賢明な選択でしょうか?
企業は、料金の安さだけを理由に、監査法人を毎年頻繁に変更すべきではありません。評判の良い監査法人と2~3年間契約を継続することで、監査人は企業の業務システムを深く理解できるようになり、より効果的な税務リスク管理に関するアドバイスを受けられるだけでなく、翌年以降の初回監査にかかる時間を最小限に抑えることができます。
最新の外国直接投資企業に対する独立監査費用は、国内企業に対する費用よりも高いのでしょうか?
直近の外国直接投資企業(FDI企業)に対する独立監査報酬は、同規模の国内企業に対する報酬よりも一般的に高額です。これは、FDI企業の財務諸表監査では、関連会社間取引や移転価格記録の徹底的な調査が必要となる場合が多く、場合によっては海外の親会社に対して英語で追加の財務諸表を発行する必要があるためです。
監査報告書の提出が遅れた場合、どのような罰則が科される可能性がありますか?
現行の税務・会計規則によれば、監査済み財務諸表を税務当局や統計当局に提出する期限を過ぎた場合、または提出しなかった場合、遅延日数に応じて500万~5000万ベトナムドンの行政罰金が科される可能性があります。したがって、企業は最新の独立監査費用を慎重に検討し、報告期限を守るために早めに契約を締結する必要があります。
MANは、独立監査契約の一環として税務アドバイザリーサービスを提供していますか?
独立性を確保することを目的とした専門監査倫理の範囲内で、MANは監査と同時に簿記業務を行うことはありません。しかし、監査プロセスにおいては、MANの専門家が常に、企業が内部統制システムを改善し、法令に準拠した税務コストを最適化できるよう、助言や指導を提供する用意があります。