
税務当局の取り締まり強化に伴い、中堅・大企業は透明性の高いデータシステムの構築が求められています。こうした状況において、独立した監査サービスは、会計上の誤りを検証し、株主の信頼を高め、内部統制システムを最適化するための現実的な解決策となります。
以下の内容は、基本的な法的情報、よくある誤りの一覧、および標準的な監査業務手順を提供します。最高会計責任者および財務責任者は、この包括的なデータベースを活用して、最適なリスク管理戦略を策定することができます。
独立監査サービスの重点事項の概要。
- コンセプト: 独立監査サービスとは、財務諸表の公正性および正確性に関して、監査人が客観的な意見を検証し提供することを指します。
- 目的: 会計情報の検証は、義務的な法律を遵守するため、あるいは融資の取得、資金調達、入札への参加といった任意の目的のために必要となる。
- 対象科目: 外国直接投資(FDI)企業、上場企業、信用機関、国有企業。
- 実行時間: 毎年(年次報告書、半期レビュー)または合併・買収(M&A)の前に、投資プロジェクトの会計を確定する。
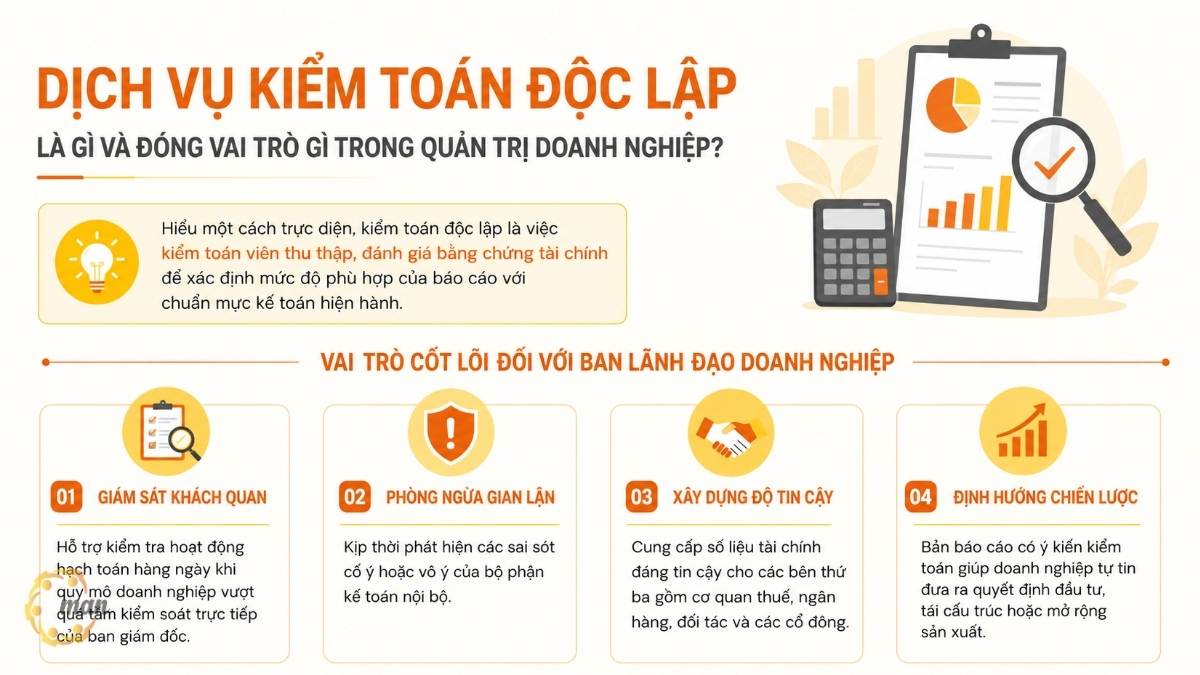
独立監査サービスとは何ですか?また、企業統治においてどのような役割を果たしますか?
率直に言って、 独立監査 監査人は、財務諸表が現在の会計基準にどの程度準拠しているかを判断するために、財務証拠を収集および評価する。
ビジネスリーダーの重要な役割:
- 客観的な監督: 事業規模が取締役会の直接的な管理範囲を超えた場合、日々の会計業務の監査を支援する。
- 不正防止: 社内経理部門による意図的または非意図的な誤りを迅速に検出するため。
- 信頼を築く: 税務当局、銀行、パートナー企業、株主などの第三者に対し、信頼性の高い財務データを提供する。
- 戦略的方向性: 意見表明を含む監査報告書は、企業が投資、組織再編、生産拡大などについて自信を持って意思決定を行うのに役立ちます。
企業はなぜ毎年独立監査を受ける必要があるのでしょうか?
ベトナムの法律では、これらのグループが規定されている。 財務諸表の監査を受けることが義務付けられている組織 経済の透明性を確保するため、毎年実施される。
監査を受ける必要がある組織は 2011年独立監査法:
- 外国直接投資(FDI)企業: ベトナムで事業を展開するすべての外資系企業。
- 公開会社: これには発行体および上場企業が含まれます。
- 金融機関: 商業銀行、非銀行系信用機関、および保険会社。
- 国有企業: 定款資本金が50%以上の国有企業。
監査を受ける必要がある組織は 法令90/2025/ND-CP:
大規模企業の監査 (2025会計年度から施行される新規則):特別なカテゴリーには該当しないが、直前の年度のデータに基づき、以下の3つの基準のうち少なくとも2つを満たす企業:
- 毎年、社会保険に加入する労働者の平均人数は200人以上である。
- 年間総収入は3000億ベトナムドン以上に達した。
- 年末時点の総資産は1,000億ベトナムドン以上に達した。
監査を期限内に実施しなかった場合の罰則および法的リスク:
- 行政処分: 監査報告書を添付せずに報告書を提出した場合、政令41/2018/ND-CPに基づき、4,000万ドンから5,000万ドンの罰金が科せられます。
- 証券制裁: 報告期限を遵守しない上場企業は、取引停止または上場廃止のリスクに直面する。
- 信用制限: 金融機関は融資の実行を拒否したり、企業の信用格付けを引き下げたりする。
自主的に独立監査人を雇用する企業にとっての実質的なメリット:
- 審査時間を短縮する: これは、融資申請や入札書類の処理を迅速化するのに役立ちます。
- ビジネス価値の最適化: 資金調達や株式譲渡の際に、企業価値や金利に関して交渉上の優位性を獲得しましょう。
専門的な独立監査サービスの具体的な構成要素は何ですか?
MAN(Master Accountant Network)のような専門企業による独立監査サービスを利用することで、企業は以下のような包括的なソリューションパッケージの恩恵を受けることができます。
年次および半期財務諸表の監査
- 残高を確認する: 銀行預金残高、売掛金、買掛金に関する確認書を送付してください。
- 在庫調査に立ち会う: 監査担当者は、倉庫における在庫および固定資産の棚卸し活動の監督に直接関与する。
- 書類を確認してください: 高額取引や通常とは異なる取引については、詳細な入力請求書と出力請求書を比較してください。
- 真正性を確認する: 貸借対照表、損益計算書、キャッシュフロー計算書の指標を評価する。
財務情報は定期的に見直す。
- トレンド分析: 収益および費用勘定の変動を分析し、異常を特定する。
- 面接: 現在施行されている会計方針に関して、経理部門および経営陣と直接連絡を取ってください。
- 簡単なレビュー: 親会社への提出用に、四半期または半期ごとの報告データを迅速に確認する。
完了した投資資本決済の監査
- 法的文書を確認する: 承認された予算、設計図書、建設契約書、および工事完了承認記録を確認する。
- 費用を確認してください: 建設請負業者が負担した過剰支出、重複支払い、または不当な追加費用をすべて排除する。
- 決算監査: 実際の投資額に応じて、使用のために引き渡された資産の価値を決定する。
税務目的監査および内部統制監査
- 納税義務の見直し: 企業の付加価値税、法人所得税、個人所得税の申告および納付状況を検査する。
- アフィリエイト取引を確認する: 規制に従って移転価格を決定するための文書を確認してください。 政令132/2020/ND-CP.
- 経営上の推奨事項: 会計システムの欠陥を特定し、税務コストを最適化するための補足書類について助言する。
企業向けの一般的な金融サービスの種類を比較する。
以下の視覚的な比較表は、企業がサービスパッケージを素早く比較検討し、最適な選択をするのに役立ちます。
| 比較基準 | 財務諸表監査 | 財務諸表のレビュー | 税務目的監査 |
| コミットメントのレベル | 合理的な保証(肯定的な監査意見)を提供する | 中程度の保証を提供する(否定的な意見) | 現行の税法を遵守していることを確認してください。 |
| 実施方法 | 詳細書類を確認し、それらを比較し、確認書を送付し、在庫確認に立ち会う。 | データ傾向の分析、経営陣へのインタビュー。 | 税法の見直し、不正支出の調査、関連当事者間取引の確認。 |
| 必須 | 外国直接投資グループ、上場企業、銀行、公開企業、および大規模企業には必須です。 | 大規模な上場企業には、半年に一度の提出が義務付けられている。 | 企業の税務リスク管理ニーズに基づき、自主的に実施される。 |
| 出力 | 公式の独立監査報告書には、監査意見が記載されています。 | 財務情報レビューの結果に関する報告書。 | 詳細な税務リスク管理に関する書簡および調整勧告。 |
国際基準に準拠した独立監査を実施するプロセスとはどのようなものですか?
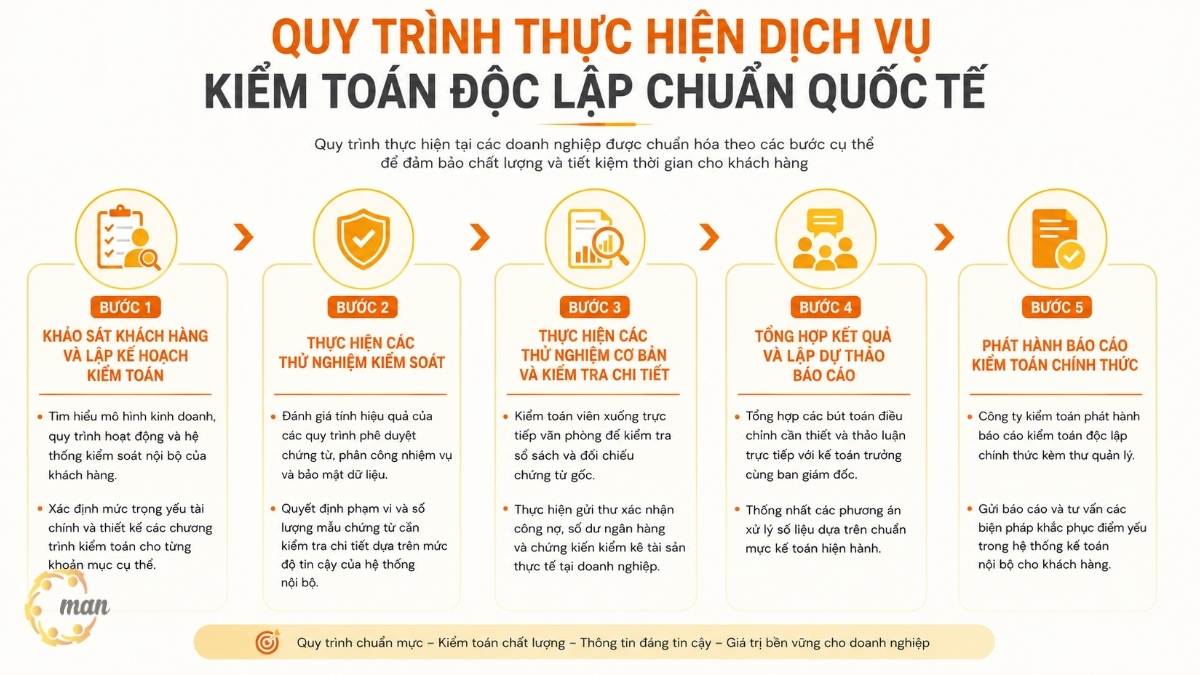
これらの企業では、品質を確保し顧客の時間を節約するために、特定の手順に従って業務プロセスが標準化されています。
ステップ1:顧客にアンケート調査を実施し、監査計画を作成する。
- 顧客のビジネスモデル、業務手順、および内部統制システムを理解する。
- 財務上の重要性レベルを決定し、各項目ごとに監査プログラムを設計する。
ステップ2: 制御テストを実施する
- 文書承認プロセス、タスク割り当て、およびデータセキュリティの有効性を評価する。
- 詳細な調査が必要な文書サンプルの範囲と数に関する決定は、内部システムに対する信頼度に基づいて行われる。
ステップ3:基本的なテストと詳細な検査を実施する。
- 監査人は、会計記録を精査し、原本書類と照合するために、直接事務所を訪問した。
- 未払い債務や銀行残高に関する確認書を送付し、事業所における現物資産の棚卸しに立ち会う。
ステップ4:結果を要約し、報告書を作成する。
- 必要な調整仕訳をすべてまとめ、会計責任者および取締役会と直接協議してください。
- 現行の会計基準に基づき、データ処理方法を標準化する。
ステップ 5: 正式な監査レポートを発行します。
- 監査法人は、正式な独立監査報告書と経営者宛書簡を発行する。
- 顧客の内部会計システムの弱点に対する報告書を提出し、是正措置に関する助言を提供する。
ベトナム企業がよく遭遇する一般的な会計上のリスクと誤りにはどのようなものがありますか?
MAN(Master Accountant Network)の専門家は、実務経験と企業支援に基づき、頻繁に発生し、税金滞納の重大なリスクとなる一般的な間違いを指摘しています。
在庫の差異:
- 実際の在庫数は、未解決の損失や損害のため、会計記録と一致していません。
- 会計担当者は顧客に商品を発送したが、収益を計上するための請求書を期日までに発行しなかった。
法人所得税の計算において、対象外となる経費は除外されます。
- ガソリン代、電話代、生産や事業運営とは無関係な旅費など、経営陣の個人的な経費を計上すること。
- 以下の裏付け書類が不足しています:財務規則、任命決定書、または業務計画書。
関連当事者間取引に伴うリスク:
- 企業は関連当事者との取引を行っているが、政令132/2020/ND-CPで義務付けられている移転価格文書を作成しない。
- 第30%条で定められた上限を超える利息費用の割合は、法人所得税の計算において除外されない。
収益を誤ったタイミングで計上する:
- サービスまたは建設からの収益が、完了受入報告書に準拠せずに認識された時期を特定する。
独立監査サービスの費用を決定する要因は何ですか?
独立監査の報酬体系は固定されておらず、各組織の複雑さと実際の業務量に基づいて算出されます。
サービス料金を決定する要因:
- 総収益および総資産: データセットが大きいほど、テストに必要な詳細なサンプル数も多くなります。
- 活動分野: 製造業、建設業、不動産業は、単純な貿易やサービス業よりも複雑な検査を必要とする。
- 内部統制システム: 整理整頓された体系的な会計記録を持つ企業は、監査人が費やす時間を短縮し、それによってコストを最適化することができる。
- 勤務地: 多くの省や都市に多数の支店や工場が存在するため、移動コストや在庫管理コストが増加する。
以下は、2026会計年度における独立監査サービスの料金表の例です。
| 事業規模 | 年間収益 | 参照監査手数料(米ドル) |
| その事業はまだ収益を上げていない。 | 収入はまだないが、支出は少ない。 | 450~550米ドル |
| 中小企業 | 10億~100億ベトナムドン | 600~750米ドル |
| 中規模企業 | 100億~300億ベトナムドン以上 | 750~950米ドル |
| かなり大きな企業 | 300億~500億ベトナムドン以上 | 950~1,350米ドル |
| 大規模企業 | 500億~800億ベトナムドン以上 | 1,350ドル~1,700ドル |
| 非常に大規模な企業 | 1000億ドン以上 | 1,700ドルから |
注記: 上記の料金は参考価格であり、税金は含まれていません。実際の監査費用は、各企業の記録および実際の業務内容に基づいて調査・評価されます。これには以下が含まれます。
- 産業・ビジネス分野
- 収益と事業規模
- 入力請求書と出力請求書の数
- 投資資本/設立資本
- 労働者数
- 文書の複雑さと監査業務の範囲。
MANにご連絡いただければ、無料の企業プロフィールレビューと、お客様のビジネス状況に合わせた正確な見積もりをご提供いたします。
信頼できる独立監査法人を選ぶ際に、どのような基準を用いるべきでしょうか?
財務報告の質と法的安全性を最高水準に保つため、取締役会は以下の4つの主要基準に基づいてパートナーを選定すべきである。
- 法的有効性: 独立監査法人は、財務省が公表する認定監査法人リストに掲載されている必要があります。報告書に署名する監査人は、法的に有効な公認会計士(CPA)資格を保有していなければなりません。
- 職員の専門能力: 私たちは、豊富な実務経験を持つ監査人を擁する企業を優先的に選定しています。MANでは、30年以上の実務経験を持つ専門家チームが、お客様に最適な税務リスクレビューのアドバイスを一貫して提供しています。
- 幅広いサービスを提供しています。 直接連絡する手間を省くため、全国および1区、7区、ホーチミン市、ビンズオン省などの主要地域に対応できるサービスプロバイダーを選びましょう。
- データセキュリティへの取り組み: 監査法人は、厳格な会計データセキュリティ手順を整備し、検証済みの数値に対して明確な法的責任を負わなければならない。
実例:MANの独立監査サービスを通じて、120億ベトナムドンの税務リスクを最適化した事例。
以下は、MANの監査員が2025年に実際に成功裏に対処したシナリオです。
- クライアント: ビンズオン省にある電子部品製造の外資系企業は、年間4000億ベトナムドン以上の収益を上げている。同社は4年間事業を継続しながら納税義務を一度も履行していないため、税務調査の準備を進めている。
- 危険因子: ベトナム会計基準(VAS)に基づいて記録された売上原価と、韓国にある親会社の経営報告書との間に、重大な差異が発見された。外国人専門家への多数の費用が、外国人請負業者に対する税額控除の対象となっていなかったことが判明した。当初推定される税金滞納および延滞金のリスクは、120億ベトナムドンに上る。
- MANが導入したソリューション: MANの特別対策チームは、税金および関連当事者取引について徹底的な調査とレビューを実施しました。監査チームが監査決定を発表する前に、専門家報酬の妥当性を示す文書を再作成し、政令132/2020/ND-CPに基づく価格比較法を適用して、ベトナムの税務管理法に従って利益率を安全な水準に調整しました。
- 結果: 企業は、不当な経費を削減するために、積極的に修正申告書を提出しています。税務調査チームが現地調査を実施した結果、実際に徴収された未納税額と罰金の総額は4億5000万ベトナムドン未満となり、顧客は115億ベトナムドン以上の税金を節約することができました。
結論する
独立監査サービスは、法的義務であるだけでなく、企業のキャッシュフローを保護し、税負担を安全に最適化するのに役立つ賢明なリスク管理ソリューションでもあります。専門家による客観的なレビューを通じて、取締役会は内部会計システムの弱点を効果的に管理できるようになります。
貴社が財務諸表監査や税務リスク予防に関する詳細なコンサルティングを依頼できる信頼できるパートナーをお探しなら、MAN(マスター・アカウンタント・ネットワーク)のソリューションをお選びください。完全無料のコンサルティングとデータ調査をご希望の方は、今すぐお問い合わせください。
MAN – マスターアカウンタントネットワークのサービス連絡先情報
- 住所: No. 19A、ストリート 43、タントゥアン区、ホーチミン市
- モバイル/Zalo: 0903 963 163 – 0903 428 622
- Eメール: man@man.net.vn
- Googleビジネスプロフィール: MAN – Master Accountant NetworkのGoogleビジネスプロフィールを見る
- LinkedInの創設者: 専門家の Le Hoang Tuyen 氏の LinkedIn プロフィールをご覧ください。
制作および専門的なコンテンツレビューの責任者: Mr. レ・ホアン・トゥエン – MAN(Master Accountant Network)の創設者兼CEO。ベトナム公認会計士(CPA Vietnam)資格を持ち、会計、監査、税務、企業財務コンサルティングにおいて30年以上の経験を有する。
MAN(Master Accountant Network)は、会計、監査、税務の分野において、現行の法令に準拠し、専門基準を遵守した、透明性のある最新の専門情報を提供することに尽力しています。
独立監査サービスに関するよくある質問
外国直接投資企業が年次独立監査報告書を提出する期限はいつですか?
外資系企業の監査済み財務諸表の提出期限は、会計年度末から90日以内です。会計年度が暦年と一致する場合は、翌年の3月30日または31日が期限となります。
限定付監査意見は企業にどのような影響を与えるのか?
限定付意見とは、報告書に重要な虚偽記載が含まれているか、監査人が特定の項目について十分な証拠を収集していないことを示すものです。これは、銀行が融資申請を審査する際の企業の信用度を低下させ、パートナーや投資家が協力をためらう原因となります。
中小企業は独立監査人を雇うべきでしょうか?
法的に義務付けられているわけではないが、中小企業(SME)は、社内会計部門の健全性を監視し、資産損失を防ぎ、大規模な資金調達目標に向けた透明性の高い財務記録を作成するために、このサービスを自主的に利用すべきである。
独立監査人は意見表明を拒否する権利を有するのか?
はい。監査範囲に重大な制約がある場合(実地棚卸ができない、主要な会計書類にアクセスできないなど)、または内部統制が弱すぎて証拠を収集できない場合、監査人は意見不表明を表明します。






