
監査記録は、あらゆる財務管理プロセスの「基盤」として機能し、企業の透明性に関するすべての確かな証拠を保管します。これは、ますます厳格化する法的規制、特に新たな規制の制定といった状況において、特に当てはまります。 決定11/2023/QD-KTNN 2023年10月21日より有効となり、完全に置き換えられます。 決定04/2020/QD-KTNNしたがって、この文書の構成要素を習得することは、監査人の責任であるだけでなく、企業を法的リスクから守るために、社内の会計担当者にとっても不可欠な要件である。
監査ファイルは単なる記録文書ではなく、計画から最終結論に至るまでの監査プロセス全体を反映する証拠システムでもあります。30年以上の経験を持つMAN(マスター・アカウンタント・ネットワーク)は、最新の規制に準拠した標準化された完全な監査ファイル一式が、企業の照合時間の短縮、税務リスクの軽減、そして規制当局からの信頼向上に役立つことを理解しています。
監査ファイルに関する要点の要約
監査ファイルとは、監査人が監査の証拠、計画、結果を記録するために作成、収集、保管する文書の集合体です。このファイルは、監査意見の法的根拠となり、専門基準への準拠を示すとともに、監査の質を検証するための基礎となります。
この規則は、監査対象企業、独立監査機関、および州の監査機関に適用されます。最新の規則によると、監査ファイルは監査報告書の発行日から45日以内に完成させ、保管のために提出しなければなりません。
監査ファイルとは何ですか?また、内部会計においてなぜ重要なのでしょうか?
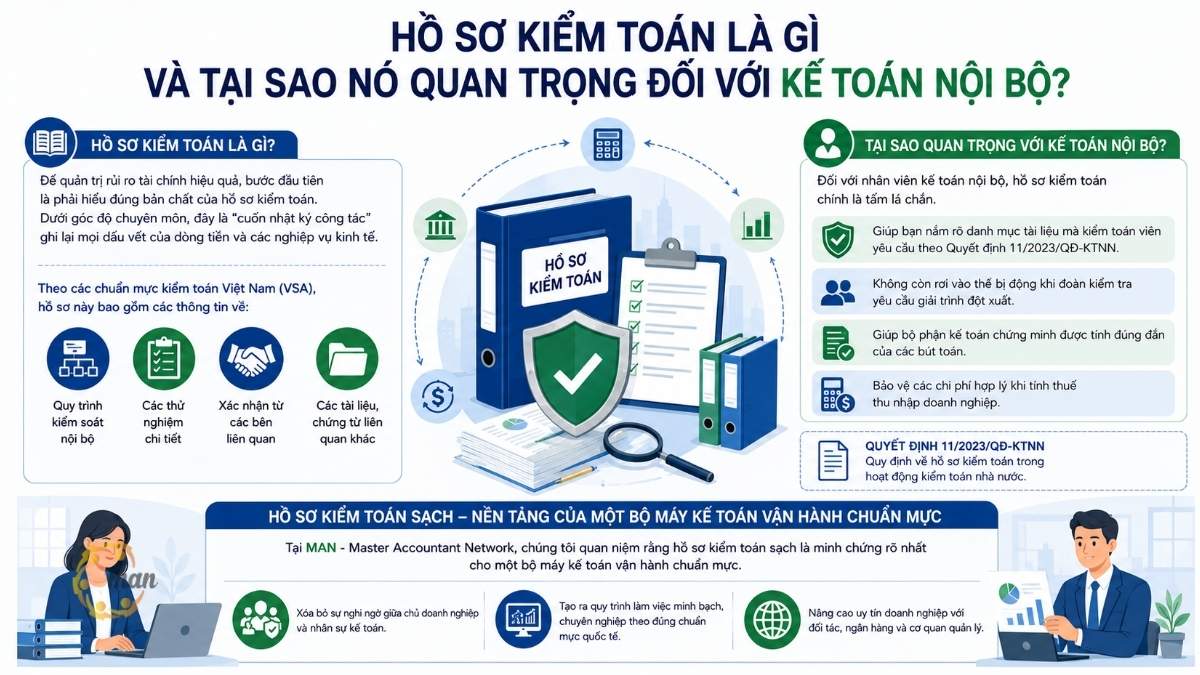
財務リスクを効果的に管理するためには、まず監査文書の性質を正しく理解することが重要です。専門的な観点から言えば、監査文書はキャッシュフローや経済取引のあらゆる痕跡を記録した「作業記録」です。ベトナム監査基準(VSA)によれば、この文書には内部統制の手順、詳細なテスト、利害関係者からの確認に関する情報が含まれます。
社内経理担当者にとって、監査文書は重要な防御手段となります。決定11/2023/QD-KTNNに基づき、監査人が要求する文書リストを熟知しておくことで、監査チームから予期せぬ説明を求められても慌てずに済みます。監査文書をすぐに利用できる状態にしておくことで、経理部門は会計処理の正確性を証明でき、法人所得税の計算における経費の正当性を確保できます。
MAN(マスター・アカウンタント・ネットワーク)では、クリーンな監査記録こそが、適切に機能する会計システムの最も明確な証拠であると考えています。監査記録が明確であれば、経営者と会計担当者の間の疑念が解消され、国際基準に準拠した透明性の高いプロフェッショナルな業務フローが構築されます。
監査の監査ファイルカタログには、どのような文書が含まれますか?
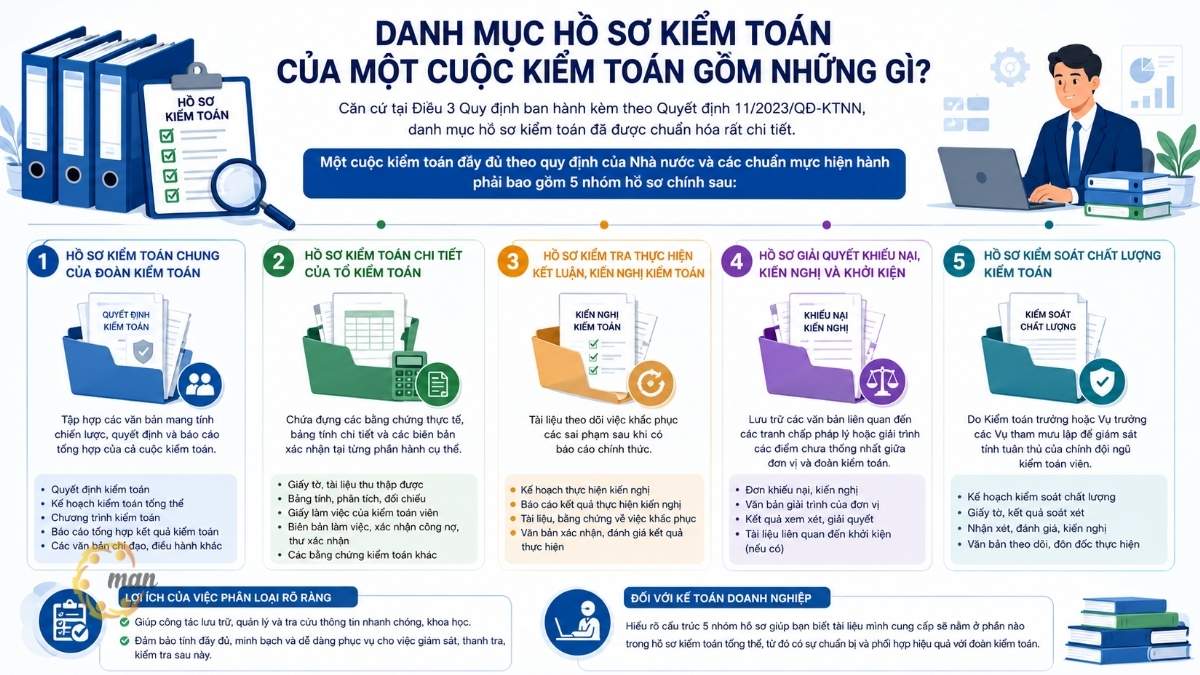
決定11/2023/QD-KTNNとともに発行された規則の第3条に基づき、監査文書のリストは詳細に標準化されている。 監査 州の規制および現行基準に従い、以下の5つの主要な文書群を含める必要があります。
- 監査チームによる総合監査報告書: 監査全体から得られた戦略文書、決定事項、および要約報告書のコレクション。
- 監査チームによる詳細な監査報告書: これには、各作業に関する事実に基づいた証拠、詳細なスプレッドシート、および確認記録が含まれています。
- 監査結果および勧告の実施状況を検証するための文書: この文書は、公式報告書を受領した後に講じられた是正措置を追跡するものです。
- 苦情、請願、訴訟の処理記録: 法的紛争に関連する文書、または組織と監査チーム間の意見の相違点に関する説明の記録を保管してください。
- 管理記録 監査品質: 監査責任者または関連部門の責任者によって設置され、監査チーム自身のコンプライアンス遵守状況を監視する。
上記で説明した明確な分類は、情報の保管と検索を容易にします。企業会計担当者にとって、この構造を理解することは、文書が監査ファイル全体のどのセクションに属するかを把握するのに役立ち、適切な準備を可能にします。
監査チームの一般監査ファイルには、どのような文書が含まれていますか?
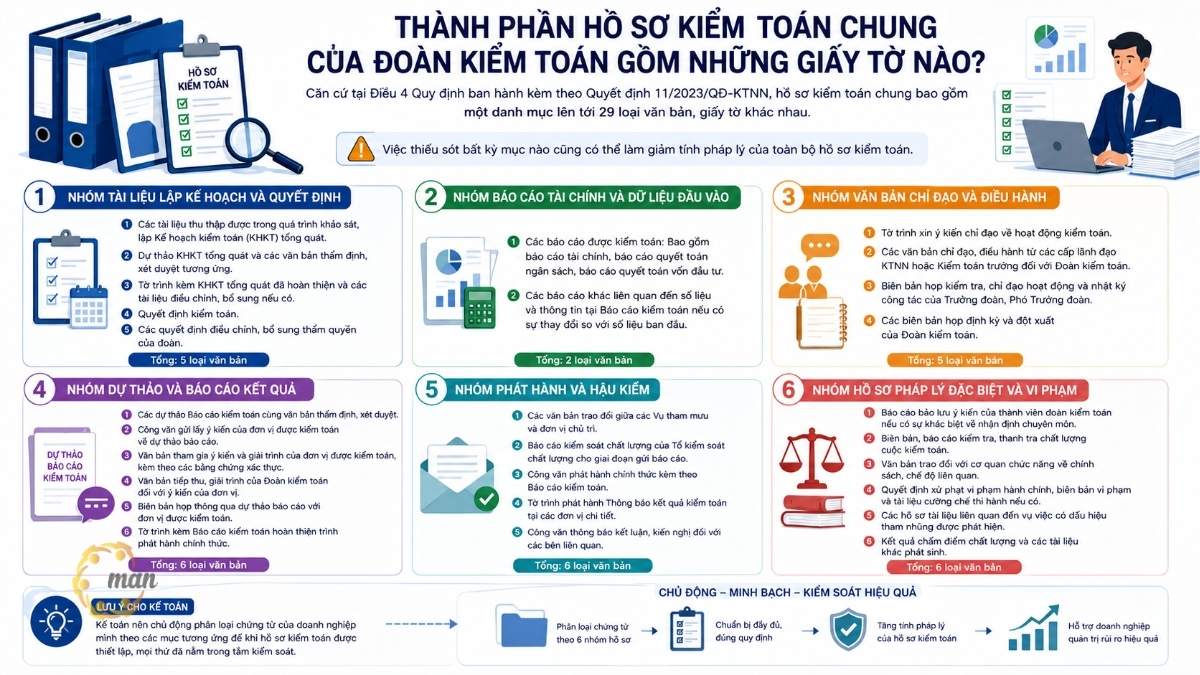
これは会計士が特に注意すべき重要な点です。決定11/2023/QD-KTNNで発布された規則の第4条によれば、一般監査ファイルには最大29種類の文書や書類が含まれます。いずれかの項目が欠落すると、監査ファイル全体の法的有効性が低下する可能性があります。
計画および意思決定文書作成グループ
- これらの文書は、調査および総合監査計画の策定過程で収集されたものです。
- 科学技術に関する総合計画案およびそれに対応する評価・承認文書を作成する。
- 本報告書には、完成した全体的な技術・経済計画、および必要な調整や追加事項が含まれています。
- 監査に関する決定、および監査チームの権限を調整または補完するための決定。
財務報告およびデータ入力チーム
- 監査報告書には以下が含まれます。 財務報告予算精算報告書、投資資本精算報告書。
- 監査報告書に記載されている数値および情報に関連するその他の報告書には、元の数値に対する変更点も記載する必要があります。
指令および行政文書
- 監査活動に関する指導を求める報告書。
- 州会計検査院の幹部または主任監査官から監査チームへの指示および命令。
- 視察および業務指導会議の議事録、ならびに代表団長および副代表の業務記録。
- 監査チームの定例会議および臨時会議の議事録。
ドラフト作成チームと結果報告
- 監査報告書の草案、およびレビュー・承認書類。
- 監査対象企業に対し、報告書草案に対する意見を求める書簡が送付される。
- 監査対象企業からの書面によるコメントおよび説明、ならびにそれを裏付ける証拠書類。
- 監査チームによる、当該部署のコメントに対する回答と説明。
- 監査対象企業との間で報告書案を承認した会議の議事録。
出版および事後監査チーム
- 提出書類と最終監査報告書が正式に公開されました。
- 諮問部門と主導部署の間でやり取りされた文書。
- 報告期間における品質管理チームによる品質管理報告書。
- 公式発表文書は監査報告書に添付されています。
- 詳細単位における監査結果通知の発行状況に関する報告。
- 結論および勧告を関係当事者に通知する公式文書。
特別な法的事例と違反行為
- 本報告書は、専門的な判断に相違がある場合、監査チームメンバーの意見を表明する権利を留保します。
- 監査の品質検査および検証に関する議事録と報告書。
- この文書は、政策や規制に関して関係当局と連絡を取るために使用されます。
- 行政処分に関する決定、違反報告書、および執行関連文書(該当する場合)。
- 汚職の証拠を含む、事件に関連する文書が発見された。
- 品質評価の結果およびその他の関連文書。
この詳細なリストに基づき、MANは会計担当者に対し、監査ファイルを作成する際にすべてが管理下に置かれるよう、会社の文書を適切なカテゴリに積極的に分類することを推奨しています。
監査記録の提出期限はいつですか?
監査記録管理において、期限は常に重要な課題です。決定11/2023/QD-KTNNの第9条第2項によれば、提出書類の詳細に関する規定は以下のとおりです。
監査記録の提出期限は、監査報告書の発行日から45日以内です。監査チームの責任者は、リストの作成と、すべての文書を主担当部署の総務部に提出し、保管する責任を負います。主担当部署に総務部がない場合は、監査責任者が指定する部署に記録が保管されます。
独立監査を受ける企業の場合、この45日間の要件は主に会計検査院に適用されますが、国際的な慣行や専門基準では、監査報告書への署名後60日以内に監査ファイルをパッケージ化して保管することも求められています。この期間を遵守することで、証拠の完全性が確保され、公式な結論が出された後にデータが変更された場合の影響を回避できます。
一般監査ファイルと年次監査ファイルの違いを分析する。
これら2種類の書類を混同すると、会計士が不必要な書類を過剰に作成したり、必要な書類が不足したりする事態に陥りがちです。以下に、これらを簡単に分類するための詳細な比較表を示します。
| 基準 | 永久監査ファイル | 現在の監査ファイル |
| 自然 | 頻繁に変更されることなく、長期間にわたって価値を維持する情報が含まれている。 | 特定の会計年度に関する証拠が含まれています。 |
| メインコンテンツ | 営業許可証、定款、組織図、給与規定、長期契約書。 | 年次監査計画書、試算表、確認書、およびその年度の収益と支出に関する裏付け書類。 |
| 更新頻度 | 事業に法的または組織的な変更があった場合にのみ更新してください。 | 年次監査のたびに、全く新しい監査を実施しなければならない。 |
| 実用価値 | これは、監査人が組織の内部統制の枠組みと環境を理解するのに役立ちます。 | それは、その年度の財務諸表の数値に関する意見を形成するための直接的な根拠となる。 |
MAN(マスター・アカウンタント・ネットワーク)では、クライアントに対し、デジタル化された「永久監査ファイル」を維持することを推奨しています。これにより、毎年「年次監査ファイル」のみに集中できるため、監査シーズン中の経理部門の業務負担を軽減できます。
専門の内部会計担当者向け監査文書作成チェックリスト
監査チームとの円滑な連携を確保し、軽微なミスを回避するためには、経理担当者は体系的なチェックリストを作成する必要があります。完璧な監査ファイルは、書類をきちんと整理することから始まります。
法律および行政記録
これは監査ファイル全体の基礎となるものです。必ずすべて記入してください。
- 事業登録証明書(最新版)
- サブライセンス(事業が規制対象分野に属する場合)。
- 会社定款および社内財務規則。
- 投資および融資に関する決定事項について、取締役会または会員総会で行われた会議の議事録。
会計システム
監査人は、監査報告書と会計記録との整合性を検証します。
- 試算表はレベル3またはレベル4まで詳細に作成されます。
- 総勘定元帳には、残高または取引のあるすべての勘定科目が含まれています。
- 機密口座の詳細台帳: 111、112、131、141、331、641、642。
- 注:すべての会計記録は、作成者である主任会計士が署名し、紙に印刷されている場合は印鑑を押印する必要があります。
第三者による検証
これは、監査報告書を非常に説得力のあるものにするための最も重要な部分です。
- 締め切り日時点の銀行残高確認書。
- 売掛金照合明細書には、顧客と供給者の両方の署名と印鑑が押印されている。
- 買掛金に差異が生じた場合、会計担当者はその差異の理由について詳細な説明を提供しなければならない。
資産および在庫記録
- 12月31日時点の現金および在庫の棚卸しの議事録。
- 固定資産の減価償却スケジュールおよび工具・設備の配分。
- 資産の出所を証明する書類:購入請求書、税関申告書、引渡し記録。
人事記録および税務記録
- 給与記録、雇用契約書、社会保険関連書類の一覧。
- 付加価値税申告書、個人所得税申告書、法人所得税申告書、および国家予算への納付通知書。
- 税務申告書に記載された税額が、説明もなく会計記録と一致しない場合、監査報告書は否定的に評価される。
企業が監査文書の作成で失敗することが多いのはなぜでしょうか?
MANは30年以上にわたる経験の中で、多くの会計士が、どれほど勤勉に業務に取り組んでいても、監査チームから限定付意見を受けたり、数々の誤りが発覚したりするケースを目の当たりにしてきました。その主な原因は、監査文書における「監査証跡」の不備にあります。
多くの企業は請求書は持っているものの出荷指示書がなく、契約書は持っているものの受領報告書がなく、支払伝票は持っているものの所轄官庁からの承認提案書がないといった状況に陥っています。監査記録において文書間の論理的な関連性が欠如している場合、監査人は取引の正当性を疑う権利を有します。
さらに、決定11/2023/QD-KTNNなどの新しい規制への対応を怠ると、文書リストの作成が不正確になり、双方の時間を無駄にすることになります。確認書や調整議事録の紛失など、監査記録の管理が不十分であることもよくあるミスであり、経理部門の信頼性を損なう原因となります。
監査結果に基づいたMAN専門家によるリスク管理の評価。
一流の監査専門家であるMANは、監査記録は問題に対処するためのツールではなく、ガバナンスのためのツールであると主張しています。適切な記録は、企業が業務リスクとコンプライアンスリスクを効果的に管理していることを示します。
実際、ビンズオン省の1区、7区、あるいは工業地帯のような地域では、税務調査や国家監査チームの厳しさが非常に高い。会計士へのアドバイスとしては、厳しい監査役になりきって、事前に自分の記録を精査しておくことが挙げられる。
請求書のみで高額な経費計上を見つけた場合は、「もし自分が監査人だったら、この経費は正当なものだと信じるだろうか?」と自問自答してください。もし納得できない場合は、すぐに監査ファイルに裏付けとなる証拠を追加してください。このような積極的なアプローチは、監査会議に出席する際に必要な自信を与えてくれます。
MAN(マスター・アカウンタント・ネットワーク)のビジネスサポートソリューション
MAN – Master Accountant Networkは、監査サービスを提供するだけでなく、貴社の監査文書システムを最適化するためのソリューションも提供しています。ベトナムにおける税務リスク管理の実務面を熟知した経験豊富な公認会計士チームが、貴社の社内会計チームと緊密に連携し、強固な文書システムの構築を支援します。
監査文書のレビューおよびコンサルティングサービス
弊社では、お客様のファイル全体を精査する「試験的監査」を実施いたします。正式な監査開始前に、法的抜け穴や税務上のリスクを特定し、対処いたします。これにより、企業は高額な罰金を回避し、正確かつ公正な財務報告を確保することができます。
柔軟で透明性の高いソリューションパッケージ
MANでは、すべての企業がそれぞれ独自の特性を持っていることを理解しています。そのため、当社のサービス料金体系は、企業の規模に合わせて設計されています。
- 中小企業: アーカイブ処理プロセスと税務コンプライアンスの最適化に注力する。
- FDI企業: 監査文書がベトナムの基準と国際基準の両方を満たしていることを確認してください。 国際財務報告基準(IFRS).
- 多角的な事業を展開する複合企業: システムリスクを管理し、複雑な報告業務を統合するためのソリューション。
当社は、監査ファイルに含まれるすべてのデータの絶対的な機密性を維持することに尽力し、専門的な助言に対して最高レベルの責任を負います。
事例研究:ホーチミン市における外国直接投資企業向け監査ファイルの保存
2024年、MANは第7区にある外国直接投資(FDI)企業を引き継いだが、その企業は旧監査ファイルに深刻な問題を抱えていた。会計担当者の頻繁な交代により、決定11/2023/QD-KTNNに基づく文書リストは著しく不完全であり、その結果、以前の監査法人は監査不履行の表明を行う意向を示していた。
MANチームは早速作業に取り掛かり、新しい会計担当者を指導して照合記録を復元し、銀行と連携して確認書を取得し、監査文書システム全体を再構築しました。3週間の努力の結果、当社は同社が論理的な文書一式を完成させるのを支援し、監査チームが監査を全面的に受け入れるよう説得することに成功しました。この成果は、同社がデータの透明性を確保できただけでなく、海外の親会社との関係における評判を維持する上でも役立ちました。
結論する
監査記録は、企業の財務状況と法令遵守状況を反映するものです。決定11/2023/QD-KTNNに規定されている文書化要件を習得し、徹底したチェックリストを作成することで、監査プロセスを円滑に進めるだけでなく、企業の経営システムの改善にもつながります。
MAN(マスター・アカウンタント・ネットワーク)は、いかなる状況下でも、監査書類作成の負担を軽減し、お客様をサポートいたします。法律に関する深い知識と30年にわたる実務経験に基づき、すべてのお客様に安心をお届けすることをお約束します。
MAN – マスターアカウンタントネットワークのサービス連絡先情報
- 住所:ホーチミン市タントゥアン区43番地19A号
- 携帯電話/ザロ: 0903 963 163 – 0903 428 622
- メールアドレス: man@man.net.vn
コンテンツ制作:Mr. レ・ホアン・トゥエン – MAN – Master Accountant Network の創設者兼 CEO、会計、監査、財務コンサルティングの分野で 30 年以上の経験を持つベトナムの CPA 監査人。
監査文書に関するよくある質問
監査書類の提出が45日以上遅れた場合、罰則はありますか?
州会計検査院にとって、監査記録の提出遅延は専門的手続き違反であり、業界規制に基づき懲戒処分の対象となる可能性があります。企業にとっては、記録を期限内に提出しないことは、文書紛失のリスクを高め、監査後の検査において困難を生じさせることになります。
決定11/2023/QD-KTNNは、旧規則と比べてどのような点が新しくなっていますか?
この決定により、一般監査ファイルの構成要素がさらに詳細化され(最大29項目)、主任監査役の責任が明確化され、デジタル時代におけるより厳格な品質管理プロセスが確立される。
電子監査ファイルを作成する際に、その法的有効性を確保するために考慮すべき点は何でしょうか?
電子文書は、有効なデジタル署名を有し、改ざんや変更が不可能なシステムに保存され、会計法で定められているとおり、10年間いつでも読み取り可能な形式でエクスポートできるものでなければならない。
会計士は監査に必要な書類の提出を拒否できますか?
企業は監査に関連するすべての情報を提供する義務があります。情報提供を拒否したり、不完全な情報を提供したりした場合、監査人は限定付意見または意見不表明を表明する可能性があり、企業の実績に悪影響を及ぼす可能性があります。
永続的な監査ファイルには何を含めるべきか?
必要書類には、定款、営業許可証、組織図、財務規則、重要な会議の議事録、利害関係者リスト、および5年を超える長期経済契約が含まれます。
監査記録を最長10年間保管する必要があるのはなぜですか?
会計法および監査文書に関する指針文書によれば、税務監査、資本決済、および長期にわたる経済紛争の解決を円滑に進めるためには、10年間の期間が必要である。






