独立監査に関する規制は、現代のビジネス環境における企業財務報告の透明性と信頼性を確保する上で、中核となる法的枠組みを形成しています。これらの要件を遵守することは、組織が法的リスクや税務リスクを回避できるだけでなく、投資家、銀行、政府規制機関などの利害関係者からの信頼を高めることにもつながります。
ベトナムでは、会計および監査に関する通達や政令が絶えず変更されるため、経営者は常に細心の注意を払う必要があります。本稿では、MAN(Master Accountant Network)の専門家の視点から、現在の法的要件、罰則、および実務上の留意事項をまとめ、企業がリスク管理を最適化できるよう支援します。
独立監査に関する規制の主要な側面を要約したもの。
独立監査に関する規則は、企業の財務諸表を検証し、独立した意見を提供するプロセスを規定する一連の法的文書および専門基準です。その主な目的は、財務データの正確性と妥当性を検証し、報告書の利用者間の信頼を築くことです。
本アプリケーションは、大規模企業、国有企業、または専門分野で事業を展開する企業にとって必須です。その他の事業体にとっては、透明性の高いガバナンスと税務監査への準備のための最適なツールとなります。
ベトナムにおける独立監査活動を規定する法的枠組み
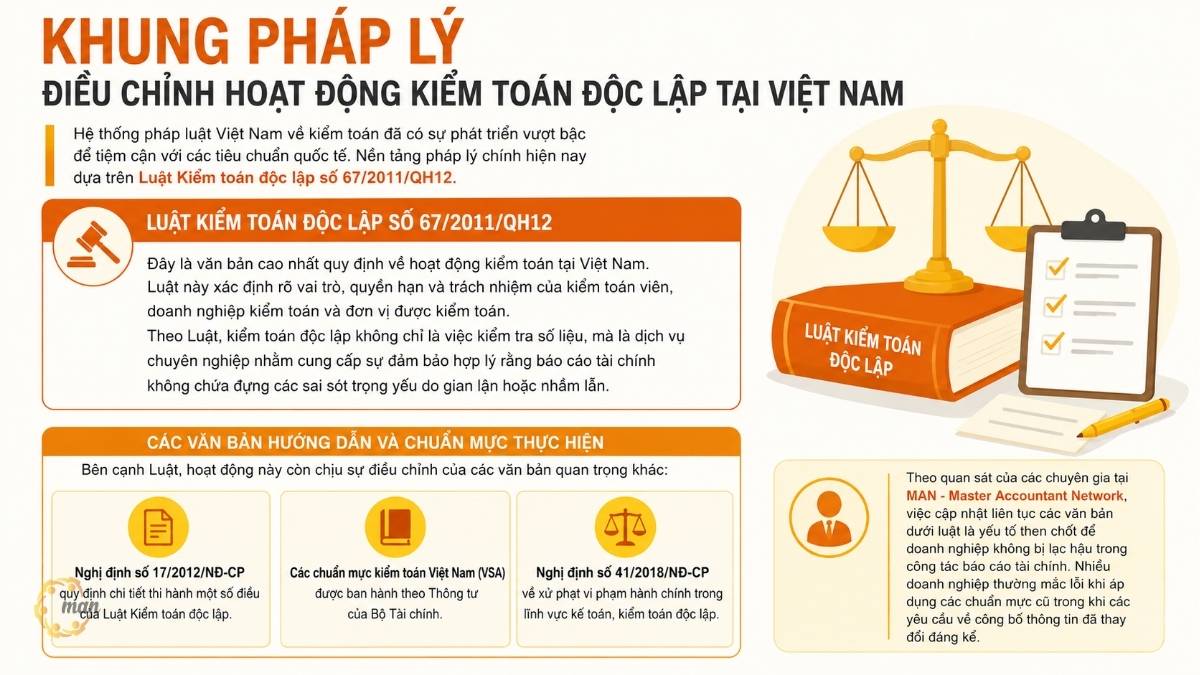
ベトナムの法制度に関して 監査 国際基準に近づくための大きな進展があった。今日の主な法的枠組みは、 独立監査法第67/2011/QH12号.
独立監査法第67/2011/QH12号
これはベトナムにおける監査活動を規制する最高位の法律文書です。この法律は、監査人、監査法人、被監査企業の役割、権限、責任を明確に定めています。この法律によれば、独立監査とは単なるデータの検証ではなく、財務諸表に不正や誤謬による重大な虚偽表示がないことを合理的に保証することを目的とした専門的サービスです。
ガイドラインおよび実施基準
この活動は法律以外にも、以下の重要な文書によって規定されています。
- 政令第17/2012/ND-CP号 独立監査法の一部の条項の実施を詳述する規則。
- ベトナム監査基準(VSA)は、財務省の通達に基づいて発行される。
- 政令第41/2018/ND-CP号 会計・監査業務における違反行為に対する行政処分について
MAN(マスター・アカウンタント・ネットワーク)の専門家によると、企業が財務報告において遅れをとらないためには、規制を継続的に更新することが不可欠である。多くの企業は、開示要件が大幅に変更されているにもかかわらず、時代遅れの基準を適用することで誤りを犯していることが多い。
法律により監査を受けることが義務付けられている組織。
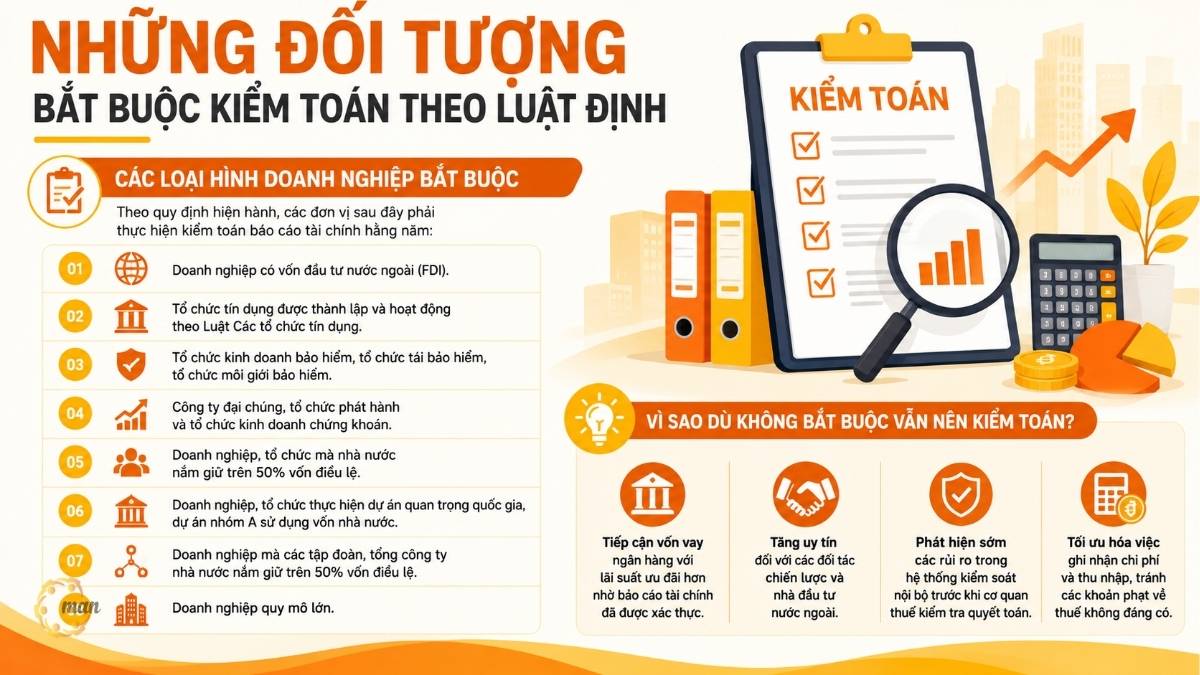
多くの経営者は、自社の事業が義務的な要件に該当するかどうか疑問に思うことが多い。以下に詳細な分類リストを示す。
必須のビジネスタイプ
現行の規制によれば、以下のユニットは規制を遵守しなければなりません。 財務諸表の監査 年間:
- 外国直接投資(FDI)企業.
- 信用機関は、信用機関法に基づいて設立され、運営される。
- 保険会社、再保険会社、および保険仲介会社。
- 公開企業、証券発行会社、証券取引組織。
- 国が定款資本の50%以上を保有する企業および組織。
- 国家重要プロジェクトおよび国家資本を用いたAグループプロジェクトを実施する企業および組織。
- 国有企業およびコングロマリットが501兆3000億ペソを超える資本金を保有する企業。
- 大規模企業.
監査を受ける義務のない企業が、なぜ監査を受けなければならないのでしょうか?
30年以上にわたるコンサルティング経験に基づき、MANの専門家は、義務ではないものの、民間企業に対し、自主的に独立監査を実施することを推奨することが多い。その理由は以下のとおりである。
- 財務諸表の審査に合格すれば、より有利な金利で銀行融資を受けることが可能になります。
- 戦略的パートナーや海外投資家との関係を強化し、評判を高めましょう。
- 税務当局が最終監査を実施する前に、内部統制システムにおけるリスクを早期に特定する。
- 経費と収入の記録を最適化し、不必要な税金ペナルティを回避する。
規制を遵守しない場合のリスクと罰則。
規制の不遵守 独立監査 これは法的リスクにつながるだけでなく、企業のイメージにも直接的な影響を与える。
政令41/2018/ND-CPに基づく行政罰
監査の実施が義務付けられているにもかかわらず実施しなかった企業には、非常に高額な罰則が科せられる可能性があります。具体的には以下のとおりです。
- 規制で義務付けられている財務諸表の監査人を雇用しなかった場合、4,000万~5,000万ベトナムドンの罰金が科せられる可能性があります。
- 監査報告書を規定の期限内に規制当局に提出しなかった場合も、相応の罰則が科せられます。
しかし、この数字には間接的な損失は含まれていません。企業の財務諸表の透明性の欠如や入札書類に監査報告書がないために、税務申告時に経費が認められない場合、経済的損失は数十億ドンに達する可能性があります。
評判と業績への影響。
監査を受けていない財務報告書は、入札における競争力を著しく低下させます。IPOを目指す企業や投資資金を求める企業にとって、信頼できる監査法人による監査報告書がないことは大きな障害となります。MAN(Master Accountant Network)が提案する解決策は、監査をコンプライアンス費用ではなく、事業価値を高めるための投資と捉えることです。
専門家による独立した監査手続き
1つ 監査プロセス 規格は通常、客観性と有効性を確保するために、いくつかの重要な段階を経る。
計画段階
これは最も重要なステップです。監査人は、事業運営、経営環境について理解を深め、企業の抱えるリスクを評価します。この段階では、調査が必要な主要分野を特定するために、企業の経理部門と監査チームとの連携が不可欠です。
実装フェーズ
監査人は、簿記、書類照合、債務確認、実地棚卸などを通じて証拠を収集します。MANでは、お客様がこのプロセスで発生した問題点を理解し、タイムリーな調整を行い、不必要な期末調整を回避できるよう支援することに重点を置いています。
完了段階と報告
監査人は結果をまとめた後、財務諸表に対する意見を表明します。この意見には以下の内容が含まれる場合があります。
- 全面的に承認:報告書は真実かつ妥当である。
- ただし、報告書の内容は、いくつかの特定の点を除いて真実である。
- 逆に言えば、その報告書は不誠実である。
- コメント拒否:評価を行うための十分な証拠がない。
「完全に承認」以外の評価を受けることは、管理者にとって危険信号である。
専門家の意見:監査を通じてガバナンスを最適化する。
監査および税務コンサルティングにおいて30年以上の経験を持つMANの専門家チームは、財務報告におけるエラーの大部分は、会計データと業務プロセスとの整合性の欠如に起因することを認識しています。
一般的な税務リスク
多くの企業は、有効な請求書なしで経費を計上したり、現行の会計基準に準拠しない経費配分を行ったりする際に、しばしば問題に直面します。独立監査は、税務当局が調査を行う前にこれらの問題点を発見するフィルターとして機能します。MANの見解では、優れた監査法人は誤りを発見するだけでなく、企業がベトナムで合法的に税務費用を最適化できるよう、解決策を提案します。
自立の重要性
独立性は、このサービスの根幹です。監査人は、事業体といかなる利害関係も持つことが許されません。したがって、評判の良い監査法人を選ぶことは、戦略的な判断となります。高い能力と信頼性を備えた監査法人が作成した報告書は、税務当局やパートナーからの信頼度が高く、複雑な事務手続きの必要性を軽減します。
事例研究:監査人の限定付意見から生じるリスクの管理
管理者の方々がこれをより明確にイメージできるよう、ベトナムにおける実際の状況を例に考えてみましょう。
製造業を営むA社は、年次財務諸表監査において、期末在庫の評価額に関して監査人から「例外的な」意見を受けた。これは、各支店間で在庫管理プロセスに一貫性がなく、会計記録と実際の在庫数に差異が生じたためである。
その結果、A社は財務諸表が「公正かつ誠実」ではないと判断されたため、工場拡張のための中期融資を銀行から拒否された。
MANからの解決策:当社はA社に対し、以下の手順を踏むよう助言しました。
- 支店間で倉庫関連書類を転送する手順を確認してください。
- 内部統制部門が監督する定期的な棚卸しプロセスを確立する。
- 新しい会計基準に従って在庫会計の仕訳を調整しました。MANの手順を導入してから1年後、A社の財務諸表は監査人から完全に承認され、事業の信用回復と融資の確保に成功しました。
結論する
独立監査は法的義務であるだけでなく、コーポレートガバナンスの向上にも不可欠です。規制を厳格に遵守することは、企業が不必要な罰則を回避するのに役立つだけでなく、持続可能な発展と国際統合のための強固な基盤を築くことにもつながります。
監査、会計、税務コンサルティングにおいて30年以上の経験を持つMAN(Master Accountant Network)は、数千ものベトナム企業の戦略的パートナーとして、誇りを持ってサービスを提供しています。私たちは単なるサービス提供にとどまりません。 監査サービス さらに、財務の最適化、税務リスクの管理、会計プロセスの標準化に関するソリューションを提供し、お客様のビジネスがあらゆる監査に備え、成長機会を捉えられるよう支援いたします。お客様の状況に合わせた最も詳細なアドバイスをご希望の場合は、MANのエキスパートまでお問い合わせください。
MAN – マスターアカウンタントネットワークのサービス連絡先情報
- 住所: No. 19A、ストリート 43、タントゥアン区、ホーチミン市
- モバイル/Zalo: 0903 963 163 – 0903 428 622
- Eメール: man@man.net.vn
- Googleビジネスプロフィール: MAN – Master Accountant NetworkのGoogleビジネスプロフィールを見る
- LinkedInの創設者: 専門家の Le Hoang Tuyen 氏の LinkedIn プロフィールをご覧ください。
制作および専門的なコンテンツレビューの責任者: Mr. レ・ホアン・トゥエン – MAN(Master Accountant Network)の創設者兼CEO。ベトナム公認会計士(CPA Vietnam)資格を持ち、会計、監査、税務、企業財務コンサルティングにおいて30年以上の経験を有する。
MAN(Master Accountant Network)は、会計、監査、税務の分野において、現行の法令に準拠し、専門基準を遵守した、透明性のある最新の専門情報を提供することに尽力しています。
独立監査規制に関するよくある質問
中小企業(SME)は監査を受ける義務がありますか?
金融、証券などの専門分野で事業を展開している企業や、国有企業でない限り、ほとんどの中小企業は監査を受ける義務はありません。しかし、自主的な監査は、企業がより強固な組織へと成長するための良い足がかりとなります。
監査費用は高額ですか?
監査費用は、企業の規模、取引量、事業の複雑さによって異なります。MANでは、画一的な料金表を適用するのではなく、各企業の具体的なニーズに基づいた費用対効果の高いソリューションをご提案することを常に最優先事項としています。
監査法人を毎年変更することはできますか?
はい、企業には監査法人を変更する権利が十分にあります。しかし、正当な理由なく頻繁に変更すると、税務当局から透明性について疑問視される可能性があります。
監査報告書に限定付意見が含まれている場合、どうすればよいですか?
直ちに監査担当者と連携し、根本原因を把握し、是正措置に関する助言を求めてください。これらの問題を数年度にわたって放置しないでください。
独立監査は税務監査とどう違うのですか?
独立監査は、会計基準に基づき、財務諸表が真実かつ公正であることを検証することを目的としています。税務監査は、企業が税法を遵守していることを確認するために政府機関が行う活動です。質の高い監査報告書は、税務監査プロセスを大幅に円滑化します。