独立監査法2011 2011年3月29日に国会で可決された法律第67/2011/QH12号は、2012年1月1日に正式に施行されました。この法律は、財務情報の透明性を高め、ベトナムにおける監査サービスの提供を厳格に規制する重要な法的基盤を築くものです。弁護士、監査人、経営者など、すべての関係者にとって、現行記録の法的検証を行う上で不可欠な原本となります。
この記事は、MAN(Master Accountant Network)チームがベトナム市場における30年以上の実務経験に基づいて作成したものです。原文の法律文書では十分に説明できない実務上の側面、一般的なリスク、および法的文書の処理手順について、詳細な分析を提供します。
2011年独立監査法の主要な側面に関する概要
2011年独立監査法は、監査サービスの提供、監査基準、および被監査企業の責任を規定する法的規制体系である。
この法律は、監査法人、監査業務を行う個人、および年次財務諸表の監査が義務付けられている事業体に適用されます。2026年から2027年の期間において、データの透明性を高め、投資家や規制当局との信頼関係を構築するための強力なツールとなります。
2011年独立監査法の主な構成
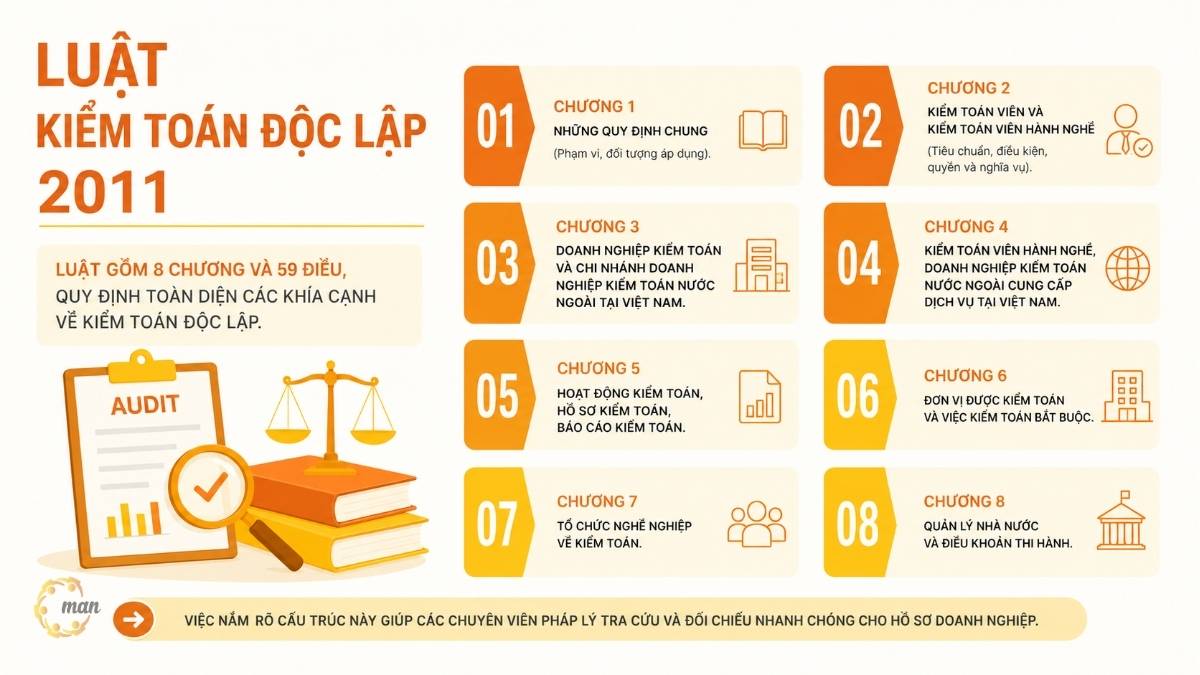
この法律は8章59条からなり、さまざまな側面を包括的に規制している。 独立監査この構造を理解することで、法律専門家はビジネス記録を迅速に検索し、相互参照することができる。
- 第1章:一般規定(適用範囲及び適用対象)
- 第2章:監査人および実務監査人(基準、条件、権利および義務)
- 第3章:ベトナムにおける監査法人および外国監査法人の支店
- 第4章:ベトナムで業務を行う監査人およびサービスを提供する外国監査法人
- 第5章:監査活動、監査文書、および監査報告書
- 第6章:被監査主体と強制監査
- 第7章:監査における専門組織
- 第8章:国家管理および実施規定
監査実務基準(第14条および第15条に基づく)
監査業務を行うには、法律で定められた必須要件を満たす必要があります。
- 監査、財務、または会計の学士号を取得していること。
- 公認会計士(CPA)資格試験に合格し、公認会計士(CPA)資格を取得してください。
- 最低36ヶ月の実務監査経験が必要です。
- 年次知識更新プログラムに積極的に参加してください。
- 私は、信頼できる監査法人と正社員としての雇用契約を結んでいます。
30年の経験を持つMANの専門家は、監査人の専門性が報告書の質を左右する決定的な要因であると指摘しています。企業は、サービス契約を締結する前に、監査人の専門資格の有効性を確認する必要があります。
監査法人の種類
法律によれば、 独立監査サービス ベトナムでは、以下の組織形態を通じて提供されています。
| 業種 | 主な法的特徴 | 実用的な利点 |
| メンバー2名の有限責任会社 | 会員は各自の出資額について責任を負います。 | 最も人気があり、柔軟な運用が可能。 |
| パートナーシップ会社 | パートナーシップにおけるパートナーは、無制限の責任を負う。 | 高い評価を得ている。通常は大手ブランドからのもの。 |
| 民間企業 | 所有者は無制限の責任を負う。 | シンプルで、小規模な用途に適しています。 |
| 海外支店 | 親会社によって異なる | 高い国際基準 |
当該組織は監査を受ける義務がある。
法律では、大規模な企業や組織、あるいは公共の利益に関わる組織は、年次財務諸表の監査を受けなければならないと規定されている。
- 外国直接投資(FDI)企業.
- ベトナムにある信用機関および外国銀行の支店。
- 保険会社、再保険会社、保険ブローカー。
- 公開企業、証券発行会社、証券取引組織。
MAN(Master Accountant Network)のソリューションは、義務付けられていない場合でも、自主的な監査が、企業がパートナーとの信頼関係を強化し、規制当局による検査が行われる前に税務リスクを積極的に管理するのに役立つことを示しています。
専門家の意見:リスクと管理戦略
多くの企業は、監査を単なる事務手続きと捉えているために問題に直面しています。MAN(Master Accountant Network)の専門家は、よくある弱点を以下のように特定しました。
- 業務上のリスク:文書化の不整合、経理部門と監査チーム間の連携不足。
- 税務リスク:特に外国直接投資(FDI)企業の場合、監査報告書などの裏付けとなる資料がないために、税務当局が経費を却下する可能性があります。
- MANの戦略:企業には、正式な監査の約1~2ヶ月前に予備的なレビューを実施することをお勧めします。これにより、データの最適化と重大な虚偽表示の最小化に役立ちます。
さまざまな種類の監査意見の重要性。
- 無限定意見:財務諸表が真実かつ公正であることを確認する。
- 特記事項:株主および税務当局に対し、直ちに説明が必要な具体的な問題点が存在する。
- 反対意見:赤色警告は重大な虚偽表示を示しており、多くの場合、銀行の信用限度額の停止につながる。
- コメント拒否:会計システムが不十分または不透明であるため。
結論する
2011年独立監査法は、現代のコーポレートガバナンスにおいて不可欠なツールである。これらの規制を遵守し、活用することは極めて重要である。 監査サービス 積極的なアプローチを取ることで、企業はあらゆる法的変更に直面しても持続的かつ安全に発展することができます。税務リスク管理と 監査MAN(マスター・アカウンタント・ネットワーク)は、常に最適かつ実用的な解決策についてアドバイスを提供する準備ができています。
MAN – マスターアカウンタントネットワークのサービス連絡先情報
- 住所: No. 19A、ストリート 43、タントゥアン区、ホーチミン市
- モバイル/Zalo: 0903 963 163 – 0903 428 622
- Eメール: man@man.net.vn
- Googleビジネスプロフィール: MAN – Master Accountant NetworkのGoogleビジネスプロフィールを見る
- LinkedInの創設者: 専門家の Le Hoang Tuyen 氏の LinkedIn プロフィールをご覧ください。
制作および専門的なコンテンツレビューの責任者: Mr. レ・ホアン・トゥエン – MAN(Master Accountant Network)の創設者兼CEO。ベトナム公認会計士(CPA Vietnam)資格を持ち、会計、監査、税務、企業財務コンサルティングにおいて30年以上の経験を有する。
MAN(Master Accountant Network)は、会計、監査、税務の分野において、現行の法令に準拠し、専門基準を遵守した、透明性のある最新の専門情報を提供することに尽力しています。
2011年独立監査法に関するよくある質問
監査人は取締役の個人口座を調査する権利を有するのか?
いいえ。監査人は、事業範囲内のデータと文書のみを取り扱います。
義務ではないにもかかわらず、企業はなぜ独立監査人を雇うべきなのでしょうか?
信頼性を構築し、パートナーとのデータ透明性を確保し、財務リスクを積極的に管理するため。
独立監査と税務調査の違いは何ですか?
独立監査は情報ニーズを満たし、会計記録の完成を支援するものである。一方、税務調査は強制的な性質を持つ。
監査報告書は覆せるのか?
データの改ざんが発覚した場合、規制当局は再監査を要求し、関係者に罰則を科す権利を有する。
MAN(Master Accountant Network)は、この点に関してどのようなサポートを提供していますか?
当社は30年の経験に基づき、データ準備、データ解釈、税務最適化を支援いたします。