Закон о независимом аудите 2011 года Закон № 67/2011/QH12, принятый Национальным собранием 29 марта 2011 года, официально вступил в силу 1 января 2012 года. Этот закон закладывает важную правовую основу, повышая прозрачность финансовой информации и строго регулируя предоставление аудиторских услуг во Вьетнаме. Он является важнейшим документом, необходимым всем юристам, аудиторам и руководителям для юридической проверки текущей документации.
Данная статья подготовлена командой MAN – Master Accountant Network на основе более чем 30-летнего практического опыта работы на вьетнамском рынке. Мы предлагаем углубленный анализ практических аспектов, распространенных рисков и процедур обработки юридических документов, которые не могут быть полностью описаны в оригинальных юридических текстах.
Краткое изложение основных положений Закона о независимом аудите 2011 года.
Закон о независимом аудите 2011 года представляет собой систему правовых норм, регулирующих предоставление аудиторских услуг, стандарты работы аудиторов и обязанности проверяемых организаций.
Этот закон распространяется на аудиторские фирмы, практикующих аудиторов и организации, обязанные проводить аудит своей годовой финансовой отчетности. Он является мощным инструментом для обеспечения прозрачности данных и укрепления доверия со стороны инвесторов и регулирующих органов в период 2026-2027 годов.
Основная структура Закона о независимом аудите 2011 года
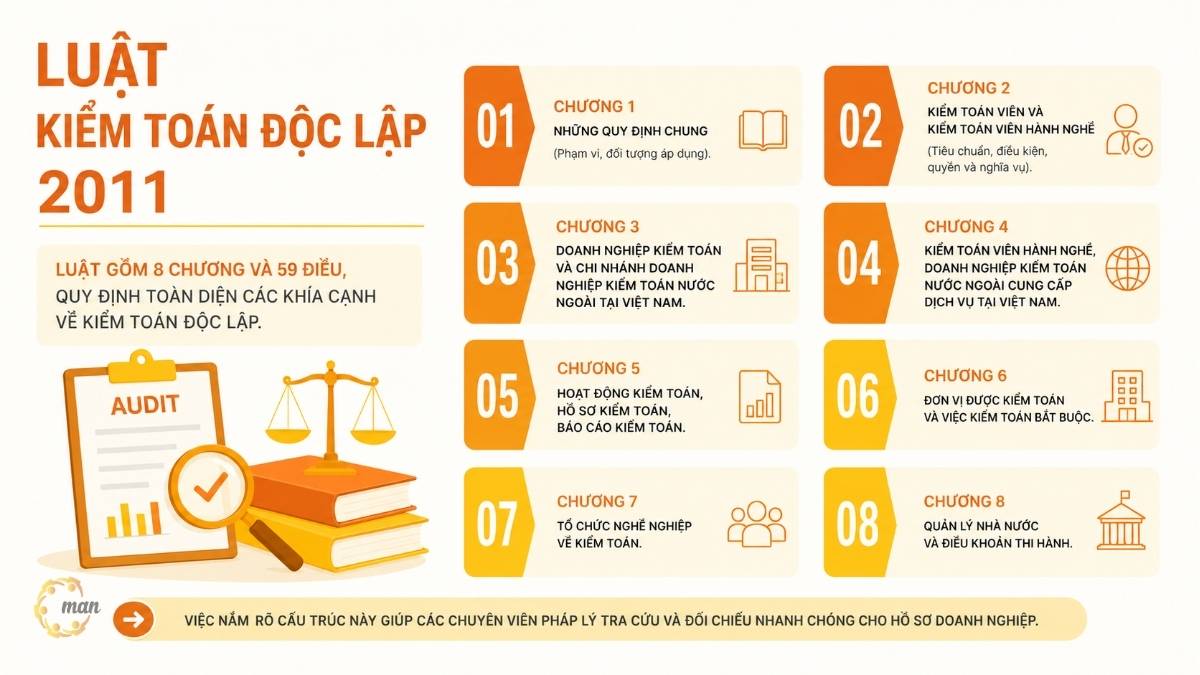
Закон состоит из 8 глав и 59 статей, всесторонне регулирующих различные аспекты... независимый аудитПонимание этой структуры позволяет юристам быстро находить и сопоставлять деловые документы.
- Глава 1: Общие положения (сфера применения и применимые темы).
- Глава 2: Аудиторы и практикующие аудиторы (стандарты, условия, права и обязанности).
- Глава 3: Аудиторские фирмы и филиалы иностранных аудиторских фирм во Вьетнаме.
- Глава 4: Практикующие аудиторы и иностранные аудиторские фирмы, предоставляющие услуги во Вьетнаме.
- Глава 5: Аудиторская деятельность, аудиторская документация и аудиторские отчеты.
- Глава 6: Проверяемая организация и обязательный аудит.
- Глава 7: Профессиональные организации в сфере аудита.
- Глава 8: Государственное управление и положения об исполнении.
Стандарты для практикующих аудиторов (в соответствии со статьями 14 и 15)
Чтобы стать практикующим аудитором, необходимо соответствовать основным требованиям, установленным законом:
- Имеет степень бакалавра в области аудита, финансов или бухгалтерского учета.
- Сдайте экзамен на получение сертификата дипломированного бухгалтера (CPA) и получите свой сертификат дипломированного бухгалтера (CPA).
- Обязательным требованием является наличие не менее 36 месяцев практического опыта в области аудита.
- Принимайте активное участие в ежегодной программе повышения квалификации.
- У меня есть постоянный трудовой договор с авторитетной аудиторской фирмой.
Эксперты компании MAN, обладающие 30-летним опытом, отмечают, что профессионализм аудитора является решающим фактором качества отчета. Предприятиям необходимо проверять действительность профессиональной лицензии перед заключением договора на оказание услуг.
Виды аудиторских фирм
Согласно закону, независимые аудиторские услуги Во Вьетнаме это обеспечивается посредством следующих организационных форм:
| Тип бизнеса | Основные правовые характеристики | Практические преимущества |
| Общество с ограниченной ответственностью с 2 участниками | Участники несут ответственность за свои капитальные вложения. | Наиболее популярный и гибкий вариант работы. |
| Партнерская компания | Партнеры в товариществе несут неограниченную ответственность. | Высокая репутация, как правило, благодаря крупным брендам. |
| Частное предприятие | Владелец несет неограниченную ответственность. | Простой, подходит для небольших масштабов. |
| Зарубежный филиал | Зависит от материнской компании. | Высокие международные стандарты |
Данная организация обязана пройти аудит.
Закон предусматривает, что крупные предприятия и организации, а также организации, представляющие общественные интересы, обязаны проводить аудит своей годовой финансовой отчетности.
- Предприятия с прямыми иностранными инвестициями (ПИИ).
- Кредитные учреждения и филиалы иностранных банков во Вьетнаме.
- Страховые компании, перестраховочные компании, страховые брокеры.
- Публичные компании, эмитенты ценных бумаг и организации, занимающиеся торговлей ценными бумагами.
Решения от MAN – Master Accountant Network показывают, что даже если добровольные аудиты не являются обязательными, они могут помочь предприятиям улучшить свою репутацию среди партнеров и заблаговременно управлять налоговыми рисками до проведения проверок со стороны регулирующих органов.
Мнение эксперта: Риски и стратегии управления
Многие предприятия сталкиваются с трудностями, потому что рассматривают аудит лишь как административную формальность. Эксперты MAN – Master Accountant Network выявили распространенные слабые места:
- Операционные риски: несогласованность документации, отсутствие координации между бухгалтерским отделом и аудиторской группой.
- Налоговый риск: Налоговые органы могут отклонить расходы из-за отсутствия подтверждающих аудиторских отчетов, особенно в случае предприятий с прямыми иностранными инвестициями.
- Стратегия MAN: Мы рекомендуем предприятиям проводить предварительную проверку примерно за один-два месяца до официального аудита. Это помогает оптимизировать данные и минимизировать существенные искажения в отчетности.
Значение различных типов аудиторских заключений.
- Безоговорочное заключение: Подтверждает, что финансовая отчетность является достоверной и справедливой.
- Исключительное заключение: Существуют конкретные вопросы, требующие немедленного разъяснения акционерам и налоговым органам.
- Противоположное мнение: Красный сигнал тревоги указывает на существенное искажение информации, часто приводящее к прекращению действия кредитного лимита банка.
- Отказ от комментариев: В связи со слабой или непрозрачной системой бухгалтерского учета.
Заключить
Закон о независимом аудите 2011 года является незаменимым инструментом в современном корпоративном управлении. Соблюдение и использование этих правил имеет решающее значение. аудиторские услуги Проактивный подход поможет бизнесу развиваться устойчиво и безопасно в условиях любых изменений в законодательстве. Если вашему бизнесу необходима поддержка команды экспертов с более чем 30-летним опытом в управлении налоговыми рисками, аудитMAN – Master Accountant Network всегда готова проконсультировать вас по наиболее оптимальным и практичным решениям.
Контактная информация по обслуживанию в MAN – Master Accountant Network
- Адрес: № 19А, улица 43, район Тан Туан, Хошимин
- Мобильный телефон/Zalo: 0903 963 163 – 0903 428 622
- Электронная почта: man@man.net.vn
- Профиль компании в Google: Посмотреть профиль MAN – Master Accountant Network в Google Business Profile
- Основатель LinkedIn: Просмотрите профиль эксперта Ле Хоанг Туена на LinkedIn.
Ответственный за производство и профессиональную проверку контента: г-н. Ле Хоанг Туен – Основатель и генеральный директор MAN – Master Accountant Network, сертифицированный бухгалтер (CPA) Вьетнама с более чем 30-летним опытом работы в области бухгалтерского учета, аудита, налогообложения и корпоративного финансового консалтинга.
MAN – Master Accountant Network стремится предоставлять прозрачную, актуальную профессиональную информацию в соответствии с действующим законодательством и придерживаясь профессиональных стандартов в области бухгалтерского учета, аудита и налогообложения.
Часто задаваемые вопросы о Законе о независимом аудите 2011 года
Имеют ли аудиторы право проверять личные финансовые отчеты директоров?
Нет. Аудиторы работают только с данными и документами, относящимися к сфере деятельности компании.
Почему предприятиям следует нанимать независимых аудиторов, даже если это не является обязательным?
Для повышения доверия необходимо обеспечить прозрачность данных в отношениях с партнерами и активно управлять финансовыми рисками.
В чём разница между независимым аудитом и налоговой проверкой?
Независимые аудиты удовлетворяют потребность в информации и способствуют завершению бухгалтерской отчетности. Налоговые проверки носят принудительный характер.
Можно ли отменить аудиторский отчет?
В случае обнаружения фальсифицированных данных регулирующий орган имеет право потребовать повторной проверки и наложить санкции на причастные стороны.
Какую поддержку в этом отношении оказывает MAN - Master Accountant Network?
Мы оказываем помощь в подготовке и интерпретации данных, а также в оптимизации налогообложения, опираясь на 30-летний опыт.