
世界有数の監査法人は、ベトナムに進出している多くの外国直接投資企業にとって重要なパートナーである。 独立監査法第67/2011/QH12号外国直接投資企業、信用機関、保険会社、および上場企業は、この認証を取得する必要がある。 監査 による 独立監査法人 彼らは業務を行う資格を有しています。したがって、国際的なネットワークを持つ監査法人を選ぶことは、法的規制への対応に役立つだけでなく、企業の評判を高め、資金調達プロセスを円滑化することにもつながります。
本稿では、世界有数の監査法人を一覧にまとめ、ビッグ4(デロイト、PwC、EY、KPMG)をはじめとする6つの著名な国際監査法人の強みを分析し、海外直接投資(FDI)企業や外国人投資家にとって適切な選定基準を提示する。内容は、ベトナム市場で30年以上の実績を持つ監査、会計、税務コンサルティング会社であるMAN(Master Accountant Network)の実践的な視点に基づいて作成されている。
世界の主要監査法人の主な特徴をまとめた概要。
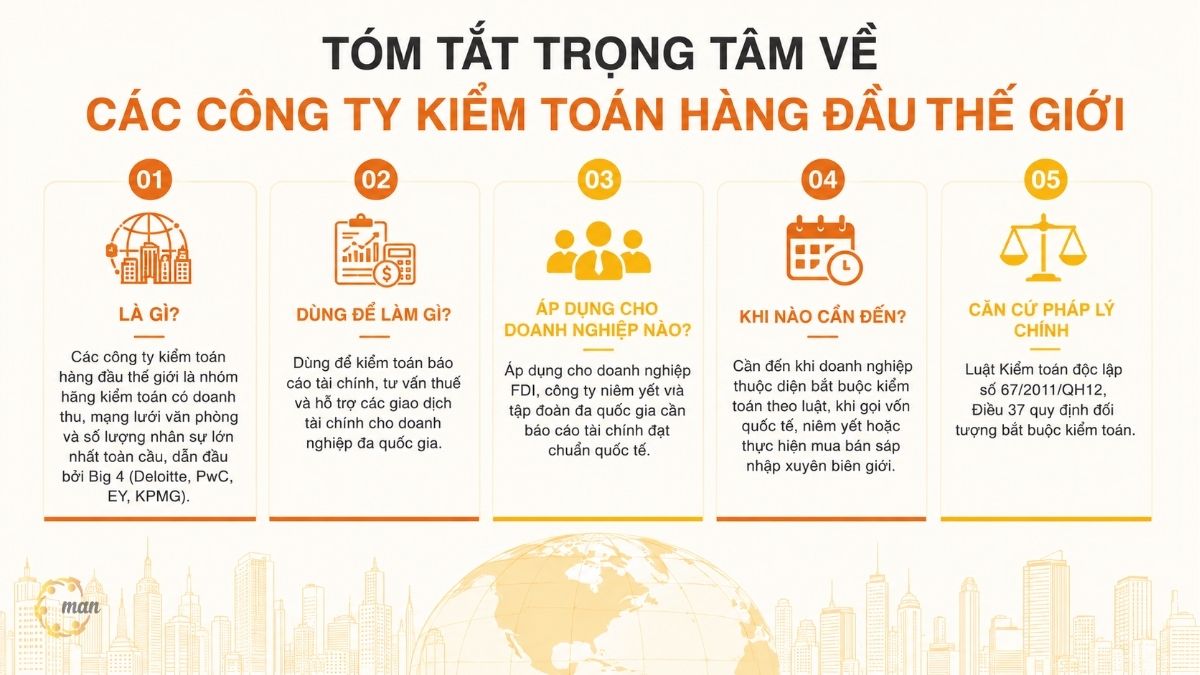
- 世界をリードする監査法人とは、世界最大の収益、オフィスネットワーク、従業員数を誇る監査法人のグループであり、ビッグ4(デロイト、PwC、EY、KPMG)がその中心となっている。
- 多国籍企業の財務諸表監査、税務アドバイスの提供、および金融取引のサポートに使用されます。
- これは、国際基準を満たす財務諸表の報告が必要な、外国直接投資企業、上場企業、および多国籍企業に適用されます。
- これは、企業が法律で義務付けられた監査の対象となる場合、国際的な資金調達を行う場合、株式公開を行う場合、または国境を越えた合併・買収を行う場合に必要となります。
- 主な法的根拠:独立監査法第67/2011/QH12号、監査を受ける必要のある対象を規定する第37条。
世界有数の監査法人をランク付けする際に用いられる基準は何ですか?
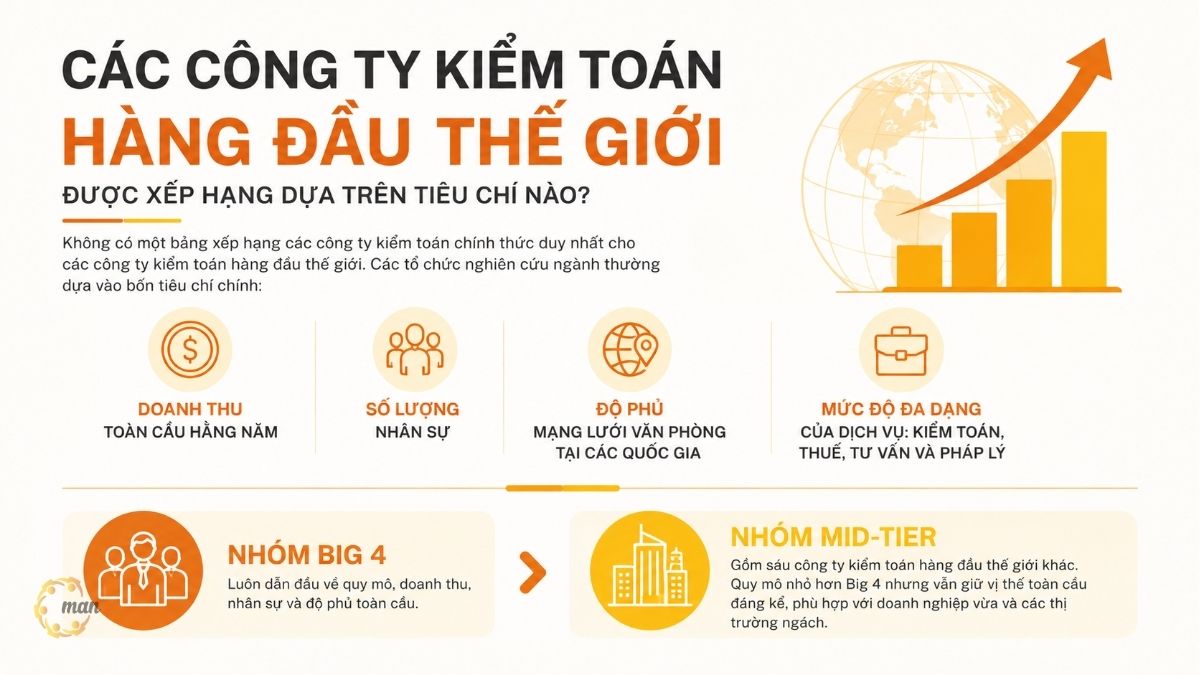
テーブルがありません 監査法人ランキング これは、世界有数の監査法人を評価する唯一の公式ベンチマークです。業界調査機関は通常、年間世界売上高、従業員数、各国におけるネットワーク網の規模、そして監査、税務、アドバイザリー、法律サービスなど、提供するサービスの多様性という4つの主要基準に基づいて評価を行います。
これらの基準に基づくと、ビッグ4が常にトップに立ち、それに続いて世界有数の監査法人6社からなる中堅グループが続く。中堅グループはビッグ4より規模は小さいものの、世界的に大きな存在感を示しており、中規模企業やニッチ市場に適している。
世界最大の監査法人4社:ビッグ4にはどんな名前があるのか?
世界最大の監査法人4社。 これには、デロイト、PwC、EY、KPMGなどが含まれる。 4つの主要な監査法人 これにより 監査サービス主要なグローバル金融市場のほとんどにおいて、アドバイザリー、税務、トレーディング、リスク管理サービスを提供し、フォーチュン・グローバル500企業の大半を顧客としています。
デロイト
1845年にウィリアム・ウェルチ・デロイトによってロンドンで設立されたデロイトは、現在もグローバル本社をロンドンに置いています。売上高と従業員数の両面で世界4大会計事務所の中で最大規模を誇り、150カ国以上で事業を展開し、約46万人の従業員を擁しています。
2024会計年度の全世界売上高は約672億ドルと予測されており、監査・保証業務が約210億ドルを占め、これはビッグ4の中で最高額となる。デロイトの強みは、広範なネットワークと多様なサービスポートフォリオにより、複雑な多国籍企業の組織構造に対応できる能力にある。
PwC(プライスウォーターハウスクーパース)
PwCは、1998年にプライスウォーターハウスクーパースとクーパーズ&ライブランドの合併により設立され、ロンドンに本社を置いています。従業員数は37万人を超え、約149カ国に拠点を展開しています。2024年6月30日を期末とする会計年度の全世界売上高は554億ドルに達し、そのうち監査部門が約195億ドルを占めています。
PwCはフォーチュン・グローバル500に名を連ねる約861社にサービスを提供しており、国際投資家のますます厳格化するESG報告要件に対応するため、AI技術とデジタル監査プラットフォームに多額の投資を行っている。
EY(アーンスト・アンド・ヤング)
EYは1989年にアーンスト・アンド・ウィニーとアーサー・ヤングの合併により設立され、ロンドンに本社を置いています。従業員数は約39万3000人で、南北アメリカ、EMEIA(欧州・中東・アフリカ)、アジア太平洋、日本の4つの主要地域で事業を展開しています。
2024会計年度のグローバル売上高は約512億ドルに達すると予測されており、特に監査・税務部門は2023年から2024年にかけて最も高い成長率を記録すると見込まれています。EYは、国境を越えた合併・買収や企業価値評価を支援する能力が高く評価されています。
KPMG
KPMGは、1987年にピート・マーウィック・インターナショナルとクリンフェルト・メイン・ゲルデラーの合併により設立され、オランダのアムステルフェーンに本社を置いています。従業員数は約27万5000人で、145~150カ国で事業を展開しています。
2024年9月30日を期末とする会計年度のグローバル売上高は約384億ドルに達し、監査部門は6.21兆ドル増の134億ドル、税務・法務部門は9.61兆ドル増の87億ドルとなりました。KPMGは、深い専門知識と国際的なネットワークを活かし、中堅企業から大企業まで幅広い顧客層にサービスを提供できるという強みを持っています。
ビッグ4以外に、世界トップクラスの監査法人は他に6社ありますか?
世界最大手の監査法人4社に加え、中堅規模の国際監査法人6社も依然として重要な地位を占めており、特に中規模企業や比較的小規模な資本規模の取引に適している。
BDOグローバル
BDOグローバルは、売上高118億ドル、従業員数約97,200名を擁し、ベルギーのザベンテムに本社を置いています。世界第5位の監査法人であり、164カ国に1,800のオフィスを展開する中堅監査法人グループをリードしています。BDOは、大手4大会計事務所(ビッグ4)と比較して、より柔軟な企業文化とパーソナルなアプローチを特徴とし、中小企業(SME)へのサービス提供に注力しています。
FPT
RSMは売上高80億ドル、従業員数約5万7000人を擁し、本社はロンドンにあります。世界120カ国に830のオフィスを展開し、特に米国市場で強い地位を築いています。RSMは、中小企業向けにテクノロジーを活用したソリューションとパーソナライズされた監査サービスに注力しています。
グラント・ソーントン・インターナショナル
グラント・ソーントンは、売上高72億ドル、従業員数約6万8000人を擁し、本社はロンドンにあります。同社は独自の監査ツールスイート「Voyager」を活用してネットワーク全体のプロセスを標準化し、加盟市場全体で一貫した監査品質監視システムを構築しています。
ベイカー・ティリー・インターナショナル
ベイカー・ティリーは、売上高が46億ドルを超え、前年比131%増を記録しました。従業員数は約3万9000人で、本社はロンドンにあります。同社のネットワークは145カ国に及び、プライベートエクイティ、公共部門、不動産・建設業界向けの専門サービスに強みを持っています。
クロウ・グローバル
Crowe Globalは、売上高44億ドル、従業員数約4万2000人を擁し、ニューヨークに本社を置いています。同社は130カ国に200以上の子会社を持ち、医療、金融サービス、製造業における専門知識を活かし、中小企業へのサービス提供に注力しています。
ネクシア・インターナショナル
ネクシア・インターナショナルは、売上高40億ドル、従業員数約2万6000人、ロンドンに本社を置き、120カ国以上で事業を展開しており、このリストの最後を飾る企業です。同社は、業界専門知識と現地市場の洞察力を組み合わせた監査サービスを提供しており、ヘルスケア、テクノロジー、小売、金融セクターにサービスを提供しています。
世界の主要監査法人比較表
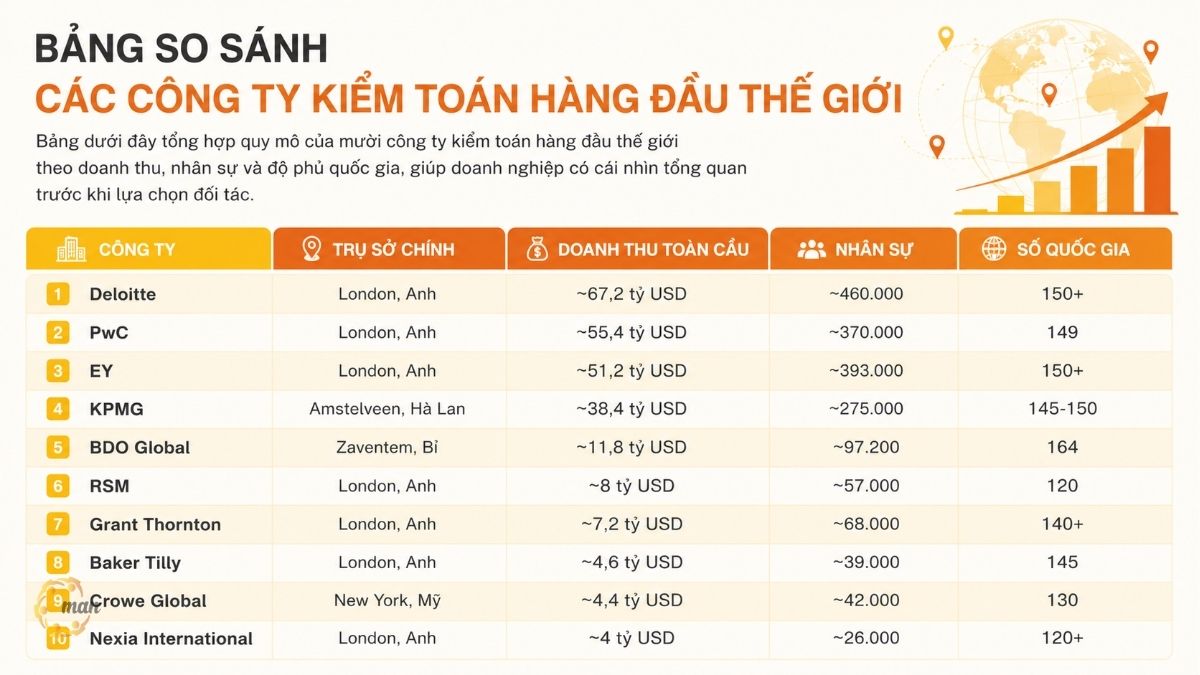
以下の表は、世界のトップ10監査法人の規模を収益、従業員数、対象国別にまとめたもので、企業がパートナーを選ぶ前に概要を把握するのに役立ちます。
| 会社 | 本部 | 世界の収益 | 人事 | 国の数 |
| デロイト | ロンドン、イングランド | 約672億米ドル | ~460.000 | 150+ |
| PwC | ロンドン、イングランド | 約554億米ドル | ~370.000 | 149 |
| EY | ロンドン、イングランド | 約512億米ドル | ~393.000 | 150+ |
| KPMG | オランダ、アムステルフェーン | 約384億米ドル | ~275.000 | 145-150 |
| BDOグローバル | ザベンテム、ベルギー | 約118億米ドル | ~97.200 | 164 |
| FPT | ロンドン、イングランド | 約80億米ドル | ~57.000 | 120 |
| グラント・ソーントン | ロンドン、イングランド | 約72億米ドル | ~68.000 | 140+ |
| ベイカー・ティリー | ロンドン、イングランド | 約46億米ドル | ~39.000 | 145 |
| クロウ・グローバル | アメリカ合衆国ニューヨーク | 約44億米ドル | ~42.000 | 130 |
| ネクシア・インターナショナル | ロンドン、イングランド | 約40億米ドル | ~26.000 | 120+ |
海外直接投資(FDI)企業は、適切な国際監査法人を選定する際に、どのような基準を用いるべきでしょうか?
財務省からの2014年1月24日付公式書簡第1339/BTC-CĐKT号によると、 外資企業 これらの事業体は、年次財務諸表の監査を受けることが義務付けられている事業体リストに掲載されています。税務申告書に監査報告書が添付されていない場合、税務当局は受理を拒否し、補足を求める権利を有します。
親会社と互換性のあるネットワーク: 連結財務報告基準の一貫性を確保するため、親会社の本社所在地国に拠点を置く監査法人を選定してください。
監査パートナーを選ぶ際には、ネットワーク要因に加えて、以下の3つの基準を考慮すべきである。
- 業界経験: 過去に同じ製造業、貿易業、またはサービス業の企業にサービスを提供した経験のある監査法人は、取引の性質とそれに伴う具体的なリスクを適切に理解しているだろう。
- 2つのレポート標準を並行して実行できる機能: 親会社が要求するベトナム会計基準(VAS)と国際財務報告基準(IFRS)の両方を満たしています。
- コスト効率よく規模を拡大できる: ビッグ4が請求する報酬は、一般的に中堅企業の報酬よりもかなり高額であるため、予算と株主の現実的な要求とのバランスを取る必要がある。
MAN(Master Accountant Network)の視点から見ると、ベトナムの外国直接投資企業との長年の協業経験から、監査法人を選ぶ際に重要なのはグローバルブランドだけではありません。現地チームの能力、ベトナムの税務・会計規制への理解度こそが、監査の質と年末の納税申告におけるリスクレベルを決定づける重要な要素となります。
事例研究:海外直接投資(FDI)を行う製造企業は、どのように国際的なネットワーク監査パートナーを選定するのか?
背景
産業機器メーカーであるY社は、日本資本の企業で、年間売上高は約4,000万ドル、ドンナイ省で事業を展開している。日本の親会社は連結財務諸表をIFRS基準に従って作成することを求めている一方、ベトナムの子会社は税務当局への提出のためにVAS基準に従って報告書を作成する必要がある。
ハンドル
MAN – Master Accountant Network のアドバイスに従い、同社は次の 3 つのステップを実行しました。(1) 親会社からの連結財務報告要件を見直し、提出基準と期限を決定する。(2) 日本に提携ネットワークを持つ監査法人を選定し、ベトナムでの監査データが親会社に直接受け入れられるようにする。(3) 監査シーズン前に VAS に従って会計記録を IFRS と並行して標準化し、直前の調整仕訳を回避する。
測定結果
- 年次財務諸表監査の完了に必要な期間が、25日から14日に短縮されました。
- 監査中に発生した調整仕訳の数は、前年と比較して60%以上減少した。
- 監査報告書は、日本の親会社によって初回審査で承認され、追加の説明は不要と判断された。
専門家の意見:海外直接投資企業が国際監査法人を選定する際に直面する一般的なリスク。
ベトナムで30年以上にわたり税務コンサルティングと監査の経験を積んできたMAN(Master Accountant Network)の専門家は、外国直接投資(FDI)企業が直面する主なリスクを4つ指摘しています。
- リスク1:現地チームの能力を無視してブランド名だけで選択すること。 多くの企業は大手4大会計事務所を優先する傾向があるが、監査を担当する担当者の適性を十分に吟味していない。現地の監査チームが業界特有の事情に精通していない場合、監査期間が延長され、費用が当初の見積もりを超えることになる。
- リスク2:親会社と子会社間の報告基準の不一致: 親会社がIFRSを要求しているにもかかわらず、子会社がVASに基づいてのみ書類を作成している場合、監査法人はデータの比較に余分な時間を費やす必要があり、連結数値の不一致や海外株主への報告の遅延のリスクにつながる。
- リスク3:監査シーズン前に会計記録の準備が不十分であること。 書類の不備、債務調整明細書の不足、資産目録の不備などは、監査期間を長期化させ、場合によっては限定付監査意見につながり、融資申請や投資家への報告に直接的な影響を与える可能性がある。
- リスク4:監査法人を変更する際に長期的なコストを無視すること。 大手4大会計事務所から中堅会計事務所へ、あるいはその逆へ、監査業務を途中で変更すると、過去の監査データが失われ、期首残高の見直しに余分な費用が発生する可能性があります。企業は、監査を年単位で選択するのではなく、長期的な監査戦略を策定すべきです。
結論する
世界有数の監査法人は、収益規模や従業員数だけでなく、上場企業から中堅企業まで、さまざまな顧客グループへの対応方法においても違いがあります。各法人の強みを理解し、親会社の報告要件やベトナムの現行法規制と比較検討することで、FDI企業は監査パートナーを選ぶ際に不必要なリスクを回避することができます。
MAN – Master Accountant Networkは、30年以上の実務経験とベトナムにおける税務リスク管理に関する深い理解を持つ専門家チームを擁する、税務、会計、監査コンサルティング会社です。当社は、外国直接投資企業、国内企業、個人のお客様に対し、監査書類の作成、適切な監査パートナーの選定、税務申告手続き中に発生する問題の解決などをサポートいたします。お客様のビジネスに合わせた具体的なアドバイスをご希望の場合は、MAN – Master Accountant Networkまでお問い合わせください。
MAN – マスターアカウンタントネットワークのサービス連絡先情報
- 住所: No. 19A、ストリート 43、タントゥアン区、ホーチミン市
- モバイル/Zalo: 0903 963 163 – 0903 428 622
- Eメール: man@man.net.vn
- Googleビジネスプロフィール: MAN – Master Accountant NetworkのGoogleビジネスプロフィールを見る
- LinkedInの創設者: 専門家の Le Hoang Tuyen 氏の LinkedIn プロフィールをご覧ください。
制作および専門的なコンテンツレビューの責任者: Mr. レ・ホアン・トゥエン – MAN(Master Accountant Network)の創設者兼CEO。ベトナム公認会計士(CPA Vietnam)資格を持ち、会計、監査、税務、企業財務コンサルティングにおいて30年以上の経験を有する。
世界有数の監査法人に関するよくある質問
ビッグ4と呼ばれる監査法人とは何ですか?
ビッグ4とは、世界最大の監査法人4社、すなわちデロイト、PwC、EY、KPMGを指し、これら4社は世界の上場企業の監査市場において、市場シェアの大半を占めている。
ベトナムに進出する外国直接投資企業は、ビッグ4と呼ばれる大手会計事務所に依頼することが義務付けられているのでしょうか?
大手4大会計事務所に依頼することは義務ではありません。独立監査法第67/2011/QH12号によれば、外国直接投資企業は、大手4大会計事務所または中堅会計事務所のいずれかに所属する資格のある監査法人に年次財務諸表の監査を依頼するだけでよいとされています。
世界有数の監査法人における監査報酬は、国内の監査法人における監査報酬よりも著しく高額なのでしょうか?
はい。ビッグ4や国際的なネットワークを持つ会計事務所が請求する料金は、グローバルネットワークの運営コストや国際的な品質基準の要件のため、一般的に国内の監査法人よりも高額ですが、具体的な差は各企業の規模や複雑さによって異なります。
監査法人が本当に国際的なネットワークを持っているかどうかを見分けるにはどうすればよいでしょうか?
企業は、監査法人が国際ネットワークの正式メンバーであるかどうかを確認し、親会社の所在国における加盟事務所のリストと比較し、財務省が発行した法人概要と専門資格証を要求するべきである。
大手4社以外で、中堅企業はどの監査法人を選ぶべきでしょうか?
BDO、RSM、グラント・ソーントン、ベイカー・ティリー、クロウ・グローバル、ネクシア・インターナショナルといった中堅企業は、リーズナブルな料金と個別のニーズに合わせた対応に加え、連結決算に必要な国際的なネットワークも維持しているため、中規模企業にとってより適している場合が多い。






