
Ведущие мировые аудиторские фирмы являются важными партнерами для многих компаний, осуществляющих прямые иностранные инвестиции во Вьетнаме. Закон о независимом аудите № 67/2011/QH12Предприятия, осуществляющие прямые иностранные инвестиции, кредитные учреждения, страховые компании и публичные компании обязаны получить этот сертификат. аудит к независимая аудиторская фирма Они обладают необходимой квалификацией для осуществления профессиональной деятельности. Поэтому выбор аудиторской фирмы с международной сетью не только помогает соблюдать законодательные нормы, но и повышает репутацию, а также упрощает процесс привлечения инвестиций для бизнеса.
В данной статье представлен список ведущих мировых аудиторских фирм, проанализированы сильные стороны компаний «большой четверки» (Deloitte, PwC, EY, KPMG), а также шести других авторитетных международных аудиторских компаний, и изложены подходящие критерии отбора для предприятий, работающих с иностранными инвестициями, и иностранных инвесторов. Содержание статьи составлено на основе практического опыта MAN – Master Accountant Network, аудиторской, бухгалтерской и налоговой консалтинговой фирмы с более чем 30-летним опытом работы на вьетнамском рынке.
Краткий обзор основных характеристик ведущих мировых аудиторских фирм.
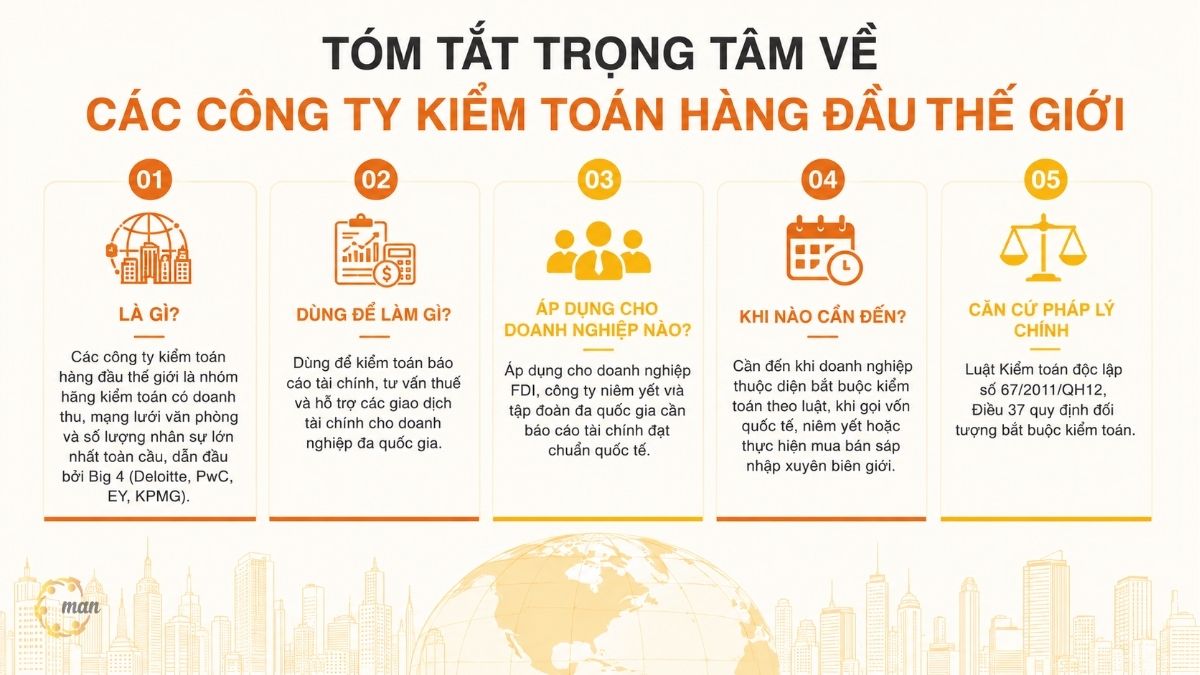
- Ведущими мировыми аудиторскими фирмами являются группы аудиторских компаний с наибольшей выручкой, сетью офисов и численностью сотрудников по всему миру, во главе с «большой четверкой» (Deloitte, PwC, EY, KPMG).
- Используется для аудита финансовой отчетности, предоставления налоговых консультаций и поддержки финансовых операций для многонациональных корпораций.
- Это относится к предприятиям с иностранными инвестициями, компаниям, акции которых котируются на бирже, и многонациональным корпорациям, которые обязаны представлять финансовую отчетность, соответствующую международным стандартам.
- Это необходимо, когда компания подлежит обязательному аудиту в соответствии с законом, при привлечении международного капитала, выходе на биржу или проведении трансграничных слияний и поглощений.
- Основная правовая основа: Закон о независимом аудите № 67/2011/QH12, статья 37, определяющая субъекты, подлежащие аудиту.
Какие критерии используются для ранжирования ведущих мировых аудиторских фирм?
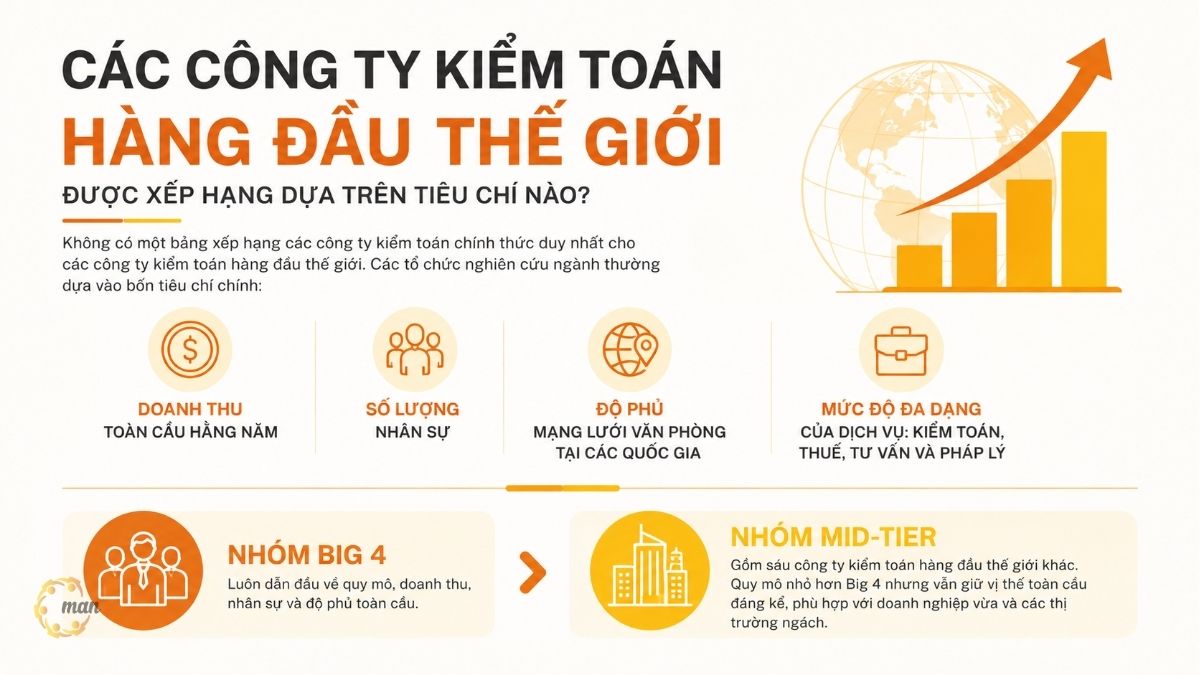
Стола нет. рейтинг аудиторских фирм Это единственный официальный критерий для ведущих мировых аудиторских фирм. Организации, занимающиеся исследованиями в отрасли, обычно опираются на четыре основных критерия: годовой глобальный доход, количество сотрудников, охват сети в разных странах и разнообразие предлагаемых услуг, включая аудит, налоговые, консультационные и юридические услуги.
Исходя из этих критериев, «Большая четверка» неизменно лидирует, за ней следует группа из шести других ведущих мировых аудиторских фирм среднего уровня. Группа среднего уровня меньше, чем «Большая четверка», но по-прежнему имеет значительное глобальное присутствие, что делает ее подходящей для средних предприятий и нишевых рынков.
Четыре крупнейшие аудиторские фирмы мира: кто входит в «Большую четверку»?
Четыре крупнейшие аудиторские фирмы мира. Сюда входят Deloitte, PwC, EY и KPMG. Четыре крупнейшие аудиторские фирмы Это обеспечивает аудиторские услугиМы предоставляем консультационные, налоговые, торговые услуги и услуги по управлению рисками на большинстве крупнейших мировых финансовых рынков, обслуживая большинство корпораций из списка Fortune Global 500.
Делойт
Компания Deloitte, основанная в 1845 году в Лондоне Уильямом Уэлчем Делойттом, в настоящее время также имеет свою глобальную штаб-квартиру в Лондоне. Это крупнейшая из компаний «большой четверки» аудиторских фирм как по доходам, так и по численности персонала, работающая более чем в 150 странах и насчитывающая около 460 000 сотрудников.
Прогнозируемый глобальный доход за 2024 финансовый год составляет приблизительно 67,2 миллиарда долларов, при этом на аудит и обеспечение качества придется около 21 миллиарда долларов, что является самым высоким показателем среди компаний «большой четверки». Сила Deloitte заключается в ее способности работать со сложными многонациональными клиентскими структурами благодаря обширной сети и разнообразному портфелю услуг.
PwC (PricewaterhouseCoopers)
Компания PwC была образована в 1998 году в результате слияния Price Waterhouse и Coopers & Lybrand, ее штаб-квартира находится в Лондоне. В компании работает более 370 000 сотрудников, и она представлена примерно в 149 странах. Глобальная выручка за финансовый год, закончившийся 30 июня 2024 года, достигла 55,4 млрд долларов, при этом сегмент аудита принес около 19,5 млрд долларов.
Компания PwC обслуживает около 861 компании из списка Fortune Global 500 и активно инвестирует в технологии искусственного интеллекта и цифровые аудиторские платформы для соответствия все более строгим требованиям международных инвесторов к отчетности в области ESG.
EY (Ernst & Young)
Компания EY была образована в 1989 году в результате слияния Ernst & Whinney и Arthur Young и имеет штаб-квартиру в Лондоне. В компании работает около 393 000 сотрудников, и она осуществляет свою деятельность в четырех основных регионах: Северная и Южная Америка, Европа, Ближний Восток и Африка, Азиатско-Тихоокеанский регион и Япония.
Прогнозируемый глобальный доход за 2024 финансовый год составит приблизительно 51,2 миллиарда долларов, при этом сегмент аудита и налогообложения продемонстрирует самые высокие темпы роста в период 2023-2024 годов. Компания EY высоко ценится за свою способность поддерживать трансграничные слияния и поглощения, а также проводить оценку бизнеса.
KPMG
Компания KPMG была образована в 1987 году в результате слияния компаний Peat Marwick International и Klynveld Main Goerdeler, штаб-квартира которой находится в Амстелвене, Нидерланды. В компании работает около 275 000 сотрудников, и она осуществляет свою деятельность в 145-150 странах мира.
Глобальная выручка за финансовый год, закончившийся 30 сентября 2024 года, достигла приблизительно 38,4 млрд долларов США, при этом сегмент аудита вырос на 6,21% (до 300 тыс. долл. США) до 13,4 млрд долларов США, а сегмент налогового и юридического сопровождения — на 9,61% (до 300 тыс. долл. США) до 8,7 млрд долларов США. Благодаря глубокой экспертизе и международной сети, KPMG имеет преимущество в обслуживании как средних, так и крупных корпораций.
Помимо «большой четверки», какие еще шесть ведущих аудиторских фирм мира входят в этот список?
Помимо четырех крупнейших аудиторских фирм мира, значительную позицию по-прежнему занимает группа из шести международных аудиторских компаний среднего уровня, особенно подходящая для средних предприятий и сделок с более скромными размерами капитала.
BDO Global
Компания BDO Global имеет выручку в размере 11,8 млрд долларов, около 97 200 сотрудников и штаб-квартиру в Завентеме, Бельгия. Это пятая по величине аудиторская фирма в мире, лидирующая среди компаний среднего уровня с 1800 офисами в 164 странах. BDO специализируется на обслуживании средних предприятий (МСП), предлагая более гибкую корпоративную культуру и более персонализированный подход по сравнению с компаниями «большой четверки».
ФПТ
Компания RSM имеет выручку в размере 8 миллиардов долларов, около 57 000 сотрудников и штаб-квартиру в Лондоне. Фирма располагает 830 офисами в 120 странах и занимает особенно сильные позиции на рынке США. RSM специализируется на технологических решениях и персонализированных аудиторских услугах для малых и средних предприятий.
Грант Торнтон Интернешнл
Компания Grant Thornton имеет выручку в размере 7,2 миллиарда долларов и около 68 000 сотрудников, головной офис находится в Лондоне. Фирма использует свой собственный пакет аудиторских инструментов Voyager для стандартизации процессов во всей своей сети и создала единую систему мониторинга качества аудита на рынках своих членов.
Бейкер Тилли Интернешнл
Компания Baker Tilly зафиксировала выручку, превышающую 4,6 миллиарда долларов, что на 131% больше, чем годом ранее. В компании работает около 39 000 сотрудников, а головной офис находится в Лондоне. Ее сеть охватывает 145 стран, и она специализируется на предоставлении услуг для частных инвестиционных фондов, государственного сектора, а также отраслей недвижимости и строительства.
Crowe Global
Компания Crowe Global имеет выручку в размере 4,4 миллиарда долларов, около 42 000 сотрудников и штаб-квартиру в Нью-Йорке. Компания владеет более чем 200 дочерними предприятиями в 130 странах, специализируясь на обслуживании малых и средних предприятий в сферах здравоохранения, финансовых услуг и производства.
Нексия Интернешнл
Компания Nexia International замыкает список с доходом в 4 миллиарда долларов, примерно 26 000 сотрудников, штаб-квартирой в Лондоне и присутствием более чем в 120 странах. Фирма строит свои аудиторские услуги на основе отраслевой экспертизы в сочетании с пониманием местных рынков, обслуживая секторы здравоохранения, технологий, розничной торговли и финансов.
Сравнительная таблица ведущих мировых аудиторских фирм
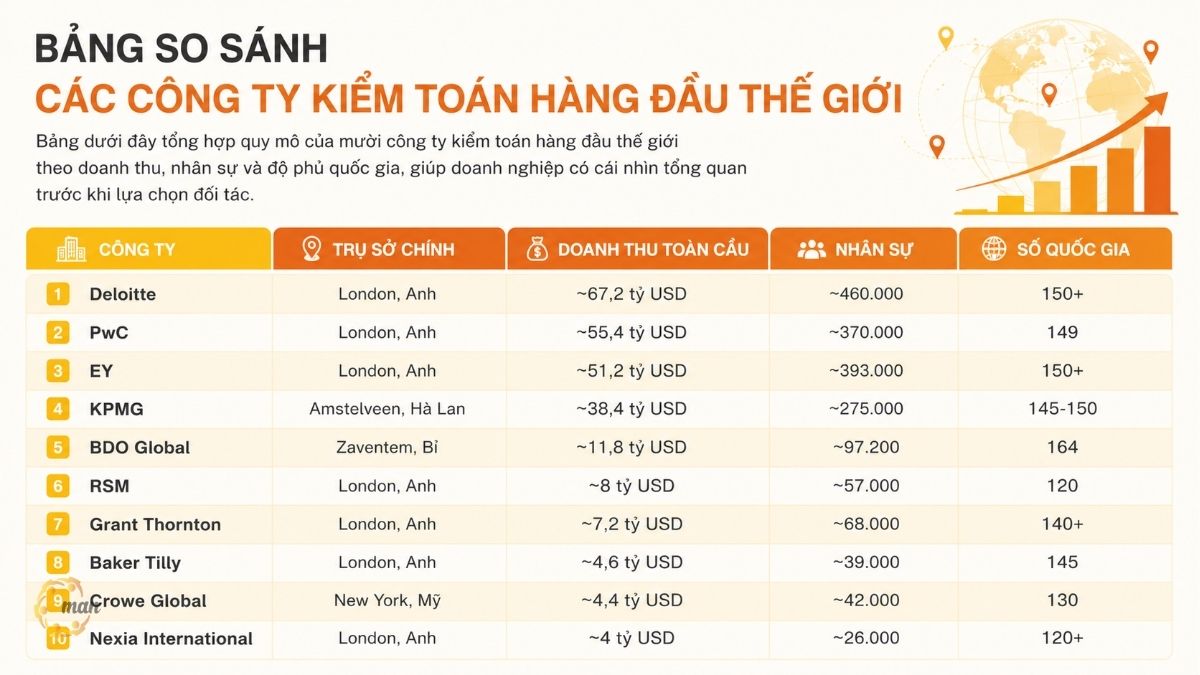
В таблице ниже приведено краткое описание размеров десяти крупнейших мировых аудиторских фирм по доходам, численности персонала и охвату стран, что позволяет компаниям получить общее представление перед выбором партнера.
| Компания | Штаб-квартира | Глобальная выручка | Человеческие ресурсы | Количество стран |
| Делойт | Лондон, Англия | ~67,2 млрд долларов США | ~460.000 | 150+ |
| PwC | Лондон, Англия | ~55,4 млрд долларов США | ~370.000 | 149 |
| EY | Лондон, Англия | ~51,2 миллиарда долларов США | ~393.000 | 150+ |
| KPMG | Амстелвен, Нидерланды | ~38,4 млрд долларов США | ~275.000 | 145-150 |
| BDO Global | Завентем, Бельгия | ~11,8 млрд долларов США | ~97.200 | 164 |
| ФПТ | Лондон, Англия | ~8 миллиардов долларов США | ~57.000 | 120 |
| Грант Торнтон | Лондон, Англия | ~7,2 миллиарда долларов США | ~68.000 | 140+ |
| Бейкер Тилли | Лондон, Англия | ~4,6 миллиарда долларов США | ~39.000 | 145 |
| Crowe Global | Нью-Йорк, США | ~4,4 миллиарда долларов США | ~42.000 | 130 |
| Нексия Интернешнл | Лондон, Англия | ~4 миллиарда долларов США | ~26.000 | 120+ |
Какие критерии должны использовать компании, осуществляющие прямые иностранные инвестиции, при выборе подходящей международной аудиторской фирмы?
Согласно официальному письму № 1339/BTC-CĐKT от 24 января 2014 года Министерства финансов, предприятия с иностранными инвестициями Эти организации включены в список тех, чья годовая финансовая отчетность подлежит аудиту. Если налоговая декларация не содержит аудиторского отчета, налоговые органы имеют право отказать в его принятии и потребовать его дополнения.
Сеть совместима с головной компанией: Для обеспечения единообразия стандартов консолидированной финансовой отчетности выбирайте аудиторскую фирму, имеющую представительство в стране, где находится головной офис материнской компании.
Помимо сетевых факторов, при выборе партнера по аудиту компаниям необходимо учитывать следующие три критерия:
- Опыт работы в отрасли: Аудиторская фирма, которая ранее обслуживала предприятия в том же производственном, торговом или сервисном секторе, будет обладать надлежащим пониманием характера сделки и связанных с ней специфических рисков.
- Возможность параллельного запуска двух стандартов отчетности: Он соответствует как Вьетнамским стандартам бухгалтерского учета (VAS), так и Международным стандартам финансовой отчетности (IFRS), как того требует головная компания.
- Экономически выгодно в масштабируемом режиме: Размер комиссионных сборов, взимаемых компаниями «большой четверки», как правило, значительно выше, чем у фирм среднего уровня, что требует баланса между бюджетом и практическими потребностями акционеров.
С точки зрения MAN – Master Accountant Network, после многолетней работы с предприятиями, осуществляющими прямые иностранные инвестиции во Вьетнаме, выбор аудиторской фирмы – это не только вопрос глобального бренда. Решающими факторами качества аудита и уровня риска при уплате налогов в конце года являются компетенции местной команды, их понимание вьетнамских налоговых и бухгалтерских норм.
Пример из практики: Как производственные компании с иностранными инвестициями выбирают международных партнеров по аудиту сетей?
Фон
Компания Y, производитель промышленного оборудования с японскими инвестициями, имеет годовой доход около 40 миллионов долларов и работает в провинции Донг Най. Материнская компания в Японии требует составления консолидированной финансовой отчетности в соответствии со стандартами МСФО, в то время как дочерняя компания во Вьетнаме должна по-прежнему готовить отчеты в соответствии со стандартами VAS для представления в налоговые органы.
Ручка
Следуя рекомендациям MAN – Master Accountant Network, компания предприняла три шага: (1) изучение требований к консолидированной финансовой отчетности материнской компании для определения стандартов и сроков ее предоставления; (2) выбор аудиторской фирмы с сетью партнеров в Японии, обеспечивающий прямое принятие материнской компанией аудиторских данных во Вьетнаме; (3) стандартизация бухгалтерской отчетности в соответствии с VAS параллельно с IFRS до начала аудиторского сезона, избегая корректировок в последний момент.
Результаты измерений
- Срок, необходимый для проведения ежегодной аудиторской проверки финансовой отчетности, сокращен с 25 до 14 дней.
- Количество корректирующих записей, выявленных в ходе аудита, сократилось более чем на 601 TP3T по сравнению с предыдущим годом.
- Аудиторский отчет был принят материнской компанией в Японии после первой проверки, без необходимости в дополнительных разъяснениях.
Мнение эксперта: Общие риски, с которыми сталкиваются компании, осуществляющие прямые иностранные инвестиции, при выборе международных аудиторских фирм.
Эксперты MAN – Master Accountant Network, обладающие более чем 30-летним опытом налогового консультирования и аудита во Вьетнаме, выделяют четыре основных риска, с которыми часто сталкиваются предприятия, работающие с иностранными инвестициями:
- Риск 1: Выбор, основанный на названии бренда, без учета возможностей местной команды: Многие компании отдают приоритет фирмам «большой четверки», но не проводят тщательной проверки аудиторов, непосредственно ответственных за аудит. Когда у местной команды отсутствует опыт работы со спецификой отрасли, сроки аудита увеличиваются, а затраты превышают первоначальные оценки.
- Риск 2: Несоответствие стандартов отчетности между материнской и дочерними компаниями: Когда материнская компания требует применения МСФО, а дочерняя компания готовит документы только в соответствии с ВАС, аудиторской фирме приходится тратить дополнительное время на сравнение данных, что приводит к риску расхождений в консолидированных показателях и задержкам в предоставлении отчетности иностранным акционерам.
- Риск 3: Недостаточная подготовка бухгалтерской отчетности до начала аудиторского сезона: Несогласованность документации, отсутствие отчетов о сверке задолженности или записей об инвентаризации активов могут затягивать аудит, иногда приводя к заключениям аудиторов с оговорками, что напрямую влияет на заявки на кредиты или отчеты для инвесторов.
- Риск 4: Игнорирование долгосрочных затрат при смене аудиторской фирмы: Переход от фирмы «большой четверки» к фирме среднего уровня или наоборот в среднесрочной перспективе может привести к потере исторических данных аудита и повлечь за собой дополнительные расходы на проверку начальных балансов. Предприятиям следует планировать долгосрочную стратегию аудита, а не выбирать аудиторские компании на ежегодной основе.
Заключить
Ведущие мировые аудиторские фирмы различаются не только по объему выручки и численности персонала, но и по подходу к различным группам клиентов, от компаний, котирующихся на бирже, до средних предприятий. Понимание сильных сторон каждой фирмы, сравнение их с требованиями к отчетности материнской компании и действующим законодательством Вьетнама поможет компаниям, осуществляющим прямые иностранные инвестиции, избежать ненужных рисков при выборе партнера по аудиту.
MAN – Master Accountant Network – это консалтинговая фирма в области налогообложения, бухгалтерского учета и аудита, команда экспертов которой обладает более чем 30-летним практическим опытом и глубоким пониманием управления налоговыми рисками во Вьетнаме. Мы оказываем поддержку предприятиям с иностранными инвестициями, отечественным компаниям и частным лицам в подготовке аудиторской документации, выборе подходящих партнеров по аудиту и решении вопросов, возникающих в процессе налоговых расчетов. Для получения специализированных консультаций, адаптированных под ваш бизнес, пожалуйста, свяжитесь с MAN – Master Accountant Network.
Контактная информация по обслуживанию в MAN – Master Accountant Network
- Адрес: № 19А, улица 43, район Тан Туан, Хошимин
- Мобильный телефон/Zalo: 0903 963 163 – 0903 428 622
- Электронная почта: man@man.net.vn
- Профиль компании в Google: Посмотреть профиль MAN – Master Accountant Network в Google Business Profile
- Основатель LinkedIn: Просмотрите профиль эксперта Ле Хоанг Туена на LinkedIn.
Ответственный за производство и профессиональную проверку контента: г-н. Ле Хоанг Туен – Основатель и генеральный директор MAN – Master Accountant Network, сертифицированный бухгалтер (CPA) Вьетнама с более чем 30-летним опытом работы в области бухгалтерского учета, аудита, налогообложения и корпоративного финансового консалтинга.
Часто задаваемые вопросы о ведущих мировых аудиторских фирмах
Что представляют собой «большая четверка» аудиторских фирм?
«Большая четверка» — это четыре крупнейшие аудиторские фирмы в мире: Deloitte, PwC, EY и KPMG, которые вместе занимают большую часть рынка аудита публично котируемых корпораций по всему миру.
Обязательно ли для компаний с иностранными инвестициями во Вьетнаме нанимать фирмы из «большой четверки»?
Привлечение фирмы из «Большой четверки» не является обязательным. Согласно Закону о независимом аудите № 67/2011/QH12, предприятия с иностранными инвестициями обязаны лишь проводить аудит своей годовой финансовой отчетности квалифицированной аудиторской фирмой, которая может входить в «Большую четверку» или быть фирмой среднего уровня.
Действительно ли аудиторские услуги в ведущих мировых аудиторских фирмах значительно дороже, чем в отечественных компаниях?
Да. Стоимость услуг, взимаемых компаниями «большой четверки» и международными сетевыми фирмами, как правило, выше, чем у отечественных аудиторских компаний, из-за затрат на ведение глобальной сети и необходимости соблюдения международных стандартов качества, но конкретная разница зависит от размера и сложности каждого бизнеса.
Как определить, действительно ли аудиторская фирма имеет международную сеть?
Предприятиям следует проверить, является ли аудиторская фирма официальным членом международной сети, сравнить список офисов-членов в стране головной компании и запросить профиль фирмы и профессиональную лицензию, выданную Министерством финансов.
Помимо компаний "большой четверки", какие еще аудиторские фирмы следует выбрать средним предприятиям?
Компании среднего уровня, такие как BDO, RSM, Grant Thornton, Baker Tilly, Crowe Global или Nexia International, часто лучше подходят для средних предприятий благодаря разумным ценам и индивидуальному подходу, сохраняя при этом международную сеть, необходимую для консолидированной отчетности.






