建設監査費用は、完成したプロジェクトの最終精算段階において、多くの投資家や請負業者にとって常に特に懸念される事項です。実際、2026年から施行される最新規制の下で公共投資プロジェクトの財務監査と検査が厳格化される中、これらの費用を正確に把握することは、プロジェクトの迅速な承認と予算損失の防止において極めて重要な役割を果たします。
2025年9月26日以降、政府は旧政令99/2021/ND-CPに代わる政令254/2025/ND-CPを発布し、公共投資プロジェクトの会計処理手続きに大きな変革をもたらしました。これらの基準の計算方法を理解することで、企業はリソースを最適化し、法的リスクを最小限に抑えることができます。
建設監査手数料の主要項目の概要
基本建設監査手数料とは、投資家が完成したプロジェクトの最終投資決済報告書を独立監査法人に監査させるために支払うべき最大費用です。この手数料は、管轄の州機関がプロジェクトの最終決済を検証し承認するための法的根拠となります。監査の義務化対象となるのは、公的投資資金を使用するプロジェクト、および建設完了時に法律で監査が義務付けられている大規模プロジェクトです。
現行法の下では、建設監査費用はどのように解釈されるのでしょうか?
投資および建設活動において、プロジェクト完了後の資金の流れを管理することは、国が定める必須要件です。プロジェクトに関するすべての支出が財務基準に準拠していることを保証するためには、基本建設監査費用を正確に算定することが必須要件となります。
この件に関して現在適用されている最高法規は以下のとおりです。 政令254/2025/ND-CP 公的投資資金を用いた事業の管理、支払、および決済に関する規則。本規則は、投資資金管理に関するこれまでのすべての規則に取って代わるものである。
同時に、財務省は 回覧文書91/2025/TT-BTC 投資決済業務で使用される様式に関する規則。これら2つの文書は、投資家が独立監査費用を合法的に算定するための指針となる。
基本的に、この手数料はプロジェクトの承認済み総投資額に含まれるその他の費用に分類されます。手数料は、プロジェクトの最終決済額と財務省が定める割合に基づいて算出されます。
開発業者はなぜ建設監査費用を気にする必要があるのでしょうか?
大規模プロジェクトや州予算を使用するプロジェクトは、承認申請前に最終監査を受けなければなりません。基本的な建設監査の費用を見積もることで、投資家は予算見積もりを事前に準備し、適切な監査法人を選定することができます。
当初から正確な計算を行わないと、投資家は調整後の総投資額を承認する際に、受動的な立場に陥りやすい。これは、完了したプロジェクトに対する公的投資資金の最終決定を遅らせる直接的な要因となる。
さらに、財務省のデータによると、過去1年間に完了したプロジェクトのうち131件以上が最終精算期限を過ぎていたことが明らかになった。主な原因は、書類作成の遅れと監査人雇用費用の見積もりの遅れにある。
使用 建設監査サービス プロ意識を持つことは、企業が建設関連書類の誤りを早期に発見するのに役立ちます。これは、国家会計検査院による検査に備えるための重要なステップでもあります。
企業が資本建設プロジェクトの監査費用を誤って算定した場合、どのようなリスクや罰則が待ち受けているのでしょうか?
企業が規制を厳守しない場合、法的および財務的なリスクが常に潜んでいる。 監査費用基本的な建設プロジェクトの監査にかかる費用見積もりが不正確だった場合、投資家は国庫からの資金支出において重大な困難に直面することになる。
政令254/2025/ND-CPによれば、現在の支出プロセスでは、非常に厳格な事前審査と事後審査の仕組みが適用されています。経費に関する書類に不備があった場合、支払い申請は却下されます。
プロジェクトの決済遅延やプロジェクト財務管理規則違反に対する行政罰は重大です。企業は、政令254/2025/ND-CPで規定された上限を超える監査費用を計上した場合、その費用が認められない可能性があります。
さらに深刻なことに、これらの費用を誤って計算すると、税務当局が法人所得税の計算時に正当な費用を除外するリスクが生じます。これは、投資家の業績や市場における評判に直接的な影響を与えます。
政令254/2025/ND-CPに基づく基本建設監査手数料の算定に関する標準手順には、どのようなステップが含まれますか?
このコストを正確に算出するためには、投資家と監査法人は以下の4段階の手順に従う必要があります。
ステップ1:プロジェクトの最終決済額案を決定する。
投資家は、建設監査費用を算出するために、発生したすべての実費を集計します。この金額には、建設費、設備費、プロジェクト管理費、および関連するコンサルティング費用が含まれます。
ステップ2:独立監査の標準料金を調べます。
計算を担当する者は、提示された和解総額の比較を、定められた基準に基づいて行うものとする。これらの基準は、政令254/2025/ND-CP第45条に詳細に規定されている。
ステップ3:値が定義された2つの範囲の間にある場合は、補間式を適用します。
実際のほとんどのケースでは、プロジェクトの規模は表の固定点に正確には当てはまりません。そのため、プロジェクト会計担当者は、プロジェクトの最も正確な割合を算出するために、補間式を適用せざるを得ません。
ステップ4:監査費用の見積もりを作成し、付加価値税を加算する。
補間比率を算出した後、クライアントはそれを最終決済額に乗じて税引き前料金を算出します。最後に、現行の税法で定められた付加価値税率を加算して、監査パッケージの見積もりを確定します。
資本建設監査の実際のコストは、補間法によってどのように計算されるのですか?
読者の皆様がこれをより容易に理解できるよう、標準的な補間式と実際の計算例を示します。
補間法を用いて独立監査報酬の標準料率を決定するための式は以下のとおりです。
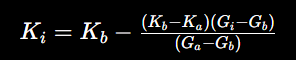
そこには:
- Kiは、計算対象となるプロジェクトの独立監査費用率です(単位:%)。
- Giは、計算対象となるプロジェクトの最終決済額(10億ベトナムドン単位)です。
- プロジェクトの最終決済額は上限値(10億ベトナムドン)です。
- Gbは、プロジェクトの最終決済額の下限値(10億ベトナムドン)です。
- Kaは、Ga(単位%)に対応する独立監査報酬の標準レートです。
- Kbは、Gb(単位%)に対応する独立監査報酬の標準レートです。
学校建設プロジェクトの総提案価格(Gi)が350億ベトナムドンであると仮定します。政令254/2025/ND-CPの標準レートを参照すると、この値は100億ベトナムドンから500億ベトナムドンの範囲内です。以下の変数を決定できます。
- Gb = 100億VND、Kb = 0.645%に相当します。
- Ga = 500 億 VND は Ka = 0.45% に相当します。
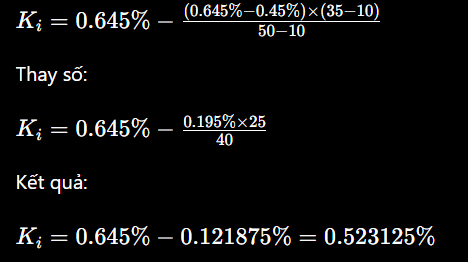
したがって、このプロジェクトにおける独立監査費用の標準レートは0.523125%です。
基本建設監査費用の税引き前最大額は、350億ベトナムドン × 0.523125% = 1億8309万3750ベトナムドンです。付加価値税を加えた後の、投資家が予算に計上する必要のある監査費用の総額は最大で2億140万3125ベトナムドンとなります。
政令254/2025/ND-CPに基づく独立監査報酬の標準料金表
以下に、プロジェクトの監査価値に適用される最大料率の表を示します。ご参照ください。
| プロジェクト監査額(10億ベトナムドン) | 独立監査報酬の標準料率(%) |
| 5以下 | 0,960 |
| 10 | 0,645 |
| 50 | 0,450 |
| 100 | 0,345 |
| 500 | 0,195 |
| 1.000 | 0,129 |
| 10,000以上 | 0,069 |
注:プロジェクト完了監査パッケージの最低料金は1,000,000ベトナムドン(付加価値税を除く)です。
プロジェクト完了決済記録の管理における財務リスクと解決策の比較表。
完了したプロジェクトの最終決算書の作成および審査の過程で、文書管理が厳密に行われていない場合、多くの財務リスクが発生する可能性があります。以下の表は、一般的なリスクグループ、頻繁に発生する結果、および投資家がコスト損失を未然に防ぎ、最小限に抑え、最終決算承認までの時間を短縮するための管理ソリューションをまとめたものです。
| リスク指標グループ | 間違いを犯した場合の結果 | MAN社が提供するリスク管理ソリューション |
| プロジェクトの法的文書 | 監査機関は最終和解案の承認を拒否し、資金の支出を停止した。 | 投資準備段階から、法的枠組みを見直し、標準化する。 |
| 建設費および設備費 | 建設費の計算ミスと、誤った標準単価の適用。 | 竣工図面を詳細に検査し、施工記録と実際の受入結果を比較する。 |
| 税務リスク管理 | 請負業者税の遡及徴収の対象となるが、税務申告時には合理的な経費は除外される。 | コンサルタントは、請負業者税と法人所得税に関連するリスクを同時に評価します。 |
建設監査費用を最適化し、税務リスクを最小限に抑えるにはどうすればよいでしょうか?
建設監査は、単に書類上の数字を確認するだけではありません。建設における技術的な実態と、ベトナムの複雑な税制の両方について、深い理解が求められます。
MANの見解では、多くの投資家は現在、これらのコストを合法的に最適化する方法を知らないために、予算を無駄にしています。MANと提携することで、企業は基本的な建設監査費用を最適化できるだけでなく、潜在的な税務リスクに対する包括的な保護も受けることができます。
MAN(Master Accountant Network)のソリューションは、税務申告書類におけるボトルネックを早期に特定することに重点を置いています。当社の専門家チームが、企業が監査機関に提出する前に、最も体系的な方法で書類を作成できるようサポートします。
30年の経験を持つMANの専門家は、建設監査における税務リスクは、輸入設備の費用配分や外国請負業者に対する税務処理に起因することが多いと指摘する。そのため、ソリューションの統合が不可欠となる。 基本的な建設監査 ベトナムにおける最適な税務リスク管理は、企業が安心して事業運営を行うための鍵となる。
MANでは、基本的な建設監査に関して、柔軟な料金体系とサービスを提供しています。
建設プロジェクトはそれぞれ規模や複雑さにおいて独自の特性を持っていることを私たちは理解しています。そのため、MANは各投資家の予算規模に合わせた柔軟なソリューションパッケージをお客様に提供しています。
MAN(マスター・アカウンタント・ネットワーク)では、建設監査の参考料金見積もりは常に徹底した透明性に基づいて作成されています。プロジェクト全体を通して、契約金額を超える追加料金が発生しないよう万全を期しています。
以下は価格表です。 基本的な建設監査サービス MANを参照することで、投資家は予算を簡単に見積もることができます。
| プロジェクト規模(総投資額) | 提案されたサービスセグメント | 参照監査費用(実費) | 完了予定時間 | 詳細な引き継ぎ内容 |
| 100億ドン以下 | 標準パッケージ | 5,000,000~25,000,000ベトナムドン | 10~15営業日 | -完了したプロジェクトの最終精算に関する監査報告書は、財務省の基準を満たしている。
– 詳細な数量照合報告書の議事録。 – 基本的な法律文書の相談。 |
| 100億~500億ベトナムドン | プロフェッショナルパッケージ | 25,000,000~95,000,000ベトナムドン | 15~25営業日 | -完全な公式最終監査報告書。
-実際に完了した作業量に関するリスクレビュー報告書。 -プロジェクトの税務リスクについて警告する経営陣からの書簡。 |
| 500億~1500億ベトナムドン | プレミアムパッケージ | 95,000,000 – 220,000,000 ドン | 25~40営業日 | – プロフェッショナルパッケージサービス全体。
―現地調査チーム。 最終決算を承認する機関に提出する前に、弊社が同行して直接説明を行います。 |
| 1500億ベトナムドン以上 | カスタムパッケージ | 詳細なお見積もりをご希望の場合は、2時間以内にご連絡ください。 | 規模とスケジュールに応じて異なります。 | プロジェクトの複雑さに合わせた、カスタマイズされたソリューションを提供します。
-輸入機器に関する請負業者の税務リスクを詳細に管理する。 |
価格に関する注意事項:
- 上記の価格表は参考用です。実際の費用は、投資家から提供される初期決済書類の質に基づいて最適化されます。
- 料金には付加価値税(VAT)およびホーチミン市とビンズオン省以外の地域での現地作業費用は含まれていません。
- MANと提携することで、企業は契約締結費用が常に国が定める上限額内に収まることを保証され、プロジェクトの経済的利益が完全に保護されます。
顧客は、初期文書レビューから最終承認までを網羅する包括的な建設監査サービスパッケージを選択できます。あるいは、企業は、問題のある特定のプロジェクト項目について、独立した文書レビューパッケージを選択することも可能です。
MANは、選択されたソリューションパッケージに関わらず、常にお客様の正当な利益を最優先に考えます。監査チームは、監査報告書の最高レベルの精度を確保するため、現場に直接赴いて作業を行います。
500件を超える主要プロジェクトがMANの建設監査サービスを信頼している理由とは?
お客様からの信頼こそが、当社のサービスの質の高さを最も明確に証明するものです。MANは長年にわたり、全国各地の建設・投資プロジェクトにおいて、数百もの企業と提携してきました。
ベトナム公認会計士資格および建設監査実務資格を有する専門家チームが、監査を直接監督する。 監査 MANでは、ベトナムにおける投資コスト管理の実践に関する深い理解に基づき、投資家の皆様に常に非常に価値のある提案を提供することができます。
当社は、お客様のプロジェクト情報および文書の絶対的な機密保持を徹底しています。MANの法的責任は、検証が必要な場合に規制当局への説明提供において企業を支援するという当社の取り組みによって明確に示されています。
500社以上のお客様が、新たなプロジェクトに着手する際に、MANの建設監査サービスを再度ご利用いただいています。お客様にご満足いただくことが、私たちが業務プロセスを継続的に改善していくための最大の原動力です。
MANの建設監査サービスは、どの州と都市で提供されていますか?
投資家の皆様のニーズに迅速にお応えするため、MANは全国規模のサービスネットワークを構築しました。プロジェクトの所在地を問わず、いつでもお客様をサポートいたします。
ホーチミン市1区、7区、またはその他の地域で建設監査費用のお見積もりをご希望のお客様は、弊社の本社までお気軽にお問い合わせください。監査チームが24時間以内に現地に伺い、書類を確認いたします。
ホーチミン市に加え、MANはビンズオン省、ドンナイ省、ロンアン省、バリア・ブンタウ省など、インフラ開発が盛んな省の多くの大規模プロジェクト管理委員会とも戦略的パートナーシップを結んでいます。最新のデジタル文書処理技術を導入することで、地理的な距離はもはや障壁ではなくなりました。
プロジェクトが僻地であろうと大都市であろうと、MANの建設監査サービスは一貫した品質を保証します。柔軟な作業方法により、お客様の時間と移動コストを最適化します。
実例研究:最終決済で停滞していた1200億ベトナムドン規模のプロジェクトを救済する。
MANが複雑な案件を処理できる能力を示す好例として、総投資額1200億ベトナムドンのビンズオン省における補助機器製造工場プロジェクトが挙げられる。このプロジェクトは既に完成し稼働しているものの、最終決済承認手続きが18ヶ月以上も滞っている。
主な理由は、投資家と建設請負業者が、竣工図面と比較して実際に受け入れられた工事量について合意できなかったことである。同時に、300億ベトナムドン以上相当の輸入機器の原産地を証明する書類の一部が、プロジェクトの法的文書から紛失していた。
支援要請を受け、MAN社の専門家チームは直ちに現場にタスクフォースを派遣し、詳細な計測と比較を実施しました。施工記録を徹底的に分析し、完了した工事量の正確な概要を作成しました。
その結果、MANは投資家が監査機関に状況をうまく説明できるよう支援し、不必要な支出をプロジェクト総額の113兆ペソ未満にまで削減することに成功した。MANの関与からわずか3ヶ月後にはプロジェクトの最終決済報告書が承認され、事業の停滞していた資金の流れを再開させるのに貢献した。
建設監査費用と文書管理に関して30年の経験を持つ専門家の意見。
ベトナムの建設監査業界で30年以上の実務経験を持つ私は、文書管理の不備によって多くの投資家が大きな損失を被るのを目の当たりにしてきました。多くの企業は、監査費用だけを見て、コンサルティング会社の専門性を見落としがちです。
1つ 監査部門 経験の浅い請負業者は非常に低い料金を提示するかもしれませんが、建設書類の潜在的な欠陥を見抜くことはできません。州の監査機関が介入すると、これらの欠陥が明らかになり、支払不能となる金額は、節約できた監査費用の何十倍にもなる可能性があります。
投資家の皆様への私からの心からのアドバイスは、プロジェクト開始当初から最終決済書類の管理プロセスを確立することです。受入報告書、請求書、竣工図面を体系的に保管することが、最終決済プロセスの成否を左右する鍵となります。
最後に、包括的な税務リスク管理能力を備えた監査パートナーを選びましょう。MANは、建設監査における専門知識とベトナムにおける税務リスク管理の実践に関する深い理解を兼ね備えており、貴社の事業プロジェクトの経済的利益を守る最強の盾となります。
結論する
建設監査費用は、投資プロジェクトのライフサイクル全体を通して単に義務付けられている手続き費用ではありません。これらの費用を適切に決定し最適化することで、投資家は投資資本の保護を最大化し、最終決算の承認プロセスを迅速化し、ベトナム市場における法的および税務上のリスクを最小限に抑えることができます。
貴社が専門的なプロジェクト完了監査ソリューションをお探しでしたら、MAN – Master Accountant Networkまで今すぐご連絡ください。30年以上の実務経験とベトナムにおけるコスト管理の実践に関する深い理解を持つ専門家チームが、最高のサービスをご提供できると確信しております。 監査サービス お客様のプロジェクトに最適なソリューション。
MAN – マスターアカウンタントネットワークのサービス連絡先情報
- 住所:ホーチミン市タントゥアン区43番地19A号
- 携帯電話/ザロ: 0903 963 163 – 0903 428 622
- メールアドレス: man@man.net.vn
コンテンツ制作:Mr. レ・ホアン・トゥエン – MAN – Master Accountant Network の創設者兼 CEO、会計、監査、財務コンサルティングの分野で 30 年以上の経験を持つベトナムの CPA 監査人。
建設監査費用に関するよくある質問
建設プロジェクトの監査にかかる最低料金はいくらですか?
政令254/2025/ND-CPによれば、完成したプロジェクトまたは建設に対する独立監査の最低料金は、現行法で規定されている付加価値税を加えた1,000,000ベトナムドンである。
公的投資資金を使用しないプロジェクトにおいても、建設監査サービスの雇用は義務付けられているのでしょうか?
公共投資法に規定されているように、公的投資資金を使用しないプロジェクトは最終監査を受ける義務はない。しかし、株主間の財務透明性を確保し、税負担を最適化するため、多くの大手投資家は依然として積極的に独立した建設監査サービスを依頼している。
建設監査費用は総投資額に含まれていますか?
はい、この料金はプロジェクトの承認済み総投資額に含まれるその他の費用に含まれており、プロジェクト完了時に建設費として精算されます。
プロジェクトが遅延した場合、基本建設監査費用は増額されますか?
プロジェクトスケジュールの延長により、当初の契約範囲を超える追加作業が発生した場合、投資家と監査法人は契約の追加条項を通じて監査報酬の調整に合意することができるが、調整後の総額は法律で定められた上限額を超えてはならない。
州機関が最終決算を審査した場合、独立監査の結果は変更されるのでしょうか?
独立監査法人の監査結果は、州機関が審査を行う上で重要な法的根拠となる。しかし、最終決算を審査する機関は、独立監査法人が誤りを見落としていたり、州が定めた単価基準を誤って適用していたりすることが判明した場合、数値を修正する権利を有する。