
ベトナムでは、多くの業種において内部監査が義務化されています。内部監査は、単なる法令遵守のための手段にとどまらず、財務リスクや業務リスクの管理において重要な役割を果たしています。規制当局による検査がますます厳格化する中で、企業は、タイムリーな対策を講じ、不必要な罰則を回避するために、自社が義務的な監査要件の対象となるかどうかを把握する必要があります。
監査および税務コンサルティングにおいて30年以上の実務経験を持つMAN(Master Accountant Network)は、多くの企業が依然としてこの部門の役割を誤解していることを認識しています。本稿では、主要な法的枠組みを明確にし、取締役会および経営陣が政府規制に基づく自社の義務の全体像を理解できるよう支援します。
内部監査規則に関する簡単な情報
内部監査に関する規則は、一連の法的文書から成り立っており、その中でも最も重要なものは以下のとおりです。 政令05/2019/ND-CP本規則は、企業内に内部統制システムを構築することを義務付けるものです。本規則の目的は、組織がリスクを予防・発見し、経営効率を向上させることを支援することです。
適用範囲は主に上場企業、国有企業、および定款資本金が50%を超える親会社です。内部監査を実施することで、財務報告の透明性を高め、運営コストを最適化することができます。
ベトナムにおける内部監査規制の性質
数百もの企業に対し、税務申告書類の処理やリスク管理に関する助言を直接行ってきた専門家の立場から言えば、内部監査は単に税務当局とやり取りするだけの仕事ではありません。その本質は、企業のリスク管理、統制、および業務プロセスを改善するための助言を目的とした、独立した客観的な機能にあるのです。
内部監査に関する規制について理解しておくべき重要な点は、政府は検査機関が介入する前に、企業が自らの「健全性」を自己評価することを求めているということです。効果的な内部監査部門は、取締役会がキャッシュフローのギャップ、会計上の不一致、資産損失のリスクを早期に特定するのに役立ちます。
ベトナムでは、多くの企業が内部監査を単なる追加費用と捉えています。しかし、企業価値を守るという観点から見れば、内部監査は価値ある投資です。MAN(マスター・アカウンタント・ネットワーク)では、常にクライアントに対し、内部監査への投資はキャッシュフローの持続可能性への投資であるとアドバイスしています。プロセスを標準化することで、税務および法的リスクが大幅に軽減され、企業は将来的に多額の行政罰金を回避できるようになります。
内部監査規則を遵守する必要のある組織。
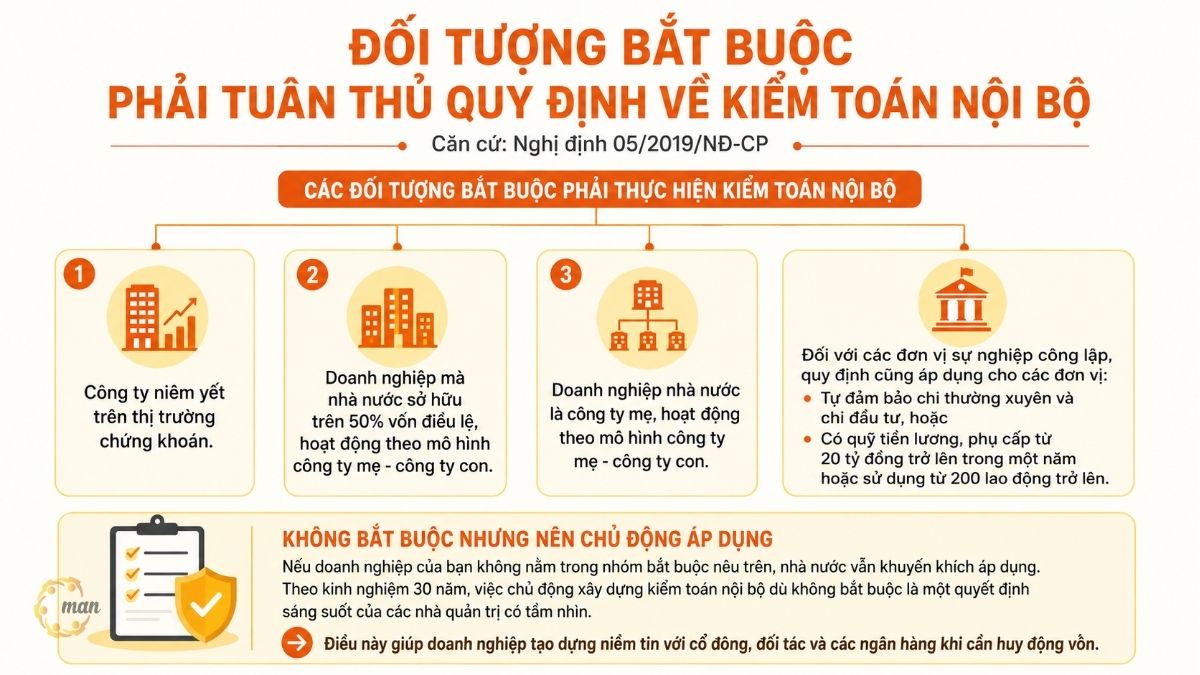
これはMANの顧客から最もよく寄せられる質問です。政令05/2019/ND-CPに基づき、企業は自社が義務リストに掲載されているかどうかを慎重に確認する必要があります。
以下の者は、この規定を遵守する必要があります。 内部監査 含む:
- 同社は株式市場に上場している。
- 資本金が5013兆ペソを超える国有企業は、親会社・子会社モデルで運営されている。
- 国有企業は親会社であり、親会社・子会社モデルに基づいて運営されている。
公共サービス機関については、経常支出と投資支出の両方を自己資金で賄える機関、または年間200億ベトナムドン以上の給与・手当基金を有する機関、あるいは200人以上の従業員を雇用する機関にも、この規制が適用される。
たとえ貴社の事業が上記の義務的なカテゴリーに該当しない場合でも、政府は内部監査の導入を推奨しています。私の30年にわたる経験に基づくと、義務ではない場合でも、先見の明のある経営者にとって、積極的に内部監査システムを構築することは賢明な判断です。これは、資金調達の際に、株主、パートナー、銀行との信頼関係を築くのに役立ちます。
政令05/2019/ND-CPに基づく標準化された内部監査手順
多くの企業は、これを初めて導入する際に、しばしば戸惑いを覚える。 内部監査プロセス基本的に、標準的なプロセスでは、法的要件を満たし、経営上の価値を提供するために、以下の手順を確実に実行する必要があります。
- 年間監査計画:各部門のリスク評価に基づいて策定する。リスクレベルの高い分野を優先的に監査対象とする。
- 監査の実施には、情報の収集、文書の精査、関係者への聞き取り調査、そして調査結果を社内規定と比較することが含まれる。
- 監査報告書を作成する:不備や誤りを明確に示し、是正のための具体的な提言を行う。
- 勧告の実施状況を監視する:これは最も重要なステップですが、多くの組織が見落としがちです。監査とは、単に誤りを見つけることではなく、それらの誤りが確実に修正されるようにすることなのです。
MANの専門家は、このプロセスは各企業の具体的な事業特性に合わせてカスタマイズする必要があるとよく指摘しています。製造業と商社やサービス業では、監査プロセスは全く異なります。特定のリスク要因を考慮せずに標準的なプロセスをそのまま適用することはよくある間違いであり、この部門の非効率性を招く原因となります。
人事および内部監査基準に関する問題に対処する。
内部監査員になる資格を持つのは誰でしょうか?これは人事部や取締役会からよく寄せられる質問です。規制によると、内部監査員は以下の基本基準を満たす必要があります。
- 応募者は、金融、会計、監査、法律、経営管理などの関連分野において、大学卒以上の学位を取得している必要があります。
- 応募者は、専攻分野において少なくとも5年間の実務経験、または監査、会計、検査の分野で3年間の実務経験を有している必要があります。
- 法律と当該部署の業務に関する確かな理解が求められる。
私が相談の中でよく議論するデリケートな問題の一つに、監査担当者の独立性があります。 内部監査サービス 内部監査部門が効果的に機能するためには、取締役会または監査役会に直接報告する権限を与えられ、利益相反が生じる場合には経営陣の直接的な管理下にあってはならない。内部監査担当者が会計士であったり、業務プロセス管理に関与していたりする場合、客観性は確実に損なわれるだろう。
事例研究:製造企業におけるリスク管理上のインシデントから得られた教訓
これをより具体的にイメージしていただくために、MANが過去に解決を支援した実際の事例をご紹介したいと思います。
内部監査が義務付けられている大手製造企業は、長年にわたりこれを怠り、期末財務諸表の監査のみに注力していた。その結果、倉庫保管段階でのリスク検証手順の欠如により、同社は2年連続で数百億ドンもの調達コストを損失した。
税務当局が監査を実施した際、同社のリスク管理上のミスにより無効な仕入請求書が発見され、税金の滞納と多額の行政罰金が発生した。この件を受けて、MAN社は内部統制プロセス全体を再構築せざるを得なくなった。
ここから得られる教訓は何でしょうか?内部監査は単なる会計管理ではありません。調達や生産から販売、納税義務に至るまで、サプライチェーンのあらゆる段階を管理することです。もし企業が早期に内部監査規則を導入していれば、損失の兆候は第1四半期のうちに内部監査部門によって発見されていたはずです。
MAN社によるリスク管理に関する専門家の見解。
30年にわたる私の経験の中で、非常に優れたガバナンス体制を備えているにもかかわらず、内部監査と税務リスク管理の連携が欠如しているベトナム企業を数多く見てきました。これは重大な問題です。
内部監査に関する規制は、事務的な障壁と捉えるべきではありません。MAN(マスター・アカウンタント・ネットワーク)では、この点に関して異なるアプローチをとっています。私たちは、企業が現行の法令を遵守できるよう支援するだけでなく、監査プロセスを税務コスト最適化のためのツールへと変革するお手伝いをします。
例えば、内部監査を通じて、多くの部署が経費の計上方法を誤っており、法人所得税の申告時に控除対象経費として認められないことが判明しました。もし支出段階から標準的な内部統制手続きによってこれを管理していれば、企業は年末に遡及課税を受けるリスクを回避できたはずです。
MANのソリューションは常に予防を重視しています。問題が発生してから介入するのではなく、取締役会と協力して自己防衛システムを構築します。ベトナムにおける税務リスク管理の実態を深く理解していることが、当社の専門家チームがクライアント企業に一貫して提供する強みです。
内部監査方法の比較表
以下は、経営者が自社のビジネスに適したモデルを容易に選択できるよう支援するための分析です。
| 基準 | 組織内の内部監査 | アウトソーシング |
| 費用 | 固定給、高額な研修費と給与。 | 状況に応じて柔軟に対応します。 |
| プロフェッショナリズム | 献身的で、企業文化を深く理解している従業員。 | 多分野にわたる経験を持つ上級専門家。 |
| 独立 | 内部圧力の影響を受ける可能性があります。 | 非常に高い評価、完全に客観的。 |
| 適しています | 大企業、複雑なプロセス。 | コスト削減を目指す中規模企業。 |
どの方法を選択するかは、企業の規模と戦略に大きく左右されます。初めて事業を立ち上げる企業には、社内で完全なシステムを構築する前に、外部コンサルタントの専門知識を活用するために、アウトソーシング、あるいはその両方を組み合わせることをお勧めすることがよくあります。
結論する
内部監査規則を習得することは、法令遵守の問題にとどまらず、経営者が資産と業績を真に管理できるようになるための鍵となります。強固なガバナンス体制は、市場の変動下においても持続的な事業成長の礎となるでしょう。
MAN(マスター・アカウンタント・ネットワーク)は、企業が効果的な監査システムを構築・維持する上で直面する課題を理解しています。数百もの組織へのコンサルティング経験を持つ当社の専門家は、お客様とパートナーシップを築き、最適な監査ソリューションを提供することで、数字の裏に潜む経営リスクを気にすることなく、事業の成長に専念できるようサポートいたします。
MAN – マスターアカウンタントネットワークのサービス連絡先情報
- 住所: No. 19A、ストリート 43、タントゥアン区、ホーチミン市
- モバイル/Zalo: 0903 963 163 – 0903 428 622
- Eメール: man@man.net.vn
- Googleビジネスプロフィール: MAN – Master Accountant NetworkのGoogleビジネスプロフィールを見る
- LinkedInの創設者: 専門家の Le Hoang Tuyen 氏の LinkedIn プロフィールをご覧ください。
制作および専門的なコンテンツレビューの責任者: Mr. レ・ホアン・トゥエン – MAN(Master Accountant Network)の創設者兼CEO。ベトナム公認会計士(CPA Vietnam)資格を持ち、会計、監査、税務、企業財務コンサルティングにおいて30年以上の経験を有する。
内部監査規則に関するよくある質問
内部監査の実施が義務付けられていない企業も、内部監査を実施すべきでしょうか?
はい。義務ではありませんが、自主的に導入することで、企業は評判を高め、キャッシュフローをより適切に管理し、税務調査への備えや投資家からの資金調達計画を策定する際に役立ちます。
内部監査員は会計士としても働くことができるのか?
絶対にありえません。内部監査規則および職業倫理原則によれば、内部監査員は独立性を確保しなければなりません。二重の役割を担うことは利益相反を生み、監査の効果を損ない、客観性を欠くことになります。
内部監査は、監査役会とどのように異なるのでしょうか?
監査役会は通常、株主を代表して取締役会および経営陣を監督する役割を担い、一方、内部監査は経営陣および取締役会が日々の業務リスクを管理する上で役立つ経営ツールです。これら2つの部門は通常、互いに緊密に連携し、支援し合います。
内部監査部門を設置するにはどれくらいの費用がかかりますか?
費用は事業規模によって異なります。しかし、不正行為、税金ペナルティ、資産損失に伴うリスクコストと比較すると、適切に実施すれば非常に費用対効果の高い投資となります。
MAN(Master Accountant Network)は内部監査サービスを提供していますか?
はい。MANは、プロセス開発コンサルティング、内部監査スタッフ研修、アウトソーシング監査サービスなど、包括的なソリューションを提供しています。30年以上の経験を持つ専門家チームと共に、企業の安全な事業運営と税務コンプライアンスの最適化を支援することに尽力しています。






