
В настоящее время внутренние аудиторские проверки стали обязательными для многих видов бизнеса во Вьетнаме. Внутренний аудит – это не просто инструмент соблюдения законодательства, он играет решающую роль в контроле финансовых и операционных рисков. В условиях все более строгих проверок со стороны регулирующих органов предприятиям необходимо понимать, подпадают ли они под обязательные требования аудита, чтобы своевременно принимать меры и избегать ненужных штрафов.
Обладая более чем 30-летним практическим опытом в области аудита и налогового консалтинга, MAN – Master Accountant Network признает, что многие компании до сих пор неправильно понимают роль этого отдела. В этой статье будут разъяснены ключевые правовые рамки, что поможет советам директоров и руководству понять общую картину обязательств их компании в соответствии с государственными нормативными актами.
Краткая информация о правилах внутреннего аудита
Нормативы о внутреннем аудите представляют собой совокупность правовых документов, наиболее важными из которых являются: Постановление 05/2019/ND-CPДанное положение устанавливает требование о создании системы внутреннего контроля внутри предприятия. Цель данного положения — помочь организации предотвращать и выявлять риски, а также повышать эффективность управления.
Сфера применения включает в себя, прежде всего, компании, акции которых котируются на бирже, государственные предприятия и материнские компании с долей уставного капитала, превышающей 501 тыс. долл. США. Внедрение внутренних аудитов способствует повышению прозрачности финансовой отчетности и оптимизации операционных расходов.
Характер регулирования внутреннего аудита во Вьетнаме
С точки зрения эксперта, непосредственно участвовавшего в обработке налоговых документов и консультировании по вопросам управления рисками для сотен предприятий, я утверждаю, что внутренний аудит — это не просто работа по взаимодействию с налоговыми органами. Его суть заключается в независимой, объективной функции, направленной на консультирование по вопросам улучшения управления рисками, контроля и операционных процессов предприятия.
Что касается регулирования внутреннего аудита, необходимо понимать, что правительство хочет, чтобы предприятия самостоятельно оценивали свое «состояние» до вмешательства инспекционных органов. Эффективный отдел внутреннего аудита поможет совету директоров выявлять пробелы в денежных потоках, несоответствия в бухгалтерском учете и риск потери активов на ранней стадии.
Во Вьетнаме многие компании рассматривают внутренний аудит лишь как дополнительные расходы. Однако с точки зрения защиты стоимости бизнеса это выгодное вложение. В MAN – Master Accountant Network мы всегда советуем нашим клиентам, что инвестиции во внутренний аудит – это инвестиции в устойчивость денежных потоков. Стандартизация процессов значительно снижает налоговые и юридические риски, помогая компаниям избежать крупных административных штрафов в будущем.
Субъекты, обязанные соблюдать правила внутреннего аудита.
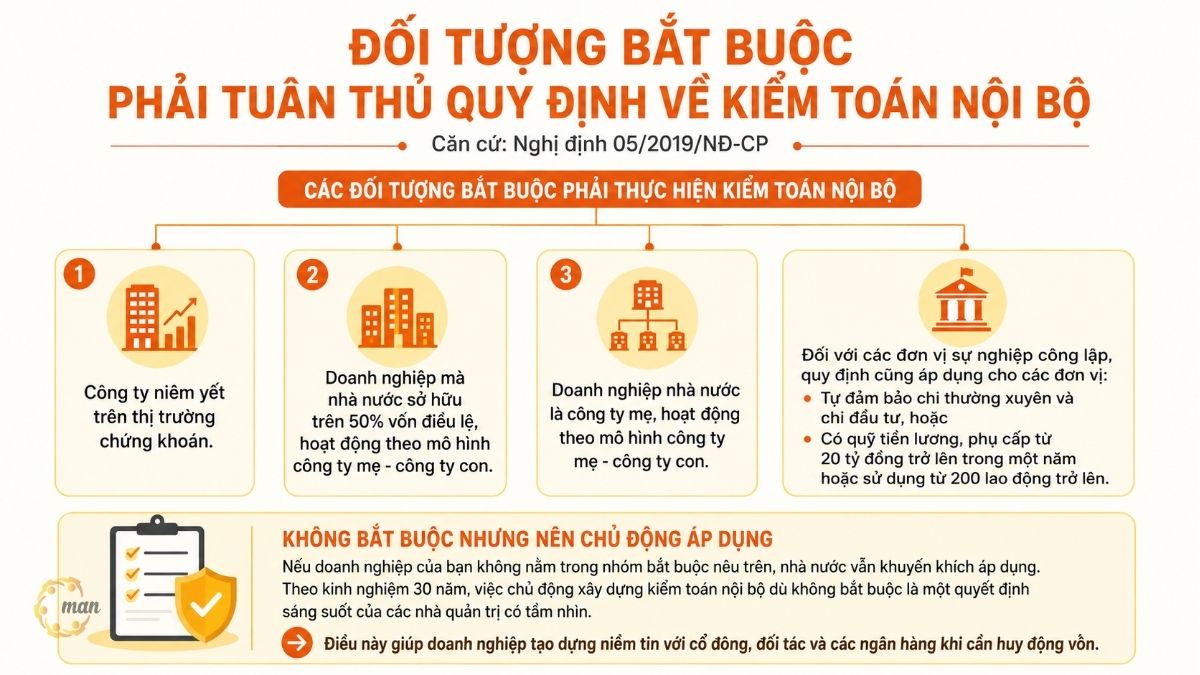
Это самый часто задаваемый нам клиентами вопрос. В соответствии с Постановлением 05/2019/ND-CP предприятиям необходимо тщательно проверять, входят ли они в обязательный список.
Следующие лица обязаны соблюдать данное требование. внутренний аудит включать:
- Компания котируется на фондовой бирже.
- Государственные предприятия с уставным капиталом более 501 триллиона рупий работают по модели «материнская компания – дочерняя компания».
- Государственные предприятия являются материнскими компаниями, работающими по модели «материнская компания – дочерняя компания».
В отношении предприятий государственного сектора эти правила также распространяются на предприятия, которые являются самодостаточными в покрытии как текущих, так и инвестиционных расходов, или на предприятия с фондом заработной платы и пособий в размере 20 миллиардов донгов или более в год, или на предприятия, в которых работает 200 и более сотрудников.
Даже если ваш бизнес не подпадает под упомянутые выше обязательные категории, правительство все равно поощряет внедрение системы внутреннего аудита. Исходя из моего 30-летнего опыта, заблаговременное создание системы внутреннего аудита, даже если она не является обязательной, — мудрое решение для дальновидных руководителей. Это помогает компаниям завоевывать доверие акционеров, партнеров и банков при привлечении финансирования.
Стандартизированные процедуры внутреннего аудита в соответствии с Постановлением 05/2019/ND-CP
Многие компании часто испытывают затруднения, когда только начинают внедрять эту технологию. процесс внутреннего аудитаПо сути, стандартный процесс должен обеспечивать выполнение следующих шагов для соблюдения правовых требований и получения управленческой выгоды:
- Планирование ежегодного аудита: на основе оценки рисков каждого отдела. Приоритет следует отдавать аудиту областей с высоким уровнем риска.
- Проведение аудита включает в себя сбор информации, изучение документов, опрос персонала и сравнение полученных результатов с внутренними правилами.
- Подготовьте аудиторский отчет: четко изложите выявленные недостатки и ошибки, а также предоставьте конкретные рекомендации по их устранению.
- Контроль за выполнением рекомендаций: это важнейший шаг, однако многие организации часто его упускают из виду. Аудит – это не просто выявление ошибок, а обеспечение их исправления.
Эксперты MAN часто отмечают, что этот процесс должен быть адаптирован к специфическим особенностям бизнеса каждой компании. У производственной компании будет совершенно иной процесс аудита, чем у торговой или сервисной компании. Простое применение стандартного процесса без учета конкретных факторов риска — распространенная ошибка, ведущая к неэффективности в этом отделе.
Рассмотрение вопросов, связанных со стандартами в области управления персоналом и внутреннего аудита.
Кто имеет право быть внутренним аудитором? Этот вопрос нам часто задают отделы кадров и советы директоров. Согласно нормативным актам, внутренние аудиторы должны соответствовать следующим основным стандартам:
- Кандидаты должны иметь высшее образование по соответствующей специальности, такой как финансы, бухгалтерский учет, аудит, юриспруденция или деловое администрирование.
- Кандидаты должны иметь не менее 5 лет опыта работы по своей специальности или 3 года опыта работы в сфере аудита, бухгалтерского учета или инспекции.
- Необходимо хорошее знание законодательства и специфики деятельности подразделения.
Один из деликатных вопросов, который я часто обсуждаю на консультациях, — это независимость аудиторского персонала. услуги внутреннего аудита Для эффективной работы отделов внутреннего аудита им следует предоставить право отчитываться непосредственно перед Советом директоров или Наблюдательным советом, и они не должны подвергаться прямому контролю со стороны исполнительного руководства в случае конфликта интересов. Если сотрудники отдела внутреннего аудита также являются бухгалтерами или участвуют в управлении процессами, объективность, безусловно, будет скомпрометирована.
Пример из практики: Уроки, извлеченные из инцидента в сфере управления рисками на производственном предприятии.
Чтобы вам было легче это представить, я хотел бы рассказать о реальной ситуации, в решении которой компания MAN помогла в прошлом.
Крупная производственная корпорация, обязанная проводить внутренний аудит, много лет пренебрегала этим, сосредоточившись только на проверке годовой финансовой отчетности. В результате, в течение двух лет подряд компания теряла десятки миллиардов донгов на закупочных расходах из-за отсутствия процедур проверки рисков на этапе складирования.
В ходе проверки налоговые органы обнаружили недействительные входящие счета-фактуры из-за ошибок в управлении рисками со стороны компании, что привело к налоговой задолженности и крупным административным штрафам. После получения этого дела компании MAN пришлось полностью перестроить свою систему внутреннего контроля.
Какой из этого урок? Внутренний аудит — это не просто контроль бухгалтерской отчетности. Это контроль каждого звена в цепочке поставок, от закупок и производства до продаж и налоговых обязательств. Если бы компания внедрила правила внутреннего аудита на раннем этапе, признаки убытков были бы обнаружены отделом внутреннего аудита уже в первом квартале.
Мнение эксперта из MAN по вопросам управления рисками.
За 30 лет работы в профессии я наблюдал множество вьетнамских компаний с очень хорошими системами корпоративного управления, но с отсутствием связи между внутренним аудитом и управлением налоговыми рисками. Это существенный пробел.
Правила внутреннего аудита не следует рассматривать как административные барьеры. В MAN – Master Accountant Network мы подходим к этому иначе. Мы не только помогаем предприятиям соблюдать действующие правовые нормы, но и содействуем им в превращении процесса аудита в инструмент оптимизации налоговых затрат.
Например, в ходе внутренних аудитов мы обнаружили, что многие подразделения неправильно учитывали расходы, в результате чего они не допускались к вычету при уплате корпоративного налога на прибыль. Если бы это контролировалось на этапе расходования средств с помощью стандартных процедур внутреннего контроля, предприятия не столкнулись бы с риском ретроактивного взыскания налогов в конце года.
В решениях MAN всегда делается упор на профилактику. Мы не просто вмешиваемся после возникновения проблемы; мы работаем вместе с советом директоров над созданием системы самозащиты. Глубокое понимание реалий управления налоговыми рисками во Вьетнаме — это сильная сторона, которую наша команда экспертов неизменно демонстрирует в работе с бизнесом наших клиентов.
Сравнительная таблица методов внутреннего аудита
Ниже представлен анализ, который поможет менеджерам легко выбрать подходящую бизнес-модель:
| Критерии | Внутренний аудит в организации | Аутсорсинг |
| Расходы | Фиксированная зарплата, дорогостоящее обучение и оплата труда. | Гибкий подход зависит от конкретной ситуации. |
| Профессионализм | Сотрудники, преданные своему делу и обладающие глубоким пониманием корпоративной культуры. | Опытный специалист с междисциплинарным опытом. |
| Независимость | Может быть подвержен воздействию внутреннего давления. | Очень высокий, абсолютно объективный. |
| Подходит для | Крупная корпорация, сложные процессы. | Средние предприятия, стремящиеся сократить расходы. |
Выбор подхода во многом зависит от размера и стратегии компании. Для компаний, запускающих свой бизнес впервые, мы часто рекомендуем рассмотреть аутсорсинг или сочетание обоих вариантов, чтобы использовать опыт внешних консультантов, прежде чем создавать полноценную систему собственными силами.
Заключить
Освоение правил внутреннего аудита — это не только вопрос соблюдения законодательства, но и ключ к тому, чтобы руководители предприятий могли получить реальный контроль над активами и результатами деятельности компании. Надежная структура управления станет трамплином для устойчивого роста бизнеса в условиях рыночных колебаний.
В MAN – Master Accountant Network мы понимаем сложности, с которыми сталкиваются предприятия при создании и поддержании эффективных систем аудита. Обладая практическим опытом консультирования сотен организаций, наши эксперты готовы стать вашим партнером, предоставляя оптимальные аудиторские решения, которые помогут вам сосредоточиться на росте бизнеса, не беспокоясь о управленческих рисках, скрытых за цифрами.
Контактная информация по обслуживанию в MAN – Master Accountant Network
- Адрес: № 19А, улица 43, район Тан Туан, Хошимин
- Мобильный телефон/Zalo: 0903 963 163 – 0903 428 622
- Электронная почта: man@man.net.vn
- Профиль компании в Google: Посмотреть профиль MAN – Master Accountant Network в Google Business Profile
- Основатель LinkedIn: Просмотрите профиль эксперта Ле Хоанг Туена на LinkedIn.
Ответственный за производство и профессиональную проверку контента: г-н. Ле Хоанг Туен – Основатель и генеральный директор MAN – Master Accountant Network, сертифицированный бухгалтер (CPA) Вьетнама с более чем 30-летним опытом работы в области бухгалтерского учета, аудита, налогообложения и корпоративного финансового консалтинга.
Часто задаваемые вопросы о правилах внутреннего аудита
Должны ли компании, не обязанные проводить внутренние аудиты, делать это?
Да. Хотя это и не является обязательным, добровольное внедрение поможет предприятиям улучшить свою репутацию, лучше управлять денежными потоками и подготовиться к налоговым проверкам или при планировании привлечения капитала от инвесторов.
Может ли внутренний аудитор также работать бухгалтером?
Категорически нет. В соответствии с правилами внутреннего аудита и принципами профессиональной этики, внутренние аудиторы должны обеспечивать независимость. Выполнение двойных ролей создаст конфликт интересов, сделает аудит неэффективным и лишенным объективности.
Чем отличается внутренний аудит от наблюдательного совета?
Наблюдательный совет, как правило, представляет интересы акционеров и осуществляет надзор за советом директоров и руководством, в то время как внутренний аудит является инструментом управления, помогающим руководству и совету директоров контролировать повседневные операционные риски. Эти два отдела обычно тесно сотрудничают и поддерживают друг друга.
Сколько стоит содержание отдела внутреннего аудита?
Затраты варьируются в зависимости от масштаба операций. Однако, по сравнению с рисками, связанными с нарушениями, налоговыми штрафами и потерями активов, это весьма экономически выгодное вложение при правильной реализации.
Предлагает ли MAN - Master Accountant Network услуги внутреннего аудита?
Да. Компания MAN предоставляет комплексные решения, включая консультации по разработке процессов, обучение персонала внутреннего аудита и услуги аудита на аутсорсинге. Наша команда экспертов с более чем 30-летним опытом работы стремится помочь предприятиям работать безопасно и оптимизировать соблюдение налогового законодательства.






