
の機能 内部監査 内部統制部門は「第三の防衛線」として重要な役割を果たし、組織の資産保護と法令遵守の確保を支援します。グローバルガバナンスレポートによると、内部統制部門を効果的に管理する組織は、重大な虚偽記載や不正行為を最大40%削減できます。ベトナムでは、 政令05/2019/ND-CP これにより、透明性を高めるために多くの企業にこのシステムの構築を義務付ける法的枠組みが生まれました。
内部監査の機能を理解することは、コンプライアンス上の要件であるだけでなく、経営陣が客観的な視点を獲得するための戦略でもあります。デジタル経済と税制の厳格化という状況において、内部監査のアドバイザリー的な役割はこれまで以上に重要になっています。財務管理から業務改善まで、内部監査の専門的側面を詳細に分析するMAN(Master Accountant Network)へのご参加を、ぜひ読者の皆様にお勧めします。
内部監査の概念と専門性。
内部監査は、組織に付加価値をもたらすことを目的とした、独立した客観的な保証および助言活動です。国際内部監査協会(IIA)によると、内部監査は、リスク管理プロセスの評価にシステムアプローチを適用することで、組織の目標達成を支援します。この活動は、単なるチェックにとどまらず、業務効率の向上に重点を置いています。
ベトナムでは、内部監査の機能は具体的には次のように定義されています。 会計法 2015 および法令05/2019/ND-CP。これは、国営機関および上場企業の監査人の責任を定める法的根拠です。この部門の存在は、企業が誠実さと株主への説明責任を果たすというコミットメントを裏付けています。
多くの経営者は、内部監査と内部統制システムの機能を混同しがちです。内部統制とは、取締役会が日常業務のために確立したプロセスを指します。一方、内部監査は、これらのプロセスが有効に機能しているかどうかを評価するものです。この機能は、客観性を確保するために業務活動とは別に機能する、高度な監視機能です。
現代企業における内部監査の機能。
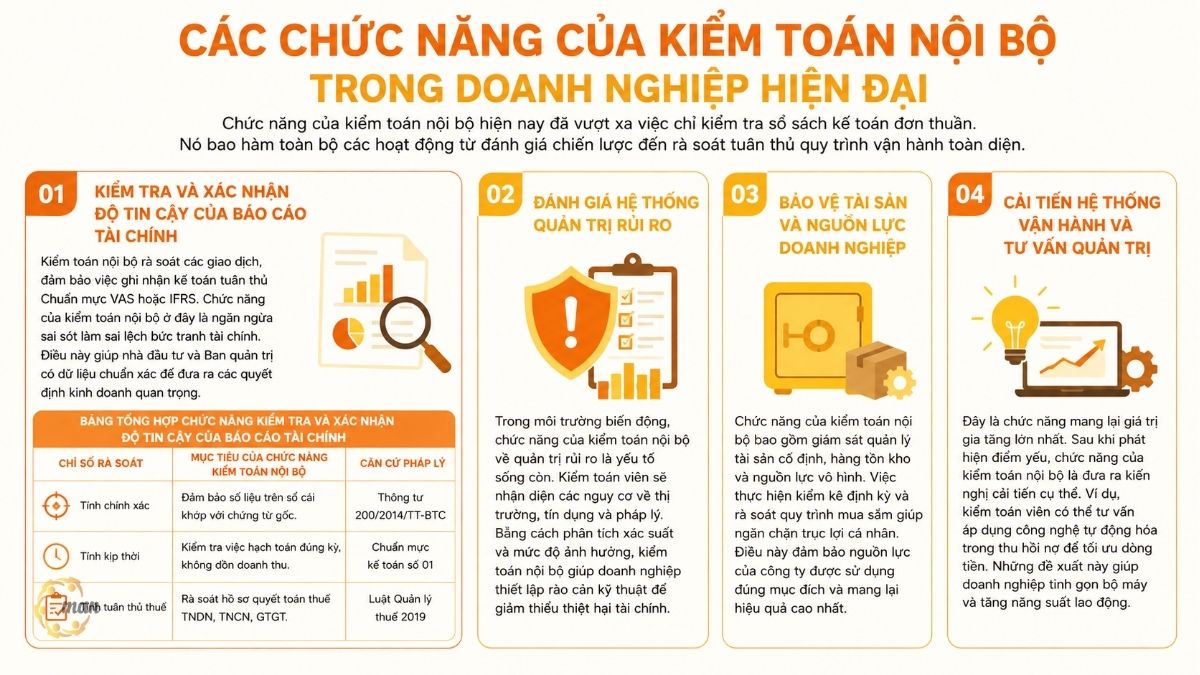
今日の内部監査の機能は、単なる会計記録の検証にとどまりません。戦略的な評価から包括的な業務プロセスのコンプライアンスレビューまで、あらゆる活動を網羅しています。
財務報告の信頼性を確認し検証する機能。
内部監査は取引をレビューし、会計記録がVASまたはIFRS基準に準拠していることを確認します。ここでの内部監査の役割は、財務状況を歪めるエラーを防止することです。これにより、投資家と経営陣は重要なビジネス上の意思決定に必要な正確なデータを得ることができます。
| レビューインデックス | 内部監査機能の目的。 | 法的根拠 |
| 正確さ | 元帳の数字が元の書類と一致していることを確認します。 | 回覧 200/2014/TT-BTC |
| 適時性 | 会計エントリが正しい期間に作成され、収益が累積されていないことを確認します。 | 会計基準第01号 |
| 税務コンプライアンス | 法人税、個人所得税、付加価値税の納税記録を確認します。 | 2019年税務行政法 |
リスク管理システムの評価機能
不安定な環境において、内部監査のリスク管理機能は極めて重要です。監査人は市場リスク、信用リスク、法的リスクを特定します。内部監査は、発生確率と影響範囲を分析することで、企業が財務損失を軽減するための技術的障壁を確立できるよう支援します。
企業の資産と資源を保護する機能。
内部監査の機能には、固定資産、在庫、無形資産の管理状況のモニタリングが含まれます。定期的な在庫点検や調達プロセスの見直しを行うことで、私利私欲の抑制に役立ちます。これにより、会社の資源が適切かつ効率的に活用されることが保証されます。
業務内容としては、運用システムの改善や経営コンサルティングの提供などがある。
これが最大の付加価値をもたらす機能です。内部監査は、弱点を特定した後、改善のための具体的な提言を行います。例えば、監査人は、債権回収における自動化技術の導入によるキャッシュフローの最適化について助言することができます。これらの提案は、企業の業務効率化と労働生産性の向上に役立ちます。
取締役会における内部監査の戦略的役割
内部監査の機能は、技術的な側面を超えて、取締役会の「延長線」としての役割を通じて発揮されます。取締役会の業務効率に関する独立した情報を提供します。同時に、経営陣がシステム内の下位部門のコンプライアンスについてより確信を持つのに役立ちます。
内部監査は、銀行や税務当局などのステークホルダーとの信頼関係を強化することにもつながります。組織内の企業倫理を維持する上で中心的な役割を果たします。従業員が公正な監査を認識していれば、コンプライアンス文化が形成され、持続的に発展していくでしょう。
内部監査の有効性を確保するための必須原則
内部監査が適切に機能を果たすためには、法令05/2019/ND-CP第4条に概説されている4つの原則を遵守する必要があります。
- 独立: 監査人は、利益相反を避けるため、監査対象部門内で専門的な業務を行うことは許可されていません。
- 客観性: すべての評価は、偏見や個人的な影響を受けない、事実に基づく証拠に基づく必要があります。
- プロフェッショナリズム: 監査人には適切な資格(CPA、CIA など)と法律および会計に関する深い理解が必要です。
- 安全: 法執行機関から正式に要請されない限り、機密情報を決して開示しないでください。
内部監査機能を実行するための国際標準手順。
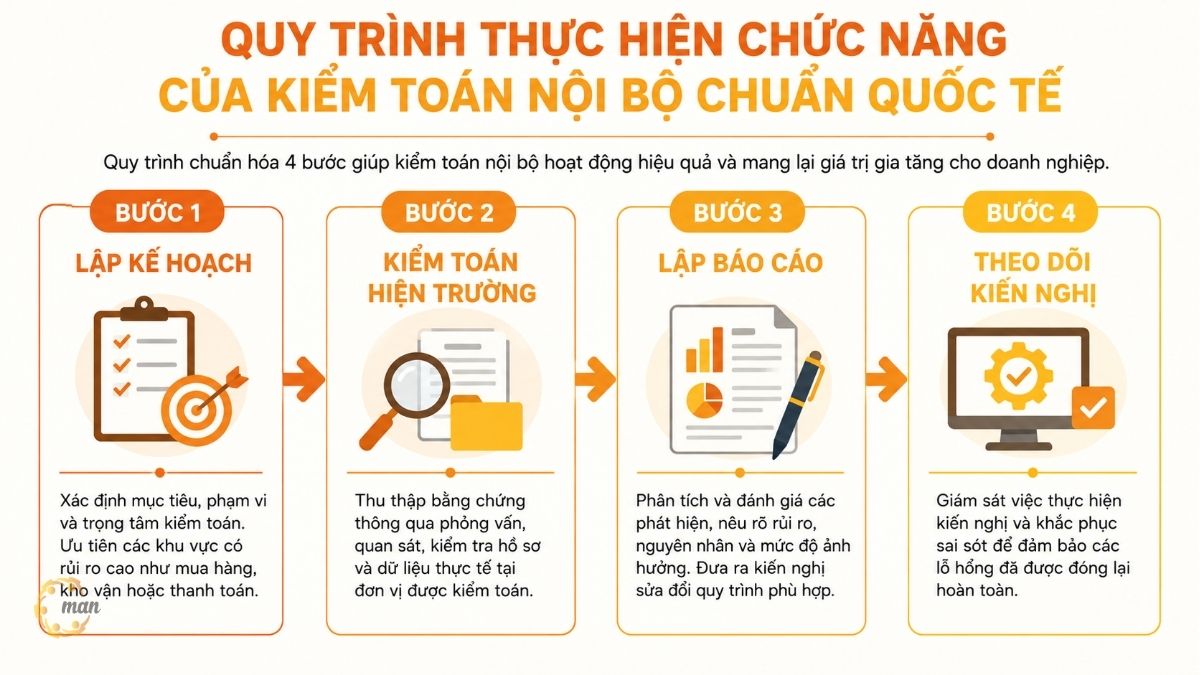
内部監査機能を実行するプロセスは、最大限の有効性を達成するために、厳格な手順を通じて標準化する必要があります。
- ステップ 1: 計画を立てます。 購入、倉庫保管、支払いなどの高リスク領域を優先します。
- ステップ 2: オンサイト監査。 組織でのインタビューや現場での記録確認を通じて証拠を収集します。
- ステップ 3: レポートを準備します。 リスクの発見を明確に述べ、適切なプロセス変更を推奨します。
- ステップ 4: 提案をフォローアップします。 修復プロセスを監視して、脆弱性が完全に解消されたことを確認します。
ベトナムにおける内部監査機能の導入における課題
実際には、ベトナムにおける内部監査機能の導入は依然として多くの障害に直面しています。一部の企業は、法規制遵守のためだけに内部監査部門を設立しています。また、リスク管理に関する深い経験を持つ人材の不足も、戦略コンサルティング機能の限界となり、真の価値を提供できていません。
中小企業にとって、コストの壁も大きな課題です。社内に人材を維持するには、研修や人件費などの費用がかかります。そのため、アウトソーシングは現実的な選択肢となります。 監査サービス 現在、社内での取り組みは、専門性を確保し、企業のコストを節約するための最適なソリューションです。
Chức năng của kiểm toán nội bộ trong chuyển đổi số và quản trị dữ liệu
- Đánh giá mức độ an toàn của hệ thống ERP, phần mềm kế toán và cơ sở dữ liệu doanh nghiệp.
- Kiểm tra tính chính xác, đầy đủ và nhất quán của dữ liệu phục vụ báo cáo quản trị.
- Phát hiện các lỗ hổng bảo mật có thể dẫn đến thất thoát hoặc rò rỉ thông tin.
- Đánh giá hiệu quả của các quy trình kiểm soát tự động trong môi trường số.
- Hỗ trợ doanh nghiệp xây dựng hệ thống quản trị dữ liệu minh bạch và đáng tin cậy.
- Đề xuất giải pháp nâng cao an ninh mạng và giảm thiểu rủi ro công nghệ thông tin.
Xu hướng phát triển chức năng của kiểm toán nội bộ giai đoạn 2026–2030
- Chuyển từ vai trò kiểm tra truyền thống sang đối tác tư vấn chiến lược cho Ban lãnh đạo.
- Ứng dụng trí tuệ nhân tạo (AI) để phát hiện sai lệch và bất thường trong dữ liệu.
- Tăng cường sử dụng Big Data để phân tích và dự báo rủi ro theo thời gian thực.
- Đẩy mạnh tự động hóa quy trình kiểm toán nhằm nâng cao hiệu quả và giảm chi phí.
- Tập trung nhiều hơn vào quản trị doanh nghiệp (Corporate Governance) và ESG.
- Hỗ trợ doanh nghiệp nâng cao khả năng thích ứng trước các thay đổi về pháp lý và thị trường.
結論する
内部監査は、あらゆる変動から企業の健全性を守る、不可欠な「免疫システム」として機能します。この機能への適切な投資は、経営者の安心感を高め、資本の効率的な活用を確保します。デジタル時代において、内部監査はデータテクノロジーとの統合を加速させ、より正確かつ迅速にリスクを予測できるようになります。
MAN – Master Accountant Network は、この部門の運営における課題を理解し、解決策を提供します。 内部監査サービス 包括的。国際法と国際基準に精通した専門家チームを擁し、企業が最もプロフェッショナルな内部監査機能を実現できるよう支援します。MANを、貴社のビジネスの繁栄と持続可能性を守るパートナーとしてお役立てください。
MAN – マスターアカウンタントネットワークのサービス連絡先情報
- 住所: No. 19A、ストリート 43、タントゥアン区、ホーチミン市
- モバイル/Zalo: 0903 963 163 – 0903 428 622
- Eメール: man@man.net.vn
- Googleビジネスプロフィール: MAN – Master Accountant NetworkのGoogleビジネスプロフィールを見る
- LinkedInの創設者: 専門家の Le Hoang Tuyen 氏の LinkedIn プロフィールをご覧ください。
制作および専門的なコンテンツレビューの責任者: Mr. レ・ホアン・トゥエン – MAN(Master Accountant Network)の創設者兼CEO。ベトナム公認会計士(CPA Vietnam)資格を持ち、会計、監査、税務、企業財務コンサルティングにおいて30年以上の経験を有する。
内部監査の機能に関するよくある質問
内部監査が必要な企業はどれですか?
政令05/2019/ND-CPによれば、上場企業および資本金が50%を超える国有企業はこの機能を実装する必要があります。
内部監査と独立監査の違いは何ですか?
独立監査は、第三者向けの年次財務諸表に焦点を当てています。一方、内部監査は、社内での使用を目的としたリスク管理に重点を置いた継続的な機能を有しています。
内部監査が効果的に機能しているかどうかをどのように判断すればよいでしょうか?
有効性は、回避されたリスクの数、実施された推奨事項の割合、および会計および税務システムにおけるエラーの削減によって測定されます。






