
Термин «аудиторская фирма Группы 2» — это понятие, с которым многие государственные предприятия и предприятия с государственным капиталом сталкиваются при изучении правил отбора. независимая аудиторская фирмаВнутренние правила проведения тендеров или директивы руководящего органа. Согласно предварительным статистическим данным практической консультационной деятельности, большинство главных бухгалтеров и наблюдательных советов испытывают путаницу при столкновении с этой терминологией, поскольку в специализированном законе о независимом аудите напрямую не используются термины «Группа 1» или «Группа 2».
Данная статья, составленная с практической точки зрения сетью ведущих бухгалтеров MAN, объяснит суть этого метода классификации, соответствующую правовую основу и поможет предприятиям точно определить, подпадают ли они под действие данного закона.
Краткое описание основных характеристик аудиторских фирм Группы 2.
- Термин «аудиторские фирмы группы 2» используется в практическом контексте для обозначения группы независимых аудиторских фирм, имеющих квалификацию для осуществления аудиторской деятельности, но не входящих в группу 2. Четыре крупнейшие международные аудиторские фирмы (Большая четверка), часто фигурирующая во внутренних нормативных актах государственных корпораций и конгломератов.
- Основание для применения: Положения о выборе независимых аудиторских фирм, издаваемые государственным органом по представлению интересов собственников капитала или советом директоров предприятий, на основе правовой базы Закон о независимом аудите 2011 года и Постановление 84/2016/ND-CP.
- Применимые субъекты: преимущественно государственные предприятия, дочерние компании и дочерние предприятия со средним уровнем государственного капитала или размерами активов ниже порога для обязательного использования Группы 1.
- Предприятиям необходимо ознакомиться со списком фирм Группы 2, содержащимся в уставе их управляющей организации, и сравнить его со списком аудиторских фирм, утвержденных Министерством финансов для ежегодного проведения аудита организаций, представляющих общественный интерес.
Что такое аудиторская фирма Группы 2? Точное определение, основанное на практическом применении.
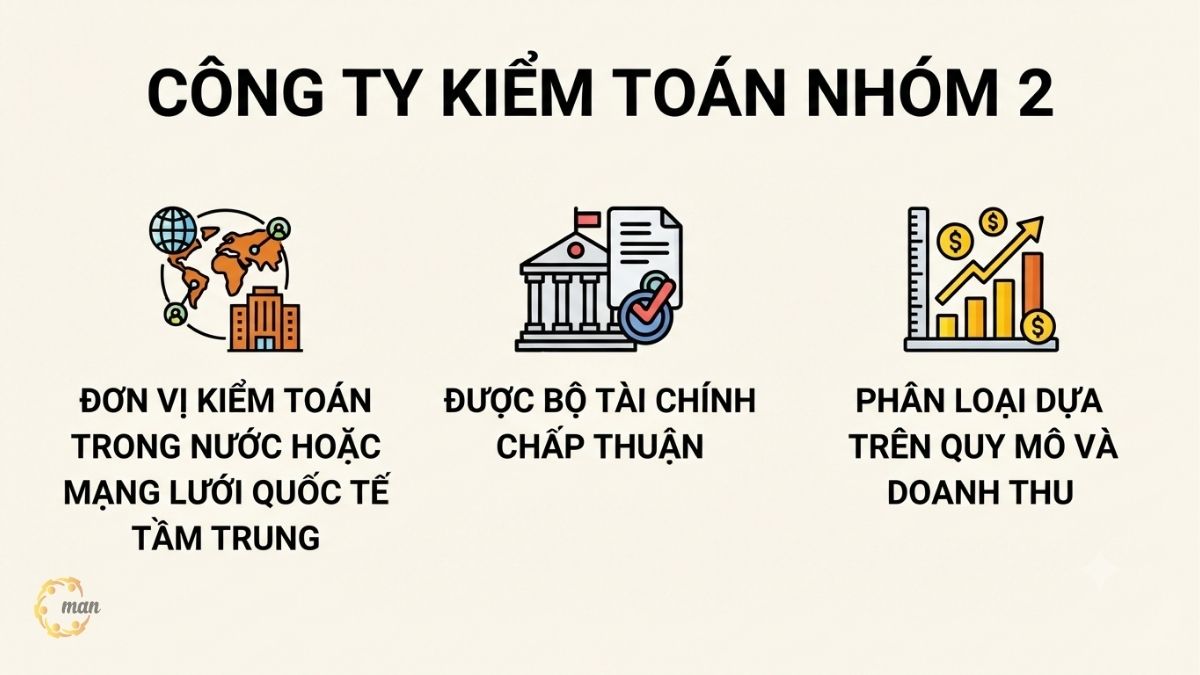
Аудиторские фирмы группы 2 — это система классификации, используемая многими государственными корпорациями, конгломератами и агентствами, представляющими государственную собственность. Правила отбора независимых аудиторских фирм Внутри организации это направлено на разделение соответствующих требованиям аудиторских фирм на две или более группы в зависимости от размера, выручки, количества практикующих аудиторов и опыта аудита организаций, представляющих общественный интерес.
- Группа 1 Как правило, в этот список входят четыре крупнейшие международные аудиторские фирмы на рынке (PwC, Deloitte, EY, KPMG), а также ряд компаний с сопоставимыми по масштабу международными сетями.
- Группа 2 Это отечественные независимые аудиторские фирмы или средние международные сети, получившие одобрение Министерства финансов как квалифицированные для аудита финансовой отчетности организаций, представляющих общественный интерес, но еще не достигшие уровня доходов и численности персонала, характерного для Группы 1.
Важные моменты: Закон о независимом аудите 2011 года В руководящих документах напрямую не используются термины «Группа 1» или «Группа 2». Это практический способ обозначения, вытекающий из правил проведения тендеров и внутренних финансовых регламентов каждой корпорации, генеральной компании или регулирующего органа, основанных на первоначальных правовых нормах об условиях осуществления аудиторской деятельности.
Правовая основа для определения того, имеет ли аудиторская фирма право осуществлять свою деятельность:
- Закон № 67/2011/QH12 об независимом аудите, вступивший в силу с 1 января 2012 года, устанавливает условия для создания и осуществления деятельности аудиторских фирм.
- Указ 84/2016/ND-CP устанавливает стандарты и условия для практикующих аудиторов и аудиторских организаций, уполномоченных проводить аудит организаций, представляющих общественный интерес, с учетом поправок и дополнений, внесенных Указом 134/2020/ND-CP.
- Ежегодно Министерство финансов публикует список аудиторских фирм и практикующих аудиторов, допущенных к проведению аудита организаций, представляющих общественный интерес. Это первоначальный список, на который корпорации и конгломераты могут ссылаться при разработке своих внутренних регламентов.
Почему необходимо различать аудиторские фирмы Группы 1 и Группы 2?
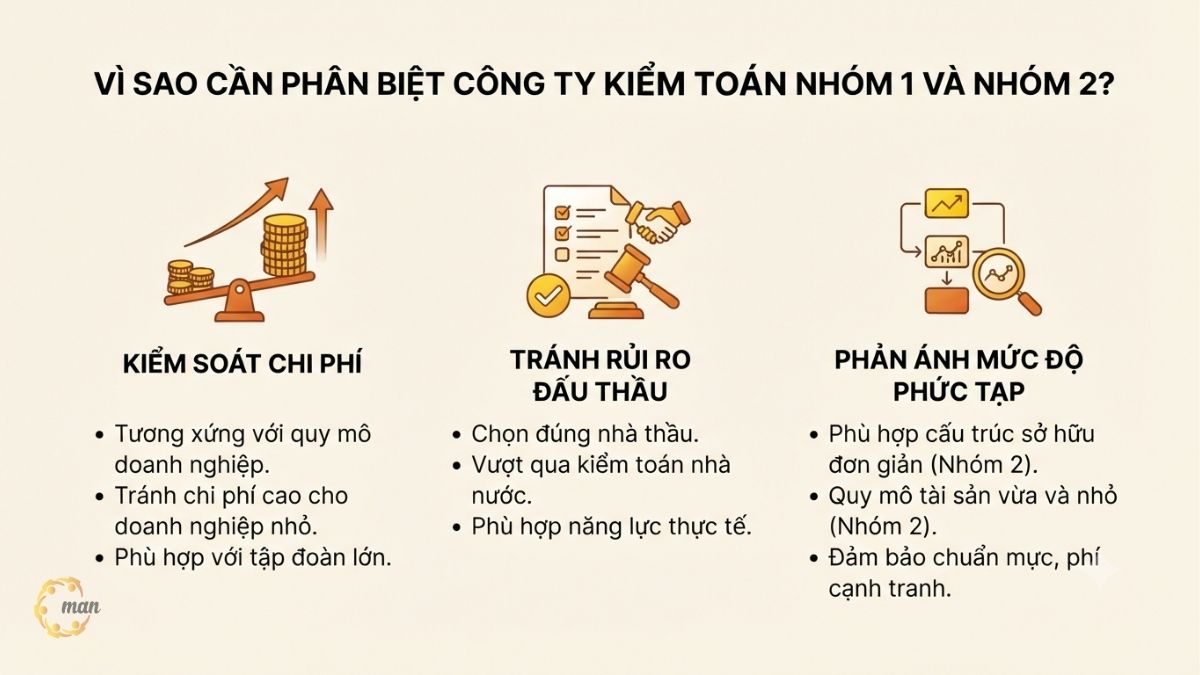
Группировка помогает государственному представительному управлению капиталом контролировать расходы на аудит пропорционально размеру предприятия. аудитЭто также позволяет избежать ситуации, когда малым предприятиям приходится платить аудиторские сборы, эквивалентные тем, которые платят международные компании, акции которых котируются на бирже.
С этой точки зрения MAN – Сеть ведущих бухгалтеровПосле многолетнего опыта консультирования государственных предприятий на юге страны, выбор правильной аудиторской команды также помогает предприятиям избежать риска быть признанными в выборе неподходящего подрядчика при проверке тендерной документации на аудиторские услуги государственными инспекционными и аудиторскими органами.
Помимо стоимости, группировка также отражает сложность финансовой отчетности, требующей аудита. Предприятия с простой структурой собственности и малыми и средними активами часто подходят для аудиторских фирм Группы 2, поскольку их аудиторы сохраняют профессиональные стандарты, но предлагают более конкурентоспособные цены.
Какие предприятия обязаны пользоваться услугами аудиторской фирмы, входящей в группу 2?
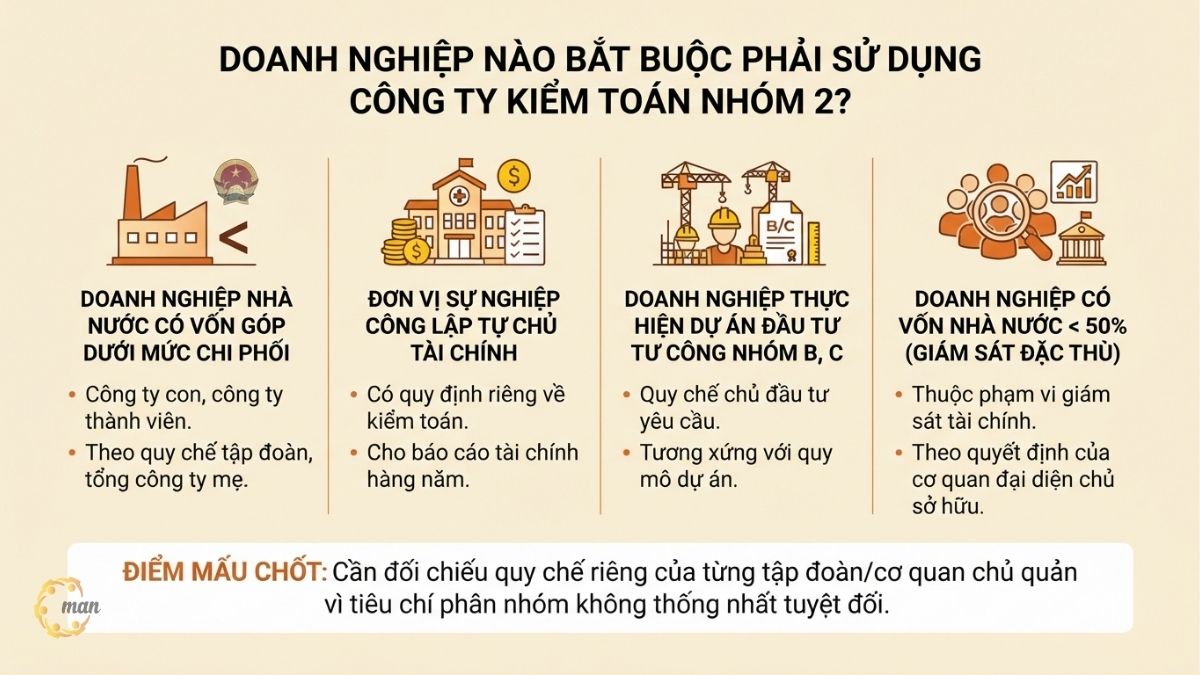
Правила, касающиеся аудиторских фирм Группы 2, в основном распространяются на следующие организации:
- Государственные предприятия, дочерние компании и компании-члены с государственными взносами в капитал ниже контрольного уровня, установленного в уставах головной группы или корпорации.
- Государственные учреждения, обладающие финансовой автономией, имеют собственные правила выбора независимых аудиторских фирм для составления годовой финансовой отчетности.
- Предприятия, реализующие проекты государственных инвестиций в группах B и C, где правила инвестора требуют применения аудиторской группы, соизмеримой с масштабом проекта.
- Государственные предприятия с капиталом, соответствующим статье 50%, по-прежнему подлежат особому финансовому надзору, определяемому представительным органом собственника.
Главный вывод: предприятиям необходимо проводить перекрестную проверку. Правила отбора независимых аудиторских фирм Критерии классификации групп 1 и 2, установленные соответствующими советами директоров, правлениями или руководящими органами, не являются абсолютно единообразными для разных корпораций и конгломератов.
В каких случаях компании необходимо применять правило выбора аудиторской фирмы Группы 2?
Сроки подачи заявки обычно связаны с ежегодным циклом аудита финансовой отчетности или аудитом окончательного отчета о завершении проекта. Предприятиям необходимо определить подходящую аудиторскую группу еще на этапе планирования выбора подрядчика, до публикации тендерной документации или запроса предложений на аудиторские услуги.
Важные сроки, которые следует учитывать: внутренние правила, как правило, требуют завершения процесса выбора аудиторской фирмы до конца третьего квартала каждого года, чтобы у аудиторской фирмы было достаточно времени для проведения предварительной проверки перед закрытием бухгалтерских книг за финансовый год.
Юридические документы, касающиеся аудиторских фирм Группы 2.
Чтобы выбрать аудиторское подразделение Таким образом, предприятиям необходимо понимать правовые нормы, регулирующие деятельность аудиторских фирм и практикующих аудиторов. Ниже приведены некоторые важные правовые документы, которые составляют основу для оценки условий работы, объема предоставляемых услуг и стандартов этих фирм. аудиторская фирмавключая подразделения, которые, согласно внутренним правилам компании, обычно классифицируются как «Группа 2».
| Юридические документы | Номер / Дата выпуска | Связанный контент |
| Закон о независимом аудите 2011 года | Постановление № 67/2011/QH12, вступающее в силу с 1 января 2012 года. | Нормативные акты об условиях создания и осуществления деятельности независимых аудиторских фирм. |
| Декрет 17/2012/ND-CP | 13 февраля 2012 г. | Подробное руководство по применению Закона о независимом аудите, определяющее субъекты, подлежащие аудиту. |
| Постановление 84/2016/ND-CP | 1 июля 2016 г. | Стандарты и условия для практикующих аудиторов и аудиторских фирм, получивших разрешение на проведение аудита организаций, представляющих общественный интерес. |
| Постановление 134/2020/ND-CP | 12 ноября 2020 г. | Внести поправки и дополнения в Указ 84/2016/ND-CP, уточняющий понятие организации, представляющей общественный интерес. |
| Циркуляр 203/2012/TT-BTC | 19 ноября 2012 г. | Последовательность и процедуры выдачи и управления свидетельствами о праве на оказание аудиторских услуг. |
Важное примечание: В специализированных законах термины «Группа 1» или «Группа 2» не используются для обозначения аудиторских фирм. Это внутренняя система классификации каждой корпорации или конгломерата, основанная на вышеупомянутых первоначальных документах. Для точного применения этих терминов предприятиям необходимо обращаться к конкретным правилам своей материнской компании.
Сравнительная таблица аудиторских фирм Группы 1 и Группы 2.
Перед выбором аудиторской фирмы предприятиям следует сравнить различия между аудиторскими фирмами Группы 1 и Группы 2 по таким параметрам, как размер, клиентская база, стоимость услуг и объем требований к аудиту. Приведенная ниже таблица содержит обзор, который поможет предприятиям выбрать фирму, соответствующую их потребностям и нормативным требованиям материнской компании.
| Критерии | Аудиторская фирма группы 1 | Аудиторская фирма группы 2 |
| Типичный размер | «Большая четверка» и крупные международные аудиторские сети | Отечественная аудиторская фирма, средняя по размеру международная сеть. |
| Типичная клиентская база | Компании, акции которых котируются на бирже, крупные предприятия с иностранными инвестициями. | Средние государственные предприятия, их дочерние компании и дочерние предприятия |
| Тарифы на аудиторские услуги (справочные) | Более высокие цены обусловлены затратами на брендирование и соответствием международным стандартам. | Более конкурентоспособный вариант, подходящий для малого и среднего бюджета. |
| Правовые условия | Полностью соответствует Декрету 84/2016/ND-CP и Декрету 134/2020/ND-CP | Полностью соответствует Декрету 84/2016/ND-CP и Декрету 134/2020/ND-CP |
Пример из практики: Как государственные предприятия выбирают аудиторские фирмы Группы 2?
Фон
Компания Y (дочерняя компания государственной корпорации, работающей в секторе логистики в Хошимине) имеет уставной капитал в размере 180 миллиардов донгов. Согласно финансовым правилам головной корпорации, дочерние компании с уставным капиталом менее 300 миллиардов донгов подлежат требованиям аудиторской фирмы Группы 2 при выборе аудитора для своей годовой финансовой отчетности.
Как с этим справиться
По совету от MAN – Сеть ведущих бухгалтеровКомпания предприняла три шага:
- (1) Изучить правила выбора аудиторских подразделений материнской корпорации, чтобы определить правильный порог группировки, применимый к ней самой;
- (2) Сравните список аудиторских компаний Группы 2, опубликованный корпорацией, со списком аудиторских фирм, утвержденных Министерством финансов для проведения аудита организаций, представляющих общественный интерес;
- (3) Организовать конкурсный отбор среди 3 квалифицированных аудиторских компаний Группы 2, имеющих опыт аудита предприятий в той же логистической отрасли.
Результаты измерений
- Затраты на аудит снизились примерно на 351 трлн триллионов по сравнению с предыдущим годом, поскольку компания по ошибке сформировала аудиторскую группу, которая оказалась больше, чем необходимо.
- Документы по выбору подрядчика для аудиторской фирмы были утверждены головной компанией в течение 5 рабочих дней без необходимости дополнительных разъяснений.
- Аудиторский отчет был подготовлен в срок и оперативно направлен на утверждение на собрание членов правления для составления годовой финансовой отчетности.
Мнение эксперта: Типичные риски для бизнеса при выборе аудиторской фирмы, входящей в группу 2.
Эксперты в MAN – Сеть ведущих бухгалтеров Обладая более чем 30-летним практическим опытом в сфере аудита и бухгалтерского учета во Вьетнаме, мы выделяем 4 основных риска, с которыми часто сталкиваются предприятия при применении правил, регулирующих деятельность аудиторских фирм Группы 2:
- Риск 1: Путаница между внутренним списком Группы 2 и списком, утвержденным Министерством финансов: Многие компании полагаются исключительно на название бренда при классификации аудиторской фирмы в группу 2, не проверяя, находится ли эта фирма по-прежнему в списке фирм, утвержденных Министерством финансов для проведения аудита организаций, представляющих общественный интерес, в текущем финансовом году. Выбор фирмы, срок действия разрешения которой истек, может сделать аудиторский отчет юридически недействительным.
- Риск 2: Игнорирование требований к опыту работы в отрасли: Некоторые компании выбирают аудиторскую фирму из группы 2, основываясь исключительно на самой низкой цене, не принимая во внимание опыт аудита в той же отрасли. Это может привести к задержкам в подготовке аудиторских отчетов, поскольку команде аудиторов требуется больше времени, чтобы понять специфику отрасли.
- Риск 3: Отсутствие прозрачного и конкурентного процесса торгов: Государственные инспекционные и аудиторские органы часто требуют документацию, подтверждающую соответствие выбора аудиторской фирмы внутренним правилам проведения тендеров. Если компания не ведет полный учет заявок и протоколов сравнения между аудиторскими фирмами Группы 2, приглашенными к участию, от компании может потребоваться предоставление дополнительных объяснений, или же она может быть признана не соответствующей требованиям.
- Риск 4: Несоблюдение требования об обновлении ежегодных правил классификации групп: Пороговые значения для классификации по группам 1 и 2 в некоторых корпорациях и конгломератах могут ежегодно корректироваться в зависимости от изменений уставного капитала и размера активов их дочерних компаний. Предприятиям необходимо ознакомиться с последними нормативными актами перед каждым периодом отбора объектов для аудита, избегая применения практики предыдущего года.
Заключить
Аудиторские фирмы группы 2 — это не прямо закрепленное в законодательстве понятие, а скорее практическая классификация, связанная с правилами отбора независимых аудиторских фирм в каждой государственной корпорации или группе компаний. Понимание истинной природы этой классификации, ознакомление с действующими нормативными актами и сравнение ее со списком аудиторских фирм, утвержденным Министерством финансов, поможет предприятиям избежать юридических рисков и оптимизировать ежегодные затраты на аудит.
Если вашей компании необходимо точно определить, к какому классу аудита она относится, или найти такой класс, авторитетная аудиторская фирма соответствующий масштабу операций, MAN – Сеть ведущих бухгалтеров Мы — консалтинговая фирма в области налогообложения, бухгалтерского учета и аудита, в которой работает команда экспертов с более чем 30-летним практическим опытом и глубоким пониманием управления налоговыми рисками во Вьетнаме.
Контактная информация по обслуживанию в MAN – Master Accountant Network
- Адрес: № 19А, улица 43, район Тан Туан, Хошимин
- Мобильный телефон/Zalo: 0903 963 163 – 0903 428 622
- Электронная почта: man@man.net.vn
- Профиль компании в Google: Посмотреть профиль MAN – Master Accountant Network в Google Business Profile
- Основатель LinkedIn: Просмотрите профиль эксперта Ле Хоанг Туена на LinkedIn.
Ответственный за производство и профессиональную проверку контента: г-н. Ле Хоанг Туен – Основатель и генеральный директор MAN – Master Accountant Network, сертифицированный бухгалтер (CPA) Вьетнама с более чем 30-летним опытом работы в области бухгалтерского учета, аудита, налогообложения и корпоративного финансового консалтинга.
Часто задаваемые вопросы об аудиторских фирмах Группы 2
Разрешено ли аудиторским фирмам Группы 2 проводить аудит организаций, представляющих общественный интерес?
Да, при условии, что компания включена в список аудиторских фирм, утвержденных Министерством финансов для проведения аудита организаций, представляющих общественный интерес, в соответствии с Указами 84/2016/ND-CP и 134/2020/ND-CP.
Как мне узнать, обязана ли моя компания выбрать аудиторскую фирму из Группы 2?
Предприятиям необходимо ознакомиться с правилами выбора независимых аудиторских фирм, изданными советом директоров, органом, представляющим интересы государственного владельца капитала, поскольку критерии отбора определяются отдельно для каждой корпорации или конгломерата.
Доступен ли список аудиторских фирм Группы 2 в открытом доступе на портале Министерства финансов?
Министерство финансов публикует лишь общий список аудиторских фирм, допущенных к аудиту организаций, представляющих общественный интерес, не разделяя их на Группу 1 и Группу 2. Конкретная группировка определяется и публикуется внутри каждой корпорации или конгломерата.
Может ли компания предложить аудиторскую фирму, не входящую в список Группы 2?
В принципе, предприятия должны соблюдать установленные ими внутренние правила. Если подходящая аудиторская фирма существует, но еще не включена в список, предприятие должно сообщить об этом компетентному органу для рассмотрения вопроса о включении в список до заключения договора на проведение аудита.
Существенно ли отличаются аудиторские вознаграждения аудиторских фирм Группы 2 от вознаграждений аудиторских фирм Группы 1?
Да. Согласно данным консультационной практики MAN, плата за аудит в аудиторских фирмах Группы 2 обычно на 30-50% ниже, чем в фирмах Группы 1, в зависимости от объема финансовой отчетности и сложности проверяемых операций.






