
Циркуляр 98/2026/TT-BTC 10 июля 2026 года Министерством финансов официально вводят в действие типовые правила внутреннего аудита, применимые к государственным учреждениям и организациям государственной службы, которые вступают в силу с 1 сентября 2026 года. Данный документ заменяет предыдущий. Циркуляр 67/2020/TT-BTCЭто включает в себя обновление организационной структуры, должности, обязанностей и полномочий отдела внутреннего аудита в государственном секторе, что выявило некоторые недостатки после многих лет применения старых правил, особенно в свете нескольких этапов реструктуризации и оптимизации государственного аппарата.
Для министерств, ведомств министерского уровня, правительственных учреждений и тысяч организаций государственной службы по всей стране, таких как больницы, школы и научно-исследовательские институты, перестройка правил внутреннего аудита в соответствии с новой моделью является не только требованием соблюдения законодательства, но и возможностью пересмотреть и ужесточить систему внутреннего контроля. С точки зрения MAN – Master Accountant Network, это также период, когда многие подразделения склонны к ошибкам в организационной структуре и оформлении документов, если не будет четкого плана перехода, который начнет действовать уже сейчас.
Краткое изложение основных положений Циркуляра 98/2026/TT-BTC
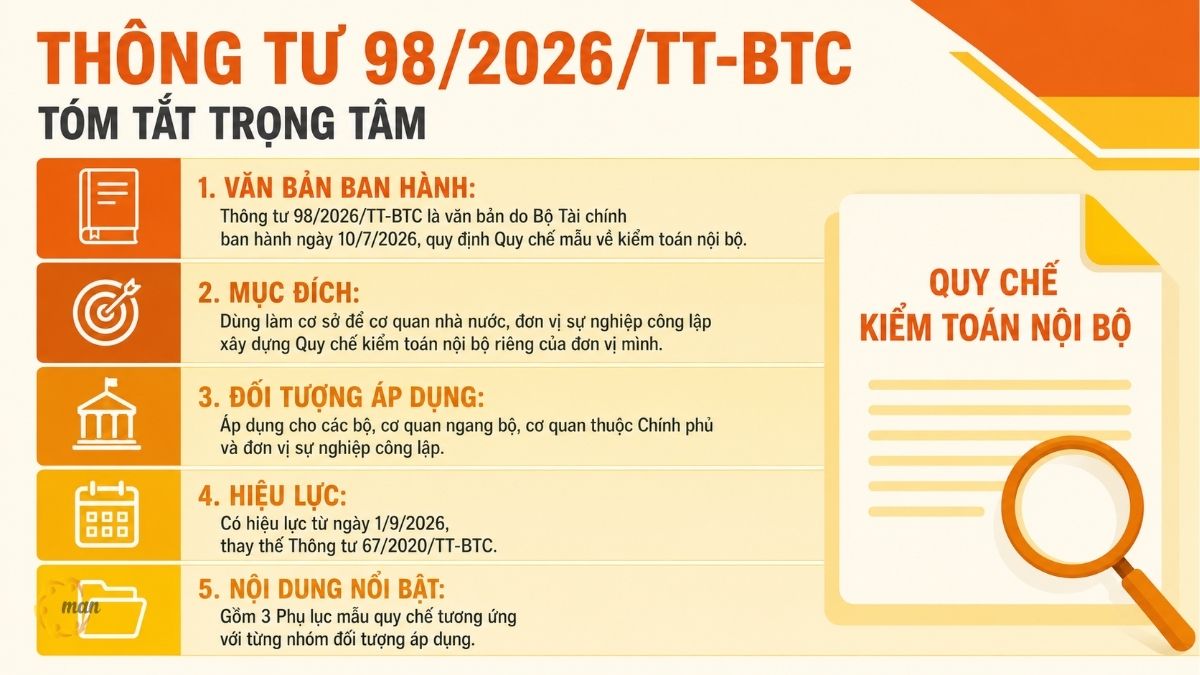
- Циркуляр 98/2026/TT-BTC — это документ, изданный Министерством финансов 10 июля 2026 года, в котором изложены типовые правила внутреннего аудита.
- Это служит основой для разработки государственными учреждениями и организациями государственной службы собственных внутренних правил аудита.
- Это относится к министерствам, ведомствам министерского уровня, правительственным учреждениям и подразделениям государственной службы.
- Вступает в силу с 1 сентября 2026 года, заменяя Циркуляр 67/2020/TT-BTC.
- В него включены 3 приложения с примерами правил, соответствующих каждой группе применимых тем.
Что такое Циркуляр 98/2026/TT-BTC? Определение и сфера применения.
Циркуляр 98/2026/TT-BTC — это юридический документ, подписанный и изданный министром финансов 10 июля 2026 года. Его основное содержание — это типовое положение о внутреннем аудите, применимое к государственным учреждениям и организациям государственной службы. Короче говоря, это не положение, которое следует применять напрямую, а скорее рамочная основа для разработки и издания каждой организацией собственных правил внутреннего аудита в соответствии с её фактической организационной структурой.
Согласно циркуляру, сфера действия типовых правил включает цели, сферу деятельности, должность, обязанности, полномочия и ответственность отдела внутреннего аудита, а также его взаимоотношения с другими отделами внутри организации. Типовые правила также четко определяют требования к независимости, объективности, основным принципам и профессиональной квалификации внутренних аудиторов, а также требования к обеспечению качества аудиторской деятельности.
Больше статей смотрите здесь: Авторитетные аудиторские фирмы: 15 ведущих компаний и предлагаемые ими решения от MAN.
Как определяется внутренний аудит согласно Циркуляру 98/2026/TT-BTC?
В типовых правилах внутренний аудит определяется как проверка, оценка и мониторинг адекватности, целесообразности и эффективности внутренних контролей. Это определение применяется единообразно ко всем трем типовым приложениям, независимо от типа организации. Отделы внутреннего аудита при осуществлении своей деятельности должны соблюдать Вьетнамские стандарты внутреннего аудита и принципы профессиональной этики, изданные или опубликованные компетентными государственными органами, а также придерживаться процедур внутреннего аудита, утвержденных руководителем организации.
Какова роль Циркуляра 98/2026/TT-BTC в управлении рисками и внутреннем контроле в государственном секторе?
До принятия Циркуляра 98/2026/TT-BTC многие государственные учреждения применяли типовые правила, изданные в рамках Циркуляра 67/2020/TT-BTC, которые уже выявили некоторые недостатки в адаптации к организационной структуре после реструктуризации и оптимизации государственных органов в период 2024-2026 годов. Обновление типовых правил помогает стандартизировать организацию отделов внутреннего аудита по всей системе, избегая ситуации, когда каждое подразделение интерпретирует и применяет свой собственный подход.
По мнению экспертов MAN – Master Accountant Network, обладающих более чем 30-летним опытом в области аудита и консультирования по управлению налоговыми рисками во Вьетнаме, правильно структурированное положение о внутреннем аудите предназначено не только для проведения проверок, но и помогает руководителям подразделений выявлять финансовые и нормативные риски на ранних стадиях, до того, как возникнут серьезные последствия. Именно в этом заключается основная цель Циркуляра 98/2026/TT-BTC, а не просто в формальной административной процедуре.
Специфическая роль Положений о внутреннем аудите, предусмотренных Циркуляром 98/2026/TT-BTC, демонстрируется следующими пунктами:
- Создать независимый механизм проверки и оценки системы внутреннего контроля подразделения.
- Оказывать помощь руководителю подразделения в надзоре за процессом управления и риск-менеджмента, обеспечивая высокую эффективность и результативность.
- Предоставьте рекомендации по улучшению, которые помогут подразделению достичь оперативных целей, стратегических задач, выполнить планы и рабочие задания.
- Необходимо установить четкую правовую основу для положения и полномочий внутренних аудиторов в организации.
- Это служит основой для сравнения и оценки уровня соответствия каждого подразделения органами государственного управления более высокого уровня.
Какие организации обязаны соблюдать Циркуляр 98/2026/TT-BTC?
Циркуляр 98/2026/TT-BTC предусматривает три типовых приложения к нормативным актам, соответствующих трем различным группам применимых организаций. Приложение I предназначено для министерств, ведомств министерского уровня и государственных учреждений. Приложение II предназначено для организаций, предоставляющих государственные услуги, таких как больницы, школы и научно-исследовательские институты. Приложение III применяется к остальным организациям, подпадающим под действие Постановления 05/2019/ND-CP.
Каждое подразделение, подпадающее под действие настоящих правил, должно основывать свои действия на соответствующих типовых правилах в сочетании с положениями Постановление 05/2019/ND-CPПодразделение должно учитывать действующие правовые нормы, а также свою организационную структуру и операционную практику при разработке собственных правил внутреннего аудита. Это означает, что подразделение не может просто скопировать шаблон, не принимая во внимание специфику своей деятельности, численность персонала и уровень управления.
В частности, в отношении положений Приложения II, касающихся государственных некоммерческих организаций, сфера применения определена в двух группах. Первая группа включает в себя деятельность по внутреннему аудиту бухгалтерских подразделений данной государственной некоммерческой организации. Вторая группа включает в себя сам отдел внутреннего аудита, отдельных сотрудников этого отдела, а также другие организации и лиц внутри организации, участвующих в деятельности по внутреннему аудиту. Такой способ определения двух групп субъектов помогает положениям охватывать как «проверяемую», так и «проверяющую» стороны.
Кто отвечает за разработку внутренних правил аудита подразделения?
Согласно модели, представленной в Приложении II, руководителем подразделения государственной службы является лицо, принимающее решение о создании отдела внутреннего аудита в форме комитета, кабинета или секции внутри кабинета/кабинета, обычно расположенного в офисе подразделения или в отделе с эквивалентными функциями, в зависимости от фактических управленческих потребностей. Например, внутренний аудит больницы может быть организован как отдел внутреннего аудита непосредственно под руководством Совета директоров или как секция в рамках Генерального планирования, в зависимости от размера и структуры каждого подразделения.
Руководитель подразделения непосредственно управляет отделом внутреннего аудита с точки зрения профессиональной компетенции, о чем свидетельствуют шесть основных групп полномочий и обязанностей:
- Разработать и утвердить внутренние правила аудита подразделения.
- Утвердить план внутреннего аудита, основанный на оценке рисков.
- Утвердить бюджет внутреннего аудита и план распределения ресурсов.
- Получать информацию и отчеты от руководителя отдела внутреннего аудита о результатах работы отдела в соответствии с утвержденным планом, а также по любым другим возникающим вопросам.
- Утверждать решения о назначении и увольнении лица, ответственного за внутренний аудит.
- Оцените, оказывают ли ограничения в ресурсах или объеме внутреннего аудита негативное влияние на операционную эффективность отдела.
Напротив, руководитель отдела внутреннего аудита должен отчитываться перед руководителем подразделения двумя способами. Во-первых, посредством прямого профессионального отчета при необходимости или при возникновении непредвиденных проблем. Во-вторых, посредством периодического отчета о целях, полномочиях, обязанностях и результатах работы отдела по сравнению с планом, четко указывая на существенные риски и меры контроля, риски мошенничества, вопросы управления и другие вопросы по запросу руководителя подразделения.
Каковы цели внутреннего аудита согласно Циркуляру 98/2026/TT-BTC?
Согласно типовому образцу Положений, представленному в Приложении II, внутренние аудиторы посредством инспекций, оценок и консультаций должны предоставлять гарантии независимости и объективности, а также рекомендации, касающиеся следующих трех целей:
- Внутренняя система контроля подразделения надлежащим образом создана и функционирует, помогая предотвращать, выявлять и оперативно реагировать на возникающие риски.
- Процессы управления рисками и корпоративного управления в подразделении обеспечивают эффективность и высокую операционную производительность.
- Подразделение достигло своих оперативных и стратегических целей, а также выполнило запланированные задачи и поручения.
Эти три цели лежат в основе разработки внутренними аудиторами ежегодных планов аудита, основанных на оценке рисков, вместо проведения широких, нецеленаправленных проверок.
Больше статей смотрите здесь: Топ-10 авторитетных и профессиональных аудиторских компаний в Хошимине
Когда вступает в силу Циркуляр 98/2026/TT-BTC и какой документ он заменяет?
Циркуляр 98/2026/TT-BTC вступает в силу с 1 сентября 2026 года. С этой даты официально прекращает действие Циркуляр 67/2020/TT-BTC о типовых правилах внутреннего аудита, применимых к государственным учреждениям и некоммерческим организациям. Подразделениям, в настоящее время применяющим старые типовые правила, необходимо пересмотреть и обновить их до или сразу после вступления в силу нового документа, чтобы избежать пробелов в законодательстве, касающихся практики внутреннего аудита.
Важные даты, которые следует учитывать организациям, применяющим Циркуляр 98/2026/TT-BTC:
- 10 июля 2026 г.: Министерство финансов подписало и издало Циркуляр 98/2026/TT-BTC.
- 1 сентября 2026 года: Данное распоряжение официально вступает в силу по всей стране.
- С 1 сентября 2026 года: действие Циркуляра 67/2020/TT-BTC прекращается, и старые типовые правила больше не будут являться основой для издания новых правил.
- До 1 сентября 2026 года подразделение должно завершить рассмотрение и разработку проекта новых правил для представления руководителю отдела на утверждение в установленный срок.
Почему организации следует разрабатывать правила внутреннего аудита заранее, а не ждать даты их вступления в силу?
Практический опыт многих государственных предприятий показывает, что процесс перестройки правил внутреннего аудита обычно занимает от 6 до 10 недель, включая время на пересмотр организационной структуры, сбор отзывов от соответствующих департаментов и представление их на утверждение руководителю организации. Если этот процесс затянется до 1 сентября 2026 года, предприятие может поторопиться, упустив из виду обязательные требования, предусмотренные Постановлением 05/2019/ND-CP, что впоследствии повлияет на качество всей системы внутреннего контроля.
Правовые документы, относящиеся к Циркуляру 98/2026/TT-BTC
При разработке правил внутреннего аудита предприятиям и организациям следует одновременно изучать как Циркуляр 98/2026/TT-BTC, так и Постановление 05/2019/ND-CP, поскольку Циркуляр содержит лишь типовой вариант правил для ознакомления, в то время как минимальные обязательные требования к содержанию остаются в первоначальном Постановлении. Игнорирование любого из этих документов может привести к тому, что правила будут не иметь надлежащей основы или не будут соответствовать требуемому содержанию.
| Юридические документы | Номер / Дата выпуска | Связанный контент |
| Циркуляр 98/2026/TT-BTC | Министерство финансов, 10 июля 2026 г. | Введены типовые правила внутреннего аудита для государственных учреждений и организаций государственной службы, вступающие в силу с 1 сентября 2026 года. |
| Циркуляр 67/2020/TT-BTC | Министерство финансов, 2020 | Предыдущие типовые правила внутреннего аудита будут заменены с 1 сентября 2026 года. |
| Постановление 05/2019/ND-CP | Правительство, 2019 | Положения о внутреннем аудите служат основой для определения минимального содержания положений о внутреннем аудите для каждого подразделения (пункт 1, статья 12). |
| Вьетнамские стандарты внутреннего аудита | Компетентное государственное ведомство объявляет | Профессиональные стандарты, которые необходимо соблюдать при работе отдела внутреннего аудита. |
Пример из практики: Как государственные некоммерческие организации разрабатывают правила внутреннего аудита в соответствии с Циркуляром 98/2026/TT-BTC?
Фон
В многопрофильной больнице провинциального уровня, рассчитанной на более чем 800 коек и насчитывающей около 1500 сотрудников, с 2021 года действует система внутреннего аудита, основанная на шаблоне, изложенном в Циркуляре 67/2020/TT-BTC. В отделе внутреннего аудита больницы, находящемся в ведении Департамента генерального планирования, работают всего два сотрудника на неполный рабочий день, и отсутствует четкая процедура отчетности о рисках перед Советом директоров, что приводит к тому, что многие финансовые проблемы выявляются только после того, как уже наступили последствия.
Как с этим справиться
Следуя рекомендациям MAN – Master Accountant Network, больница предпринимает три шага для перехода на правила, установленные Циркуляром 98/2026/TT-BTC:
- Необходимо пересмотреть организационную структуру отдела внутреннего аудита, рассмотрев возможность его выделения в независимый отдел внутреннего аудита, непосредственно подчиняющийся Совету директоров, вместо того, чтобы, как раньше, он одновременно находился в подчинении Департамента генерального планирования.
- Сравните каждый пункт Приложения II с фактической практикой, чтобы внести изменения в Положения, особенно в определения терминов и сферу деятельности, в соответствии с масштабами больницы.
- Разработайте план внутреннего аудита, основанный на оценке рисков, и представьте его на утверждение директору больницы до вступления циркуляра в силу, чтобы избежать сбоев.
Результаты измерений
- Отдел внутреннего аудита был преобразован в независимое подразделение, подчиняющееся непосредственно Совету директоров, а не косвенно через Департамент генерального планирования, как это было раньше.
- Новые правила четко определяют ответственность за периодическую отчетность, что позволяет совету директоров выявлять финансовые риски в среднем на один-два месяца раньше, чем при старой системе.
- Финансовая проверка больницы за 2026 год не выявила никаких рекомендаций, касающихся организационной структуры отдела внутреннего аудита, что значительно сэкономило время, затраченное на разъяснение вопросов аудиторской группе.
Пятиэтапный план реализации Циркуляра 98/2026/TT-BTC для государственных некоммерческих организаций.
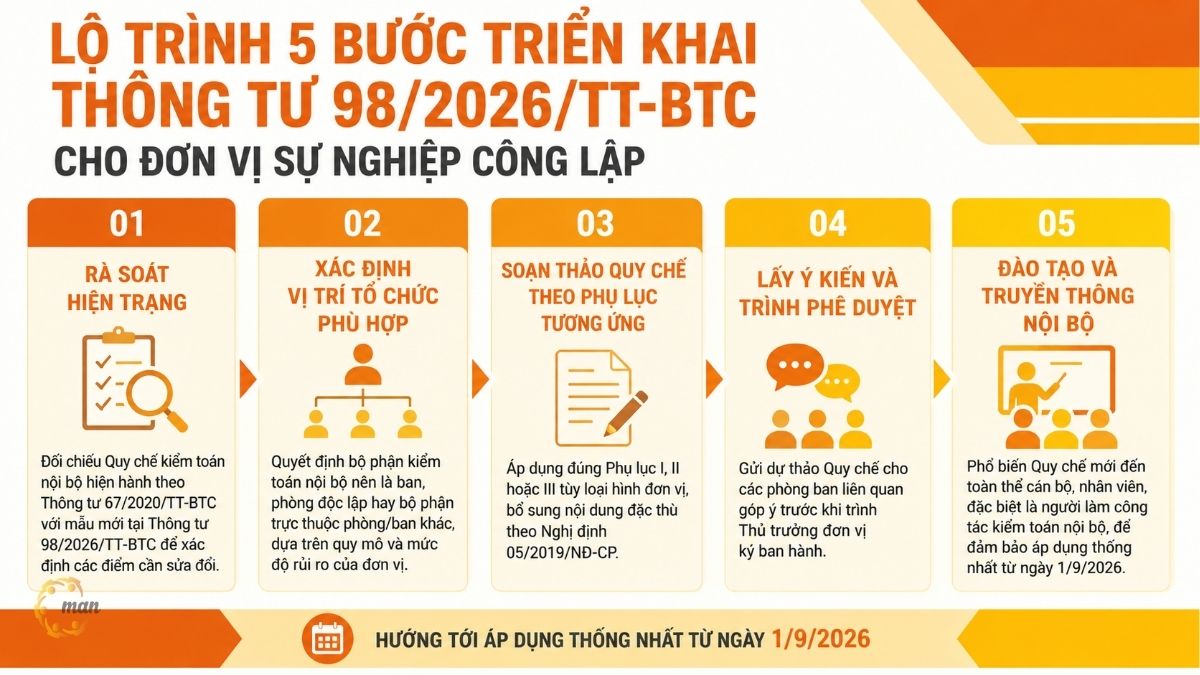
Основываясь на практическом опыте консультирования, MAN – Master Accountant Network предлагает следующую пятиэтапную дорожную карту для плавной и своевременной организационной трансформации:
- Обзор текущей ситуации: Сравните действующие Правила внутреннего аудита, изложенные в Циркуляре 67/2020/TT-BTC, с новым шаблоном, представленным в Циркуляре 98/2026/TT-BTC, чтобы выявить моменты, требующие внесения изменений.
- Определите подходящее местоположение для организации: Решение о том, должен ли отдел внутреннего аудита быть независимым подразделением или отделом в составе другого отдела/подразделения, должно основываться на размере и уровне риска организации.
- Составьте проект Регламента в соответствии с соответствующим Приложением: В зависимости от типа модуля используйте Приложение I, II или III, дополняя конкретное содержание в соответствии с Постановлением 05/2019/ND-CP.
- Соберите отзывы и отправьте на утверждение: Проект правил будет направлен в соответствующие департаменты для получения комментариев, прежде чем будет представлен руководителю подразделения для подписания и утверждения.
- Внутреннее обучение и коммуникация: Необходимо довести новые правила до сведения всех должностных лиц и сотрудников, особенно тех, кто работает во внутреннем аудите, чтобы обеспечить их единообразное применение с 1 сентября 2026 года.
Сравнительная таблица Циркуляра 98/2026/TT-BTC и Циркуляра 67/2020/TT-BTC
По сути, Циркуляр 98/2026/TT-BTC не меняет философию управления. внутренний аудит Для предприятий и организаций ключевым моментом является то, что государственному сектору следует уделить первостепенное внимание обновлению представления и классификации нормативных актов, чтобы они лучше отражали нынешний государственный аппарат после недавней реструктуризации и оптимизации. Это позволит избежать ошибочного представления о том, что это представляет собой всеобъемлющую реформу фундаментальной природы внутреннего аудита.
| Критерии | Циркуляр 67/2020/TT-BTC | Циркуляр 98/2026/TT-BTC |
| Валидность | С 2020 года | С 1 сентября 2026 года |
| Номер приложения | Общее применение, с незначительными различиями в зависимости от типа устройства. | Для каждой целевой группы предусмотрено три отдельных примера приложений. |
| База отсчета | Постановление 05/2019/ND-CP | Постановление 05/2019/ND-CP сохраняет правовую основу, но обновляет формат формы. |
| Текущий статус действия | Срок действия истекает 1 сентября 2026 года. | Действует в настоящее время |
Мнение экспертов: Общие риски при внедрении Циркуляра 98/2026/TT-BTC
Эксперты сети ведущих бухгалтеров MAN, обладающие более чем 30-летним опытом аудита и налогового консультирования во Вьетнаме, указывают на ряд распространенных рисков, с которыми могут столкнуться государственные учреждения и организации государственной службы при переходе на типовые правила в соответствии с Циркуляром 98/2026/TT-BTC.
Риск 1: Копирование прототипа без учета особенностей конкретного образца.
Многие подразделения практически дословно скопировали примеры из Приложения, не скорректировав организационную структуру и взаимоотношения между отделом внутреннего аудита и другими отделами в соответствии с реальностью. В результате выпущенные правила неточно отражали операционную структуру, что создавало трудности при проведении реальных проверок и при сравнении их с проверками и аудитом, проводимыми вышестоящими инспекционными группами.
Риск 2: Задержка в издании новых правил до даты вступления их в силу.
С 1 сентября 2026 года действие Циркуляра 67/2020/TT-BTC прекращается. Если подразделение еще не издало новый регламент внутреннего аудита, отдел внутреннего аудита может работать без четкого правового основания в течение переходного периода, что повлияет на юридическую силу аудиторских отчетов, выданных в этот период.
Риск 3: Несоблюдение требований по урегулированию конфликтов интересов в соответствии с правилами, касающимися связанных сторон.
Типовые правила подробно определяют группу лиц, участвующих во внутренней аудиторской работе. На практике некоторые подразделения по-прежнему назначают аудиторский персонал в области, связанные с их собственными родственниками, что создает риски для объективности при последующих проверках и аудитах и потенциально может даже нарушать принцип независимости внутреннего аудита.
Риск 4: Нехватка бюджета и ресурсов для отдела внутреннего аудита.
Типовые правила наделяют руководителей подразделений правом утверждать бюджеты и планы распределения ресурсов для внутреннего аудита, однако многие подразделения по-прежнему рассматривают его как второстепенный отдел, не выделяя достаточного количества специализированного персонала. Решение от MAN – Master Accountant Network для этой группы рисков заключается в разработке плана внутреннего обучения в сочетании с привлечением независимых консультантов на начальном этапе перехода, что поможет подразделениям оптимизировать налоговые и операционные расходы, обеспечивая при этом соответствие качества аудита стандартам.
Заключить
Циркуляр 98/2026/TT-BTC является необходимым обновлением правовой базы внутреннего аудита в государственном секторе, помогая государственным учреждениям и организациям государственной службы создать более практичную модель организации и функционирования отделов внутреннего аудита прозрачным и эффективным образом. Своевременный и точный переход поможет организациям избежать пробелов в законодательстве в переходный период и улучшить качество управления внутренними рисками в долгосрочной перспективе, вместо того чтобы рассматривать его лишь как административную процедуру.
MAN – Master Accountant Network – это консалтинговая фирма в области налогообложения, бухгалтерского учета и аудита, в команде которой работают эксперты с более чем 30-летним практическим опытом и глубоким пониманием управления налоговыми рисками и аудита во Вьетнаме. Мы предоставляем аудиторские услуги Внутренние услуги включают консультации по разработке правил внутреннего аудита в соответствии с Циркуляром 98/2026/TT-BTC, а также бухгалтерские и налоговые услуги для предприятий и государственных учреждений. За последний год более 500 клиентов обратились к нам повторно за услугами. Свяжитесь с MAN для бесплатной консультации для вашей организации.
Другие услуги
- Услуги внутреннего аудита
- Услуги по оценке системы внутреннего контроля
- Аудиторские услуги по запросу
- Профессиональные услуги по налоговому аудиту
- Услуги строительного аудита
- Завершенная услуга аудита расчетов по проекту
- Услуги аудита финансовой отчетности
Контактная информация по обслуживанию в MAN – Master Accountant Network
- Адрес: № 19А, улица 43, район Тан Туан, Хошимин
- Мобильный телефон/Zalo: 0903 963 163 – 0903 428 622
- Электронная почта: man@man.net.vn
- Профиль компании в Google: Посмотреть профиль MAN – Master Accountant Network в Google Business Profile
- Основатель LinkedIn: Просмотрите профиль эксперта Ле Хоанг Туена на LinkedIn.
Ответственный за производство и профессиональную проверку контента: г-н. Ле Хоанг Туен – Основатель и генеральный директор MAN – Master Accountant Network, сертифицированный бухгалтер (CPA) Вьетнама с более чем 30-летним опытом работы в области бухгалтерского учета, аудита, налогообложения и корпоративного финансового консалтинга.
Часто задаваемые вопросы о циркуляре 98/2026/TT-BTC
Какое ведомство издало циркуляр 98/2026/TT-BTC?
Данный документ, подписанный и изданный министром финансов 10 июля 2026 года, устанавливает типовые правила внутреннего аудита для государственных учреждений и предприятий государственной службы.
Когда вступает в силу Циркуляр 98/2026/TT-BTC?
Настоящий циркуляр, вступающий в силу с 1 сентября 2026 года, одновременно заменит циркуляр 67/2020/TT-BTC по тому же вопросу.
Какие организации обязаны применять Циркуляр 98/2026/TT-BTC?
Министерства, ведомства министерского уровня, правительственные учреждения и организации государственной службы обязаны соблюдать три типовых положения, прилагаемых к циркуляру.
Может ли данное подразделение сохранить старые правила, изложенные в Циркуляре 67/2020/TT-BTC?
Директива № 67/2020/TT-BTC истекает 1 сентября 2026 года, поэтому подразделению необходимо переиздать Правила внутреннего аудита, используя новый шаблон.
Каковы минимальные требования к правилам внутреннего аудита организации?
На основании пункта 1 статьи 12 Постановления 05/2019/ND-CP, в сочетании с типовыми положениями Циркуляра 98/2026/TT-BTC и фактической организационной структурой каждого подразделения.






