
根据第37条规定,对股份公司进行审计是许多商业集团的强制性要求。 独立审计法第67/2011/QH12号尤其是上市公司、证券发行人和证券交易机构。
除了履行合规义务外,经审计的财务报表还可作为银行评估信用、投资者做出投资决策以及税务机关核实结算数据的依据。对于非上市股份公司而言,主动开展审计还有助于提高现金流透明度,并减少股东之间的纠纷。
第41/2018/ND-CP号法令 相关法规规定,企业若未能按规定编制财务报表或提交不完整的报告(包括强制性审计结果),将被处以最高3000万越南盾的罚款。然而,在实践中,许多股份公司仍然将法律规定的强制性审计义务与出于内部管理目的的自愿性审计混淆。本文由MAN(Master Accountant Network)及其拥有30多年实践经验的专家团队撰写,旨在阐明与股份公司审计相关的所有法规、程序和风险。
股份公司审计关键方面概述
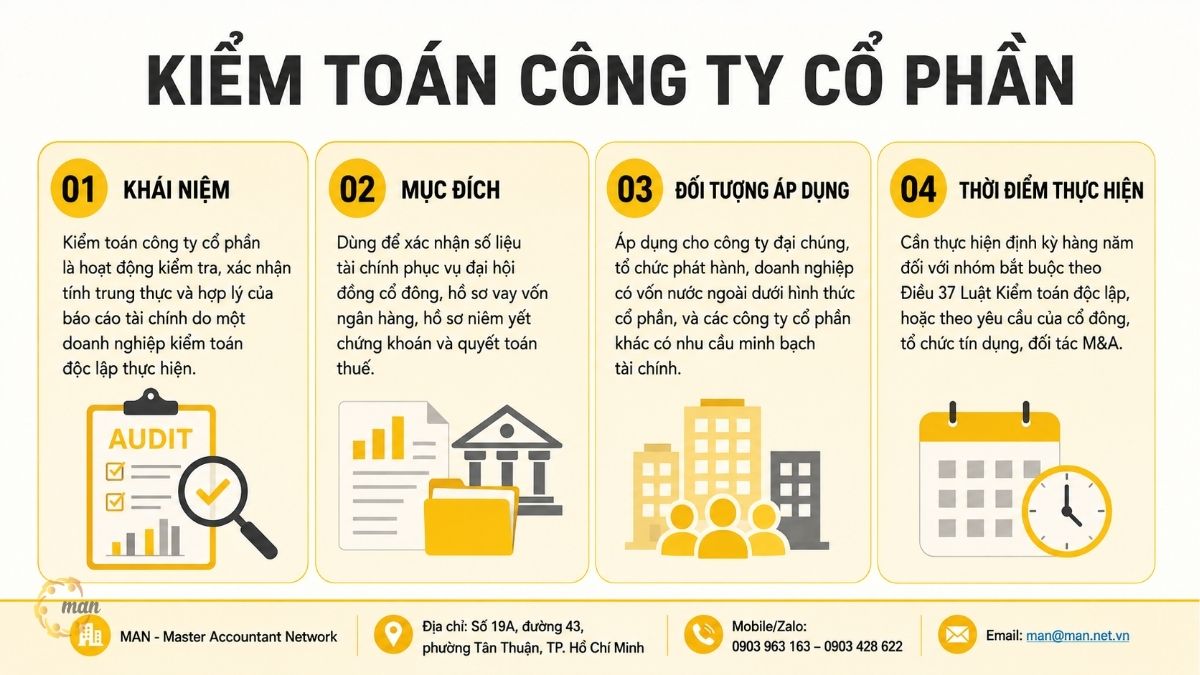
- 对股份公司进行审计,是指由独立的审计公司对财务报表的准确性和公允性进行检查和核实的过程。
- 用于核实股东大会、银行贷款申请、证券上市申请和税务结算所需的财务数据。
- 这适用于上市公司、发行人、以股份形式存在的外商投资企业以及其他需要财务透明度的股份制公司。
- 根据《独立审计法》第 37 条的规定,或应股东、信贷机构或并购合伙人的要求,需要进行年度审计。
根据现行法律法规,什么是股份公司审计?
对股份公司进行审计是由独立的审计事务所及其执业审计师开展的活动,审计师审查财务报表并就其公允性和准确性发表意见。(根据第5条) 独立审计法第67/2011/QH12号, 独立审计 这包括专业审计师和审计公司对财务报表进行审查并提供独立意见。对于股份制公司而言,由于所有权分散在多个股东手中,因此与单一所有者企业相比,数据透明度的需求更为迫切。
与公司内部审计不同,股份制公司的审计必须由与被审计企业无任何利益关系的独立第三方进行。审计结果将以审计报告的形式呈现,该报告在公司与银行、税务机关、证券交易所或投资伙伴进行业务往来时具有法律约束力。
有三份主要法律文件规范了股份公司的审计义务:第67/2011/QH12号《独立审计法》,其中第37条规定了必须接受审计的实体类别;2019年《证券法》,其中第120条规范了上市公司经审计财务报表的发布;以及第155/2020/ND-CP号法令,该法令提供了详细的指导。此外,2020年《企业法》第161条规定了审计委员会,这是一个在没有监事会的股份公司中与独立审计并行运作的内部监督机构。
企业为什么要关心对其股份制公司进行审计?
未经审计的财务报表的可靠性常常受到质疑,尤其是在公司拥有众多不直接参与管理的股东的情况下。对股份制公司进行审计有助于明确董事会、执行委员会和股东之间的职责,并能在数据用于诸如股息分配、增资或股份转让等重大决策之前及早发现会计错误。
根据第41/2018/ND-CP号法令,在法律要求的情况下提交财务报表而未附审计报告,将被处以1000万至2000万越南盾的罚款。如果公司未能按照规定编制财务报表,罚款将增至2000万至3000万越南盾。除了行政处罚外,间接后果更为严重:银行可能拒绝贷款申请,监管机构可能退回上市申请,股东可能因怀疑财务数据存在差异而提起诉讼。
查看更多文章: 信誉卓著的审计公司:MAN 评选出的 15 家领先公司及解决方案
哪些股份制公司需要对其财务报表进行审计?
并非所有股份公司都必须依法接受公司审计。这项义务仅适用于某些特定类别的公司;其余公司则自愿接受审计。下表概述了这些类别及其相应的法律依据。
| 商业集团 | 法律依据 | 审计频率 |
| 上市公司、发行人、证券交易机构 | 《2011年独立审计法》第37条;《2019年证券法》第120条;第155/2020/ND-CP号法令 | 每年,同时对半年报告进行审查。 |
| 外商投资企业(包括外资股份制公司) | 2011年独立审计法第37条 | 年度的 |
| 国有企业股份制改革后,国有持股比例超过50%注册资本的企业。 | 2011年《独立审计法》第37条及财政部相关指导文件 | 年度的 |
| 不属于上述类别的非上市股份公司。 | 根据现行法律,参与并非强制性的,完全出于自愿。 | 基于借款、筹集资金、重组或股东要求等需要。 |
值得注意的是,未上市的股份公司如果计划在不久的将来筹集资金、发行私募债券或准备进行首次公开募股 (IPO),仍然应该考虑定期对其财务报表进行审计,因为机构投资者通常要求至少两到三年的经审计的财务报表。
股份制公司的标准审计流程包括哪些步骤?
股份公司审计流程通常分为五个步骤,以确保符合越南审计准则 (VSA),并有助于税务结算时的对账。
- 第一步:进行初步调查并签署审计合同。 审计人员在签订合同前,会对行业、规模、股东结构和现有会计制度进行研究,以评估风险水平。
- 第二步:制定审计计划。 根据股份公司的具体特点,确定重要性水平、检查范围、人员分配和时间安排。
- 步骤 3:进行现场审核。 收集审计证据,核对应付账款,进行资产盘点,确认银行余额,并审查关联方交易。
- 第四步:编制、审核并发布审计报告。 在正式报告发布之前,审计结果将由审计公司董事会成员进行独立审查。
- 第五步:审计后支持。 提供关于调整会计记录、准备股东年会数据和结算企业所得税的建议。
查看更多文章: 胡志明市十大信誉卓著的专业审计服务公司
股份制公司中审计委员会的作用是什么?
根据2020年《企业法》第161条规定,没有监事会的股份公司可以设立审计委员会,向董事会汇报工作,审计委员会成员为非执行董事。
第155/2020/ND-CP号法令第283条和第284条规定,审计委员会每年至少召开两次会议,监督财务报表编制过程,并作为与独立审计事务所协调的联络点。该机制并非取代股份公司的外部审计,而是发挥补充性内部控制作用,有助于在报告发布前及早发现违规行为。
MAN – Master Accountant Network 如何为股份公司提供审计服务?
从 MAN(Master Accountant Network,注册会计师网络)的角度来看,股份公司审计的大部分难点并非在于会计技术,而在于文件准备和部门间协调。MAN 的专家团队拥有超过 30 年的实践经验,通常会在正式审计之前,先快速审查文件体系并找出审批流程中的漏洞,从而显著缩短处理时间,远胜于传统方法。
MAN 的企业审计服务套餐有何不同之处?
MAN – Master Accountant Network 的解决方案按企业规模和复杂程度进行分类,帮助股份公司选择合适的套餐,避免为不必要的项目付费。 审计服务价格表 以下信息仅供参考;实际成本取决于每个企业的规模、交易数量和会计记录。
| 服务包 | 工作范围 | 参考费用 |
| 基本审计 | 小型公司,营业额低于200亿越南盾,交易结构简单。 | 年收入1500万至3000万越南盾 |
| 标准审计 | 拥有众多股东和子公司或分支机构的中型股份制公司。 | 每年 3000 万至 7000 万越南盾 |
| 对上市公司和公众公司的审计。 | 审核年度财务报表,并审查半年度报告,以及编制信息披露文件。 | 根据资产总规模进行单独定价。 |
MAN的团队和安全承诺包含哪些内容?
MAN – Master Accountant Network 的专家均为注册会计师 (CPA),并定期接受符合越南审计准则和国际惯例的培训。MAN 承诺在股份公司审计过程中对财务数据、股东协议和其他内部信息绝对保密,并对出具的审计意见承担明确的法律责任。
MAN在哪些地区为股份公司提供审计服务?
MAN – Master Accountant Network 为股份公司提供全国范围的审计服务,其资源主要集中在胡志明市第一区和第七区等重点经济区域,以及平阳省和同奈省的工业区,这些地区集中了许多制造型股份公司和外商投资公司。
案例研究:第七区的一家股份制公司在筹集资金前是如何处理审计的?
背景
Y公司是一家总部位于胡志明市第七郡的物流公司,正准备与一家投资基金洽谈增加注册资本。该投资基金要求该公司提供最近三年的财务报表,并由独立会计师事务所进行审计。而该公司此前仅编制了未经审计的内部报告。
处理
根据 MAN(会计师大师网络)的建议,该公司采取了以下三个步骤:
(1)连续三年审查并规范会计记录,以消除记录与原始凭证之间的差异,
(2)对该股份公司前两年进行回顾性审计,并对本年度进行审计,
(3)准备一套解释关联方交易的文件,供投资基金评估之用。
测量结果
- 在六周内完成了三个财政年度的审计工作,满足了与投资基金协商的最后期限。
- 及时发现并纠正两项会计处理错误的负债,避免了公司估值出现错误。
- 投资基金批准了拟议的估值,增资交易按计划完成。
专家意见:企业在审计股份公司时通常会遇到哪些风险?
- 风险1:混淆强制性审计和自愿性审计: 许多股份制公司认为只有上市公司才需要接受审计,这导致当公司拥有外商投资或属于私有化国有企业时,其审计义务被忽略。错误地认定目标群体可能导致公司在监管机构审查其信息披露记录时,面临补缴税款和罚款的风险。
- 风险 2:审计开始时文件不完整: 股份公司审计流程耗时过长的常见原因包括:缺少库存记录、应付账款确认函或关联方交易合同。MAN – Master Accountant Network 的专家建议企业在财政年度开始时就准备一份最基本的单据清单,而不是等到临近审计日期才开始准备。
- 风险3:与股东及关联方进行的未经适当批准的交易: 根据第155/2020/ND-CP号法令第293条规定,上市公司与股东及关联方之间的某些交易必须经股东大会或董事会批准。如省略此项批准程序,审计师可出具保留意见,直接影响公司在投资者中的声誉。
- 风险 4:未能及时了解审计委员会和监事会的变更: 根据2020年《企业法》,公司治理模式从设有监事会过渡到不设监事会,要求股份公司相应地更新其章程和内部规章。在此阶段出现的任何错误往往会导致股份公司的审计报告在正式发布前需要提供补充说明。
总结
对股份公司进行审计不仅是法律合规程序,也是帮助企业维护其在股东、银行和投资者面前声誉的有效工具。了解相关各方、准备完整的文档并遵守标准流程,将有助于股份公司避免不必要的处罚,并在需要筹集资金或上市时缩短审批时间。
MAN – Master Accountant Network 是一家税务、会计和审计咨询公司,其专家团队拥有超过 30 年的实践经验,对越南的税务风险管理有着深刻的理解。如需根据您的业务需求量身定制的个性化建议,请立即联系 MAN – Master Accountant Network。
其他服务
MAN – Master Accountant Network 的服务联系信息
- 地址: 胡志明市新顺区 43 街 19A 号
- 手机/Zalo: 0903 963 163 – 0903 428 622
- 电子邮件: man@man.net.vn
- Google商家信息: 查看 MAN – Master Accountant Network 的 Google 商家资料
- LinkedIn创始人: 查看专家 Le Hoang Tuyen 的 LinkedIn 个人资料。
负责制作和专业内容审核:先生 黎黄宣 – MAN – Master Accountant Network 的创始人兼首席执行官,越南注册会计师,拥有超过 30 年的会计、审计、税务和企业财务咨询经验。
关于股份公司审计的常见问题
未上市的股份公司是否需要接受审计?
不,除非该公司有外商投资,或者属于国有持股比例超过50%(注册资本)的国有企业私有化集团。其他股份制公司根据管理层需要或合伙人要求,自愿进行审计。
审计一家股份公司通常需要多长时间?
对于中小企业而言,股份制公司的审计时间为两到四周。对于拥有多家子公司的上市公司,审计时间可能延长至六到八周,具体取决于合并交易的复杂程度。
哪些因素决定了股份制公司审计的成本?
成本取决于收入、总资产、分支机构或子公司的数量、交易的复杂程度以及审计开始时会计记录的状况。
未能按时完成审计会对股东大会产生什么影响?
未经审计的财务报表可能导致股东年会缺乏足够的理由批准利润分配计划,也可能延迟上市公司的信息披露。
最近由有限责任公司改制为股份公司的公司是否需要立即接受审计?
如果转换后,公司属于《独立审计法》第 37 条规定的强制类别,例如准备上市或拥有外资,则企业需要从转换后的第一个财政年度开始对股份公司进行审计,以避免对法律文件造成干扰。






